En esta noticia
Cada vez que sube la tasa de interés, muchos ahorristas se preguntan dónde conviene dejar los pesos que no van a usar de inmediato. La respuesta no es única: depende de si se prioriza tener el dinero disponible en todo momento o si se puede esperar un plazo fijo para conseguir un rendimiento mayor.
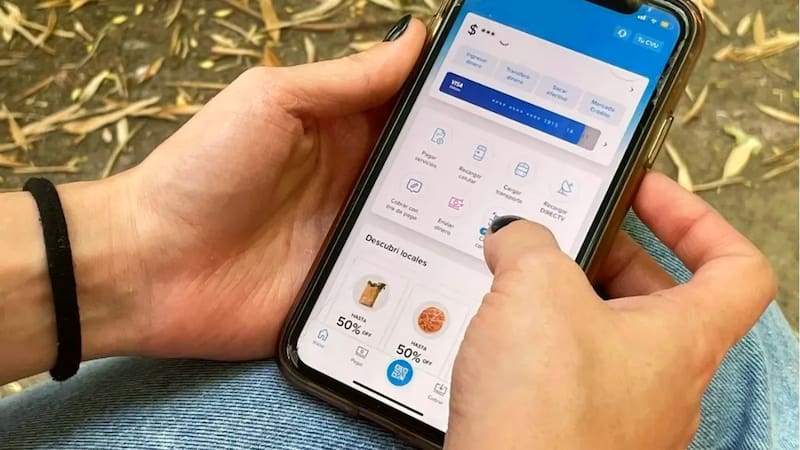
En ese dilema aparecen dos opciones muy elegidas por los argentinos: Mercado Pago, la billetera virtual más usada del país, y el clásico plazo fijo bancario. Ambas pagan intereses, pero funcionan de maneras distintas y eso también se refleja en la tasa que ofrecen.
Cuánto rinde Mercado Pago
En su modalidad de cuenta remunerada estándar, Mercado Pago pagó una tasa nominal anual (TNA) del 18,98%. Es un rendimiento algo menor al de otras billeteras del mercado, aunque con la ventaja de mantener el dinero disponible para pagos y transferencias en todo momento.
La aplicación también ofrece una alternativa distinta, ligada a un Fondo Común de Inversión Clase A, que llegó a un rendimiento de hasta 25,76%. A diferencia de la cuenta remunerada tradicional, ese porcentaje no es una tasa fija garantizada: varía según el comportamiento de la cartera de activos donde se invierte el dinero.

Qué ofrece un plazo fijo tradicional
Los principales bancos pagaron en septiembre tasas de entre 16,5% y 21% para depósitos a 30 días.
Banco Provincia ofreció 21%, BBVA y Banco Macro se ubicaron en 19,50% y Banco Nación pagó 18,75%. Más abajo aparecieron Credicoop, ICBC, Banco Ciudad, Galicia, Santander y Banco Patagonia, con tasas de entre 18,50% y 16%.
Entidades medianas y compañías financieras pagaron bastante más: Crédito Regional llegó al 23,50% TNA, mientras que Banco CMF, Banco del Sol, Banco Bica y Reba se ubicaron en 23%, y Banco Voii y Banco Mariva ofrecieron 22,75% y 22,50% respectivamente.
La diferencia central con Mercado Pago es la disponibilidad del dinero. En un plazo fijo, el capital queda inmovilizado hasta el vencimiento pactado; en la billetera, el saldo remunerado puede usarse en cualquier momento.

Cuenta remunerada o plazo fijo: qué mirar antes de elegir
Una cuenta remunerada como la de Mercado Pago genera intereses sobre el saldo sin exigir un plazo mínimo, algo ideal para quien necesita liquidez inmediata. Un plazo fijo, en cambio, suele pagar más porque el ahorrista se compromete a no tocar ese dinero durante el período pactado.
La opción de FCI dentro de Mercado Pago se ubica en un punto intermedio: puede ofrecer una tasa más alta, pero con un rendimiento variable y sujeto a las condiciones del fondo, no a una TNA fija como la del plazo fijo bancario.
Por eso, antes de elegir conviene mirar más allá del porcentaje: cuánto tiempo se puede dejar el dinero inmovilizado, si existen límites de saldo remunerado y si se necesita disponibilidad inmediata o no.