El contexto global se torna desafiante para la renta fija local, la cual lidia con drivers locales y que están perjudicando a los bonos, provocando un rally en el riesgo país. Los bonos argentinos enfrentan vientos de frente externos y desafíos locales relacionados con el calendario electoral.
La curva vuelve a rendir más del 10% y el mercado recalibra estrategias con la deuda.
Rally en las tasas de EEUU
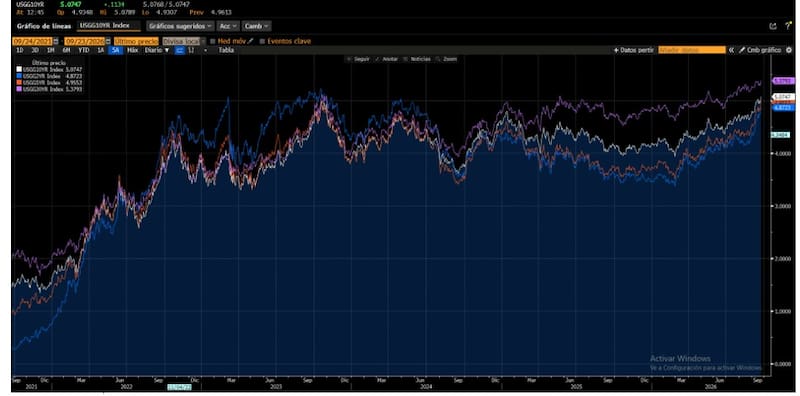
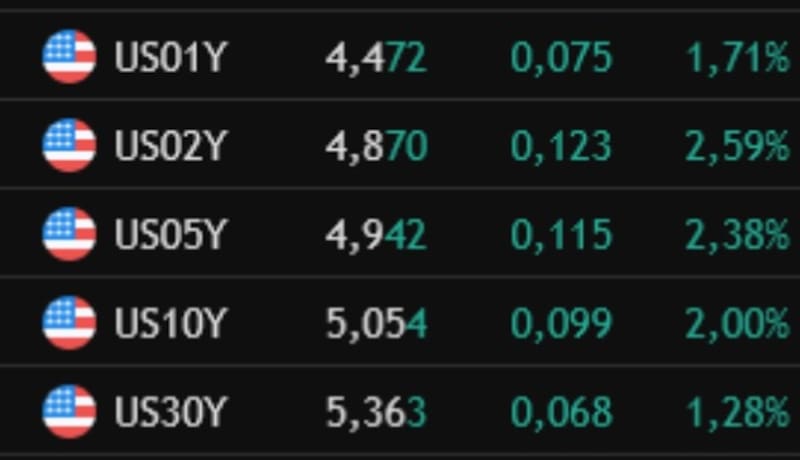
Anticipándose al escenario de suba de tasas, los rendimientos de los bonos del Tesoro estadounidense volvieron a subir a su mayor valor desde 2023.
El rendimiento del bono a 30 años se encuentra nuevamente por encima del 5,37%, mientras que el Treasury a 10 años superó el 5%, ubicándose en 5,07.
En los vencimientos más cortos, las tasas también se mantienen en la zona de 4,87% en los bonos a 2 años y 4,95% en el titulo a 5 años.
La dinámica resulta relevante para el mercado porque tasas largas persistentemente elevadas encarecen el costo de refinanciamiento de la deuda estadounidense y dificultan una reducción rápida de los costos financieros del Tesoro.
Al mismo tiempo, reflejan que los inversores continúan demandando una prima elevada para mantener bonos de largo plazo en un contexto de inflación todavía superior al objetivo de la Fed y fuertes necesidades de financiamiento fiscal.
Rodrigo Benítez, economista jefe de Grupo ST, advierte que la Fed y el Tesoro de Estados Unidos enfrentan objetivos diferentes frente a las tasas de interés.
“Mientras el Tesoro necesita reducir el costo de financiamiento, especialmente en el tramo largo de la curva, la Reserva Federal enfrenta una inflación todavía elevada y señales de fortaleza en la actividad económica que dificultan una política monetaria más expansiva”, indicó
Además, agrega que el escenario genera una tensión entre ambos organismos.
“El Tesoro busca tasas largas más bajas para aliviar el peso de una deuda cercana al 120% del PBI, mientras que la Fed debe priorizar el control de la inflación. No obstante, una eventual mejora de las expectativas inflacionarias podría llevar al mercado a anticipar menores tasas hacia adelante y, como efecto indirecto, contribuir a reducir los rendimientos de los bonos de largo plazo”, explicó.
Hacia adelante, Benítez afirmó que el mercado espera que la Fed avance de manera independiente con su política restrictiva y que a la suba de 25bps que aplicó en su tasa de referencia la semana pasada, le sume 3 nuevas subas de igual magnitud en las próximas 5 reuniones.
Según destaca Benítez, eso llevaría la tasa de referencia para abril 2027 a niveles de 4,50% a 4,75%.
En este contexto, la evolución del Treasury a 10 años aparece como una de las variables clave para los mercados globales, dado su impacto sobre las condiciones financieras, las valuaciones de los activos y el costo de financiamiento a nivel internacional.
En este contexto, Benítez advierte que, para la deuda emergente en su conjunto, esto es una noticia negativa.
“Al subir el rendimiento real de la “tasa libre de riesgo”, como son los bonos de Estados Unidos, los inversores se vuelven más conservadores, priorizan esos activos y bajan exposición a riesgos más altos. Cuando eso pasa, la deuda emergente pierde por dos motivos, primero por una tasa base mayor y luego por un diferencial de premio que tiene que pagar para atraer interés un poco más alto. Sube la tasa libre de riesgo y tiende a subir el riesgo país”, dijo.
Finalmente, llevado este escenario al contexto local, Benítez señala que la suba del riesgo país reciente también se da por factores locales y de una combinación de aumento de las tasas en Estados Unidos y del spread por comprar riesgo argentino.
“La estrategia en estos casos pasa por una combinación de tener activos lo más cortos posibles y eventualmente altos niveles de liquidez invertida en activos a devengamiento (caución, depósitos, plazo fijo, etc). Es una manera de esperar que se el proceso de corrección minimizando la exposición y la volatilidad, para luego volver a cargar las carteras con activos más largos cuando este proceso de empiece a revertir”, detalló.
Por su parte, Matías Ballestrín, jefe de inversiones de Banco Piano, indicó que no ve un viento de frente para países Latam ya que sus economías están ordenadas, incluidas la Argentina.
“El precio del petróleo sostenido por encima de las u$s 80 tiene su impacto en precios y la Fed ya anuncio que va a ser firme en su principal objetivo de meta inflacionaria del 2% y esto provocará un ajuste en los tipos de interés, pero el viento de frente podría venir si hay dudas en la solvencia fiscal y ese no parce hoy ser un problema”, comentó Ballestrín.
Rumbo a una Fed más restrictiva
Luego de la suba de 25 puntos básicos en la reunión de septiembre de la Fed, las expectativas del mercado sobre la política monetaria del Banco Central de EEUU se endurecieron con fuerza recientemente.
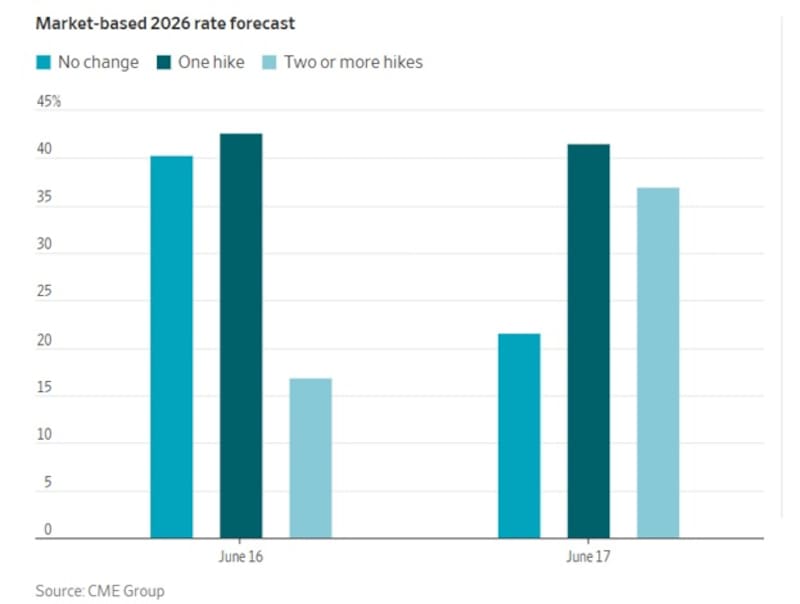
Según los contratos de futuros relevados por CME Group, la probabilidad de que la Fed concrete dos o más subas de tasas durante 2026 prácticamente se duplicó, al pasar de 16% el 16 de junio a 36% el 17 de junio.
En paralelo, la posibilidad de que la Fed mantenga sin cambios su tasa de referencia durante el año se redujo de casi 40% a apenas 21%.
La alternativa de una única suba, en tanto, permaneció como uno de los escenarios centrales, con una probabilidad cercana al 40%.
El movimiento refleja un cambio significativo en las expectativas del mercado hacia una política monetaria más restrictiva, en un contexto en el que los inversores comenzaron a asignar mayor probabilidad a que la Fed necesite mantener o incluso profundizar el endurecimiento monetario.
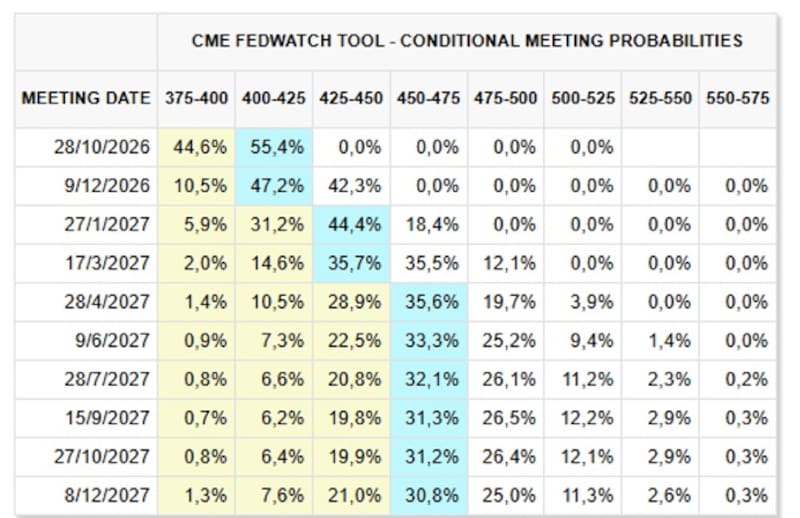
Para la reunión de octubre de 2026, las probabilidades se concentran entre 3,75%-4% y 4%-4,25%, con una mayor ponderación sobre este último rango, que alcanza el 55,4%.
Sin embargo, hacia diciembre comienza a ganar fuerza un escenario de tasas más altas ya que el mercado asigna un 42,3% de probabilidad a una tasa de 4,25%-4,5%, frente al 47,2% correspondiente al rango de 4%-4,25%.
La tendencia se profundiza durante 2027.
Para abril, el rango de 4,5%-4,75% concentra la mayor probabilidad, con 35,6%, mientras que posteriormente aumenta la posibilidad de niveles de 4,75%-5%, que llega a superar el 26% en algunas reuniones.
En conjunto, el mercado no solo contempla nuevas subas de tasas, sino que también comienza a asignar una probabilidad significativa a que la Fed mantenga una política monetaria restrictiva durante buena parte de 2027.
Viento de frente para Argentina
La suba de tasas de EEUU plantea un desafío para todos los mercados emergentes, incluidos la deuda argentina.
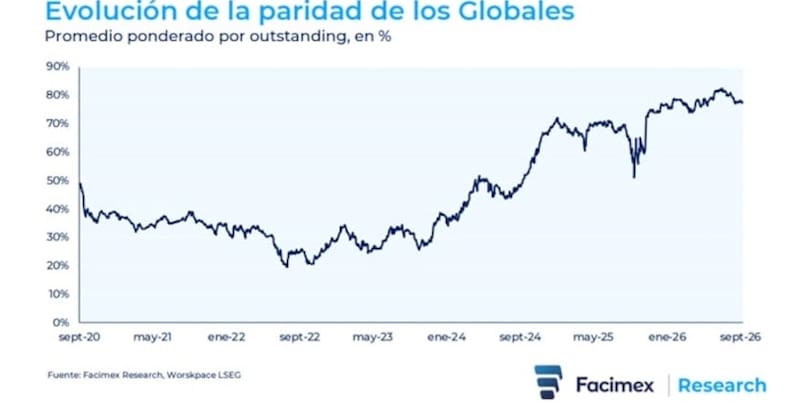
Desde julio se evidencia un fuerte deterioro relativo del bono argentino Global 2035 frente a la deuda de mercados emergentes medido a través del ETF (EMB).
Desde el 6 de julio, el título argentino acumula una caída de aproximadamente 10,4%, mientras que el índice/ETF de deuda emergente utilizado como referencia retrocede 3,36%.
La diferencia implica una subperformance de unos 7 puntos porcentuales para el bono argentino en el período.
El deterioro se profundizó especialmente durante septiembre, cuando la deuda argentina aceleró la baja y se alejó de la evolución de los mercados emergentes.
El Global 2035 cotiza en torno a US$72,64, con una caída de 0,58%, reflejando que el castigo sobre la deuda soberana argentina continúa siendo significativamente mayor al observado en el universo emergente.
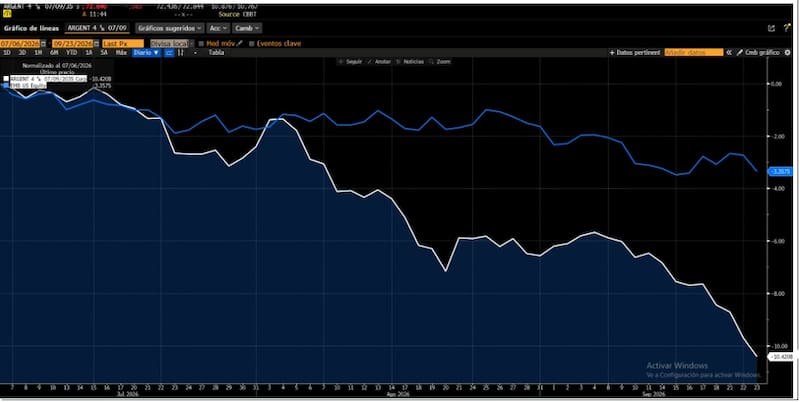
Esto permite sacar como conclusión que existen factores externos que complican a la deuda local, así como variables domésticas que hacen que los bonos soberanos argentinos tengan una performance peor en términos relativos.
Desde Max Capital advierten que los riesgos electorales parecen estar ejerciendo presión a la baja sobre las valuaciones, y remarcan que los precios de los bonos ya se encuentran en terreno negativo en lo que va del año.
“La presentación del ministro Caputo en Nueva York confirmó que el gobierno no emitirá deuda antes de las elecciones, lo que profundiza los temores a algún tipo de evento crediticio ante un escenario electoral negativo. Según nuestras estimaciones, los bonos ahora descuentan 7 p.p. menos de probabilidad de continuidad que en julio, con spreads frente a créditos B que superan los 200pb como resultado, principalmente debido a un movimiento idiosincrático”, indicaron desde Max Capital.
Entre los factores globales que complican a la renta fija local esta relacionado con el rally en los rendimientos de los bonos del tesoro de EEUU que superan el 5% a 10 años.
Por su parte, los analistas de Balanz indicaron que la curva soberana continuó mostrando signos de debilidad, incluso peor que sus comparables.
“La deuda soberana en dólares anotó un nuevo mes a la baja, en un contexto de bastante volatilidad de tasas a nivel internacional. La renta fija internacional estuvo muy afectada en el último mes, especialmente en los países desarrollados y en el tramo largo de la curva (de 10 a 30 años). Este contexto no resultó positivo para los bonos argentinos pese a que la deuda soberana emergente de alto rendimiento no fue la más afectada en ese lapso”, explicaron desde Balanz.
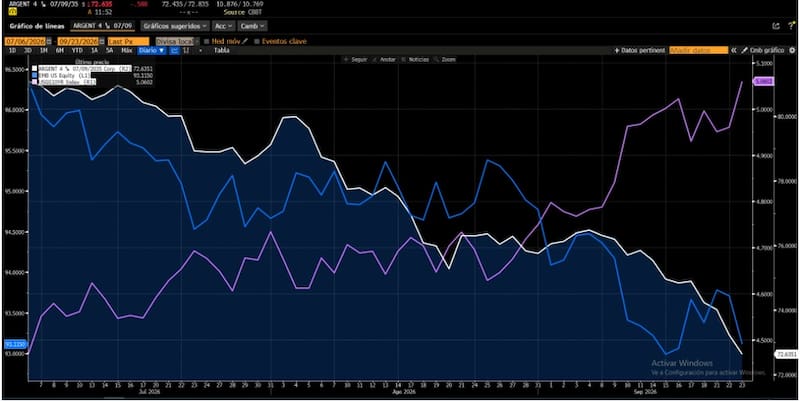
Desde Cohen coinciden en que la dinámica externa sigue complicando a los activos financieros locales.
“El frente externo marcó el tono de la semana. La Fed subió la tasa y los rendimientos largos de EE. UU. siguieron en máximos, un marco que castigó a la deuda hard dollar, llevó al riesgo país al nivel más alto en un mes y arrastró al Merval, que borró la ganancia que traía en septiembre”, dijeron desde Cohen.
¿Oportunidades en bonos?
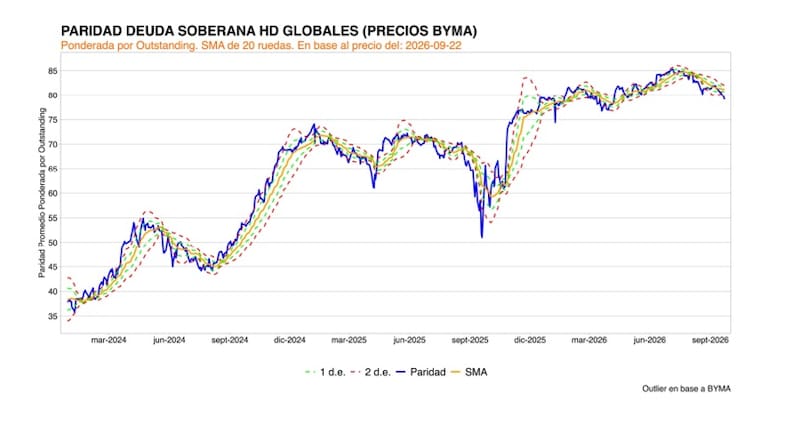
La suba de tasas en EEUU impacto negativamente en los bonos soberanos argentinos, los cuales han alcanzado nuevos mínimos esta semana.
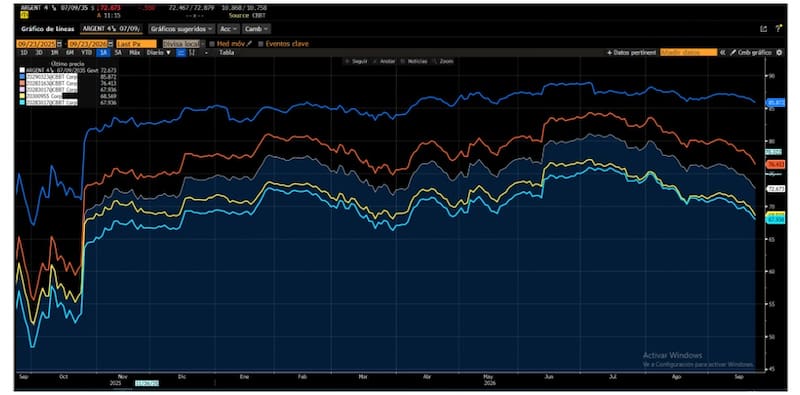
Los bonos argentinos se alejan de sus máximos y las mayores caídas se concentran en el tramo largo
Los bonos soberanos argentinos acumulan una corrección significativa respecto de los máximos alcanzados durante el último año, con un deterioro que se profundiza a medida que aumenta la duration.
El GD29 es el título que menos se alejó de su máximo, con una caída de 3,5%, mientras que el GD30 registra un retroceso de 9,4%.
Entre los bonos más largos, la corrección es mayor ya que el GD35 cae 10,4%, el GD38 10,5% y el GD41 alcanza una baja de 11,2% desde su máximo.
Los bonos argentinos vuelven a ofrecer rendimientos de hasta 12%
La deuda soberana argentina mantiene rendimientos elevados, particularmente en los títulos bajo ley extranjera y en los vencimientos más largos. Según la pantalla de mercado, los bonos ley local ofrecen tasas de entre 8,4% y 10,6%, mientras que los Globales llegan hasta 12,15%.
Dentro de la curva local, el AL29 rinde 8,39%, el AL30 ofrece 8,97% y los bonos de mayor duration se ubican por encima del 10%: AL35 en 10,60%, AL38 en 10,51%, AL41 en 10,55% y AL46 en 10,28%.
En los Globales, el rendimiento aumenta con la duration: 10,91% para el GD29, 11,38% para el GD30, 11,75% para el GD35 y 12,15% para el GD38.
La curva refleja que el mercado continúa exigiendo una prima elevada para financiar al soberano argentino, especialmente en los vencimientos largos.
En términos de estrategia, Maximiliano Tessio, asesor financiero, recomienda posiciones más conservadoras.
“En este contexto preferimos capturar carry antes que extender demasiado duration o apostar agresivamente a compresión de spreads. Para que aparezca nuevamente un trade fuerte ganancia de capital necesitamos una combinación de menor tasa americana y menor riesgo país local”, detalló.
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que sigue favoreciendo los bonos del tramo medio y largo.
“Mirando curvas, nuestros top picks en la curva de Globales, GD35 y GD41, tuvieron una performance relativa negativa contra el tramo corto, aunque seguimos sosteniendo que estos papeles son los más atractivos para quienes tengan en su escenario base una compresión de spreads”, indicó.
A su vez, remarca que el timing es clave.
“La dinámica de la deuda quedó supeditada a un contexto de suba de tasas de los bonos del Tesoro de EEUU que hoy juega en contra, a la vez que no pueden desatenderse los factores domésticos mencionados”, dijo.