En esta noticia
Una persona logra juntar u$s 500 o u$s 1.000 y entra al mercado con una expectativa difícil de cumplir: obtener todos los meses un rendimiento suficiente para complementar o incluso reemplazar su sueldo.
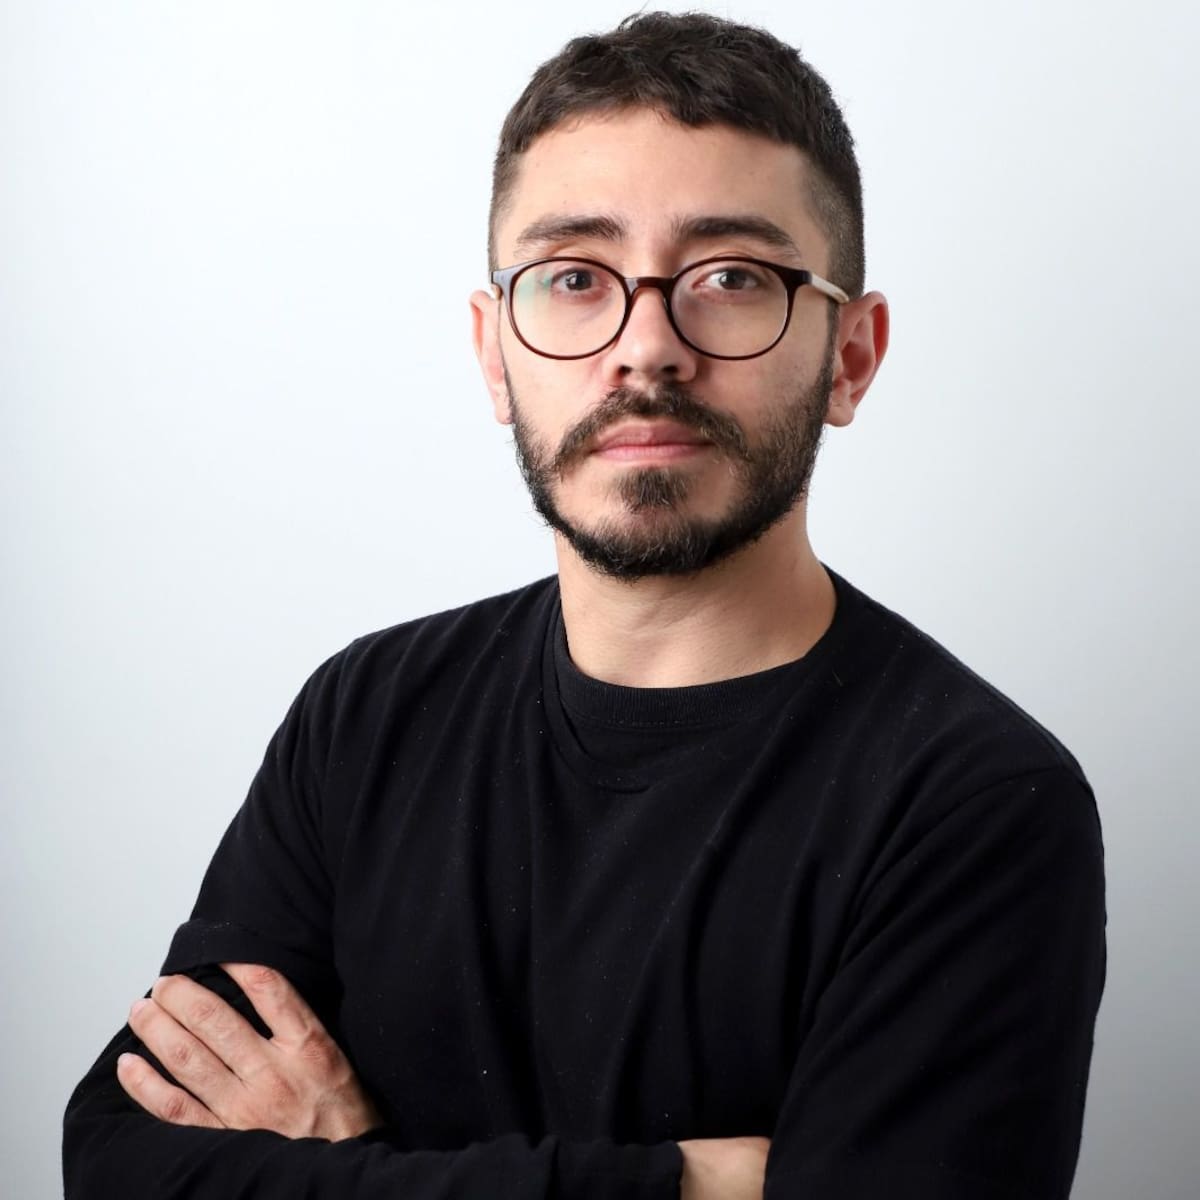
Para Agustín Natoli, creador de Joven Inversor, y Norberto Giudice, más conocido como Criptonorber, ese es uno de los errores “más peligrosos entre quienes comienzan a invertir”, comenta en charla con El Cronista.
El problema, aseguran, no está en empezar con poco dinero. La dificultad aparece cuando ese capital deja de ser un excedente y se convierte en una necesidad: el inversor depende de que la operación salga bien para pagar gastos corrientes, llegar a fin de mes o preservar los pocos ahorros que pudo reunir.
En ese escenario, la urgencia empuja a buscar rendimientos elevados, asumir riesgos excesivos y caer en instrumentos o proyectos que prometen multiplicar rápidamente el capital.
El mercado deja entonces de ser una herramienta para construir patrimonio y se transforma en una apuesta con dinero que la persona no puede perder.
“Hay gente que llega al mundo de las inversiones en búsqueda de un ingreso nuevo porque no está llegando a fin de mes”, explicó Natoli.
El especialista advirtió que la inversión “debería surgir del ahorro y no utilizarse como respuesta inmediata a la falta de ingresos”.
Por qué la inversión comienza con el ahorro
Natoli explicó que una persona puede destinar sus ingresos al consumo, al ahorro o a la inversión. Sin embargo, existe un orden que considera fundamental:
- primero deben cubrirse los gastos, luego construirse un ahorro y un fondo para afrontar imprevistos y, finalmente, invertir el excedente.
“La inversión nace del ahorro”, resumió. Cuando ese orden se altera, cada movimiento del mercado adquiere una importancia desproporcionada. Una caída que debería ser tolerable dentro de una estrategia de largo plazo puede transformarse en un problema cotidiano si el dinero invertido era necesario para pagar alimentos, servicios o el alquiler.
“Si no tenés capacidad de ahorro porque no tenés un buen ingreso, podés invertir, pero te trae problemas. Cuando te va mal, te desesperás porque no estás invirtiendo un sobrante para hacer crecer el capital”, señaló.
Esa presión también altera la toma de decisiones. Quien necesita obtener una ganancia inmediata tiene menos margen para esperar, diversificar o atravesar períodos de volatilidad. Puede verse obligado a vender en un mal momento o aumentar el riesgo con la esperanza de recuperar rápidamente una pérdida.
La fantasía de reemplazar un sueldo con u$s 500
Uno de los casos que más observa Natoli es el de personas que cuentan con u$s 500, u$s 1.000 o u$s 1.500 y buscan generar con ese dinero un ingreso mensual parecido al que obtienen trabajando.
Para el especialista, esa expectativa conduce casi inevitablemente a asumir un riesgo desmedido. Cuanto menor es el capital y mayor el ingreso que se busca obtener, más elevada debe ser la rentabilidad pretendida. Y no existe una forma sostenible de conseguir rendimientos extraordinarios todos los meses sin exponerse a pérdidas igualmente importantes.
“Con u$s 100 no podés querer equiparar tu salario. Es imposible: vas a tomar un riesgo que puede hacer que pierdas esos u$s 100”, advirtió Natoli.
Su recomendación es utilizar el mercado financiero como una herramienta para incrementar el patrimonio en el largo plazo, no como un atajo para generar de inmediato un segundo sueldo. Para quien todavía no cuenta con capacidad de ahorro, considera más conveniente concentrarse en mejorar su formación, profesionalizarse y aumentar sus ingresos laborales.
“Pongan el foco en aprender, en profesionalizarse y en conseguir un mejor ingreso. Con ese ingreso van a ahorrar más, van a invertir más y, a la larga, van a tener un capital más grande para generar rendimientos”, explicó.
La distinción es central. Una inversión puede complementar ingresos cuando detrás existe un capital suficiente, una estrategia consistente y un riesgo controlado. Pretender obtener ese mismo resultado con una suma pequeña obliga, en cambio, a buscar rentabilidades que difícilmente puedan sostenerse.
Rendimiento y riesgo: la relación que muchos ignoran
Giudice coincidió con el diagnóstico, pero puso el foco en la falta de formación previa. Para el especialista en blockchain y cripto, el error más frecuente es comenzar a operar sin comprender qué se está comprando y cuánto dinero puede perderse.
“Es como tirarse a una pileta sin saber nadar”, comparó.
Según explicó, muchos inversores miran únicamente el rendimiento prometido y no analizan el riesgo que hace posible esa potencial ganancia. La expectativa de encontrar un token capaz de multiplicarse cien veces, por ejemplo, debería venir acompañada de una pregunta básica: ¿por qué podría ofrecer semejante retorno y qué posibilidad existe de perder el capital?
“Hay una relación directa entre el rendimiento o supuesto rendimiento y el riesgo. Si algo promete rendir mucho, hay que preguntarse qué riesgo no se está viendo: si el equipo no es tan bueno, si el proyecto no es sólido o si existe algún otro problema”, sostuvo Giudice.
Esa advertencia adquiere especial importancia en el mercado cripto, donde los fuertes movimientos de precios y las historias de ganancias extraordinarias suelen atraer al público durante los ciclos alcistas.
Giudice señaló que muchas personas ingresan cuando Bitcoin o alguna criptomoneda ya multiplicaron su precio y ocupan los titulares. En lugar de comenzar por los activos más consolidados, compran tokens de menor tamaño atraídas por promesas de retornos de 100 o 500 veces el capital inicial.
Después llegan las pérdidas. Algunos inversores abandonan el ecosistema convencidos de que todo el mercado es una estafa; otros reconocen que compraron sin entender el activo y recién entonces empiezan a formarse.
“La adopción empieza por el lado de hacer dinero rápido. Después de algunos golpes, algunos huyen del mercado para siempre y otros dicen: ‘Me equivoqué, invertí en algo que prometía demasiadas ganancias y no entendí qué estaba comprando’”, explicó.
La ambición, el peor enemigo del inversor
Para Giudice, el factor que conecta muchas malas decisiones es la ambición. La búsqueda de una riqueza rápida lleva a confundir inversión con especulación y, en algunos casos, con una apuesta.
“La ambición es el peor enemigo de cualquier inversor, sobre todo de los jóvenes que se dejan llevar por inversiones especulativas o por proyectos que prometen ganancias que no pueden dar”, advirtió.
El experto también relacionó esa conducta con el crecimiento de las apuestas deportivas. En ambos casos aparece la idea de que es posible obtener dinero rápidamente a partir de cierta información, intuición o conocimiento parcial. El riesgo es creer que entender de fútbol alcanza para predecir resultados o que haber visto subir un activo permite anticipar su próximo movimiento.
La diferencia entre invertir y apostar no pasa solamente por el tipo de activo. También depende del análisis realizado, el horizonte, la gestión del riesgo y el lugar que ocupa ese dinero dentro de las finanzas personales. Incluso una acción, un bono o Bitcoin pueden convertirse en una apuesta si se compran sin estrategia y con la expectativa de resolver una urgencia económica.
Un problema anterior a la educación financiera
Giudice considera que la dificultad es todavía más profunda. Antes de discutir cómo diversificar una cartera o evaluar un token, una parte de la población tiene problemas para comprender conceptos matemáticos básicos.
“Hay gente que no sabe qué es un 20% o un 100%. Le decís que coloque el 20% de su capital y necesita una calculadora porque no entiende el concepto de una fracción sobre un total”, sostuvo.
Para el especialista, esa carencia vuelve más difícil dimensionar una pérdida, comparar rendimientos o detectar una promesa imposible. Una persona que no comprende qué significa ganar 100% mensual tampoco puede advertir con claridad el nivel de riesgo implícito en esa oferta.
Natoli y Giudice coinciden en que la educación financiera debe comenzar mucho antes de elegir una acción, un bono o una criptomoneda. El punto de partida consiste en gastar menos de lo que ingresa, evitar deudas que no pueden pagarse, formar un ahorro y entender que ninguna rentabilidad elevada aparece sin una contrapartida de riesgo.
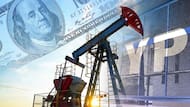
Los dos especialistas llevarán estos temas a Take Profit Conference 26, el evento que reunirá el 26 de septiembre en Buenos Aires a referentes de las finanzas tradicionales, los activos digitales y el real estate.
La conclusión que dejaron antes del encuentro es menos seductora que una promesa de ganancias extraordinarias, pero bastante más útil: invertir no reemplaza mágicamente un ingreso insuficiente. Sin ahorro, formación y tiempo, el intento de ganar rápido puede terminar consumiendo el poco capital que se buscaba hacer crecer.