En esta noticia
Según el informe “Monitor de la niñez y la adolescencia. Natalidad en Argentina: descenso reciente y perspectivas”, elaborado por Unicef Argentina, los nacimientos pasaron de 777.012 en 2014 a 413.135 en 2024, una caída del 47% en apenas una década.
El trabajo además revela que el país registra actualmente el nivel de fecundidad más bajo de su historia, con 1,5 hijos por mujer, por debajo del nivel de reemplazo poblacional de 2,1 hijos por mujer.
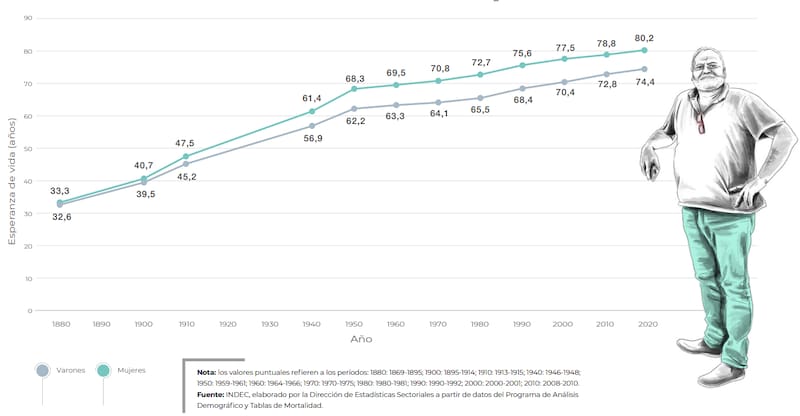
Al mismo tiempo, la población vive cada vez más años. El dosier estadístico Personas mayores 2026 del INDEC muestra que el envejecimiento poblacional es una tendencia sostenida impulsada por dos factores centrales: la caída de la natalidad y el aumento de la esperanza de vida.
Entre 1980 y 2022, el porcentaje de personas de 75 años y más sobre el total de personas mayores aumentó de 23,7% al 30,3%. Además, la esperanza de vida alcanzó los 80,2 años para las mujeres y 74,4 años para los varones.
La combinación de menos nacimientos y más longevidad plantea un desafío cada vez mayor para los sistemas previsionales. En un esquema que depende de los aportes de los trabajadores activos para financiar las jubilaciones actuales, cada vez habrá menos personas sosteniendo a una población creciente de jubilados.
En ese contexto, los especialistas coinciden en que construir un fondo de retiro propio se volvió en una necesidad para quienes buscan preservar su nivel de vida durante la vejez.
Por qué el sistema previsional argentino enfrenta un desafío cada vez mayor
La sustentabilidad de cualquier sistema jubilatorio depende en gran medida de la relación entre personas que aportan y personas que cobran beneficios.
El problema es que la dinámica demográfica actual juega en sentido contrario. Menos nacimientos implican una menor cantidad de futuros trabajadores y, al mismo tiempo, la mayor esperanza de vida incrementa la cantidad de años durante los cuales deben pagarse jubilaciones.
“El sistema fue diseñado hace décadas pensando en una cantidad de cuatro trabajadores activos por cada jubilado y hoy esa relación es de aproximadamente 1,5 activo por cada pasivo”, explica Nahuel Bernués, economista y asesor financiero, fundador de Quaestus Advisory.
Según el especialista, esta situación se agrava por la informalidad laboral y otras deficiencias estructurales. “El resultado es un sistema que reparte entre muchos lo que aportan pocos”, sostiene.
Los datos oficiales también reflejan algunas tensiones del esquema actual. El informe del INDEC muestra que en junio de 2026 el 79,4% de las mujeres con cobertura previsional había accedido a su jubilación mediante una moratoria, mientras que entre los varones esa proporción era del 49%.
Además, la jubilación promedio presentaba diferencias significativas por género. Los hombres percibían en promedio $ 893.978 mensuales, frente a $ 647.279 de las mujeres.
Por qué no alcanza con la jubilación estatal
Aunque el sistema previsional continúa siendo la principal fuente de ingresos para la mayoría de las personas mayores, los expertos advierten que confiar exclusivamente en él puede resultar riesgoso.
Durante el tercer trimestre de 2025, el 71,6% de las personas en edad jubilatoria vivía exclusivamente de su jubilación, mientras que otro 11,9% complementaba esos ingresos con trabajo.
Para Bernués, depender únicamente del Estado equivale a asumir una incertidumbre difícil de controlar. “Depender únicamente del sistema previsional estatal para sostener la calidad de vida en la vejez es una apuesta, y es justamente lo que menos se busca para esa etapa”, afirma.
Blas Díaz Saubidet, Head of Club de Inversores, comparte una visión similar. “Cada persona debería pensar en armarse su propia jubilación asumiendo que el Estado no va a serle muy útil en ese sentido. A lo sumo será un complemento, pero no hay que tomarlo como base”, sostiene.
Cómo empezar a construir un fondo de retiro
Los especialistas coinciden en que el principal activo de cualquier plan de retiro no es el dinero, sino el tiempo.
“Lo antes posible, idealmente desde el primer ingreso. No porque exista una edad determinada, sino porque el tiempo es la herramienta más poderosa que tiene un inversor”, explica Bernués.
La razón es el interés compuesto. Los rendimientos obtenidos se reinvierten y generan nuevos rendimientos, creando un efecto acumulativo que se potencia con el paso de los años.
Según el economista, una persona que comienza a invertir a los 25 años con aportes relativamente modestos puede acumular más patrimonio que otra que empieza a los 40 realizando aportes mucho mayores.
Díaz Saubidet coincide en la importancia de arrancar temprano. “Lo ideal es arrancar de chico. Tenés el tiempo a favor y, lo más importante, margen para equivocarte”, afirma.
Sin embargo, ambos remarcan que nunca es tarde para empezar. Incluso quienes comienzan a los 40 o 50 años pueden construir un capital significativo si mantienen una disciplina de ahorro e inversión.
Cuánto dinero hace falta para jubilarse
No existe una cifra universal. Todo depende del nivel de gastos que cada persona pretenda sostener durante la etapa de retiro.
Bernués ejemplifica con el caso de una persona de 30 años que planea jubilarse a los 65 y estima necesitar unos u$s 1.400 mensuales para cubrir vivienda, alimentación, salud y actividades recreativas.
En ese escenario, el especialista calcula que debería llegar al retiro con aproximadamente u$s 220.000 acumulados, suponiendo que el capital continúe invertido y genere un rendimiento anual del 6% en dólares.
Para alcanzar ese objetivo, hoy debería invertir alrededor de u$s 160 mensuales. Pero, si esa misma persona comienza recién a los 40 años, el aporte necesario prácticamente se duplica y asciende a unos u$s 325 por mes.
“El tiempo es la variable que más impacta en cuánto esfuerzo requiere el camino. Por eso, más allá de la cifra objetivo, lo que define el resultado es la consistencia del aporte mensual y la eficiencia con la que ese dinero está invertido”, explica.
En qué invertir para construir una jubilación propia
Una vez definido el objetivo, el siguiente paso consiste en elegir instrumentos que permitan preservar y hacer crecer el capital a largo plazo.
“Un fondo de retiro eficiente requiere diversificación, incluyendo bonos preferentemente en dólares a largo plazo, obligaciones negociables de empresas de primera línea, acciones y Cedears”, explica Bernués.

Díaz Saubidet agrega que la composición de la cartera dependerá del perfil de riesgo, el horizonte temporal y las metas individuales.
“En Argentina tenés dos caminos: invertir por tu cuenta o en vehículos de retiro que ordenan el proceso, aunque hay que mirar bien los costos, liquidez y condiciones”, señala.
El especialista destaca que los perfiles conservadores suelen tener mayor exposición a instrumentos de renta fija, mientras que los más agresivos incorporan una mayor participación de renta variable. También considera importante mantener exposición a sectores como energía y metales.
“Al final, la clave no es el instrumento, es cómo combinás todo para llegar a tu objetivo”, resume.