
“Se van a sorprender con la producción de Vaca Muerta de YPF en diciembre de 2027”, prometió Horacio Marín, el CEO y presidente de YPF, esta mañana en la presentación de los resultados de la compañía ante sus inversores de Wall Street.
Marín no dio un número concreto sobre el salto productivo que espera para 2027. Los detalles se conocerán en abril, una vez que el directorio apruebe el presupuesto de la compañía.
Según la presentación que hizo YPF ante la SEC, la producción de shale oil alcanzó 224.000 barriles diarios en el tercer trimestre del año, lo que implica una suba de 32% interanual.
“Ayer la producción diaria de Vaca Muerta fue de 252.330 barriles”, celebró Marin. Con esta cifra, YPF batió la meta de 250.000 barriles que se había propuesto hacia fin de año. “Es un récord. Va a haber un récord todos los días”, agregó.
Según explicó Marín, quien encabezó la presentación junto a Pedro Kearney, vicepresidente de Finanzas, y Maximiliano Westen, vicepresidente de Estrategia, Nuevos Negocios y Control, durante este año la compañía armó su estrategia suponiendo un precio del petróleo mucho más bajo, por lo que avanzó con operaciones de M&A y evitó frenar el desarrollo. El escenario terminó siendo diferente y ahora, con más caja y una posición financiera más sólida, YPF tiene margen para acelerar.
La presentación fue seguida por analistas de grandes bancos de inversión —entre ellos Goldman Sachs, JPMorgan, Bank of America, Citi y Morgan Stanley—, que felicitaron a YPF por los resultados del trimestre.
En defensa del “buffer”
Una de las preguntas de los inversores tuvo que ver con la brecha entre el precio de los combustibles en el mercado interno y la paridad de importación. En la presentación, YPF mostró una diferencia de u$s 221 por m³, equivalente a poco más del 20% de la paridad.
Marín defendió el “buffer” que sostiene la compañía con los principales jugadores del sector para evitar trasladar de manera inmediata al surtidor toda la volatilidad de los precios internacionales. De esta manera, YPF absorbe parte de las subas y luego recupera ese costo cuando los precios bajan. “Ese mecanismo va a continuar”, dijo tajante.
“No podemos llevar el precio más arriba porque sería una situación muy difícil para la demanda. Si la demanda cae, estamos en problemas”, complementó.
“La gente no puede soportar subas y bajas tan bruscas. Es imposible”, continuó el CEO de la petrolera con mayoría estatal y puso como ejemplo a Europa, donde consideró inviable que los precios suban 20%, bajen 10%, vuelvan a subir 30% y después caigan 15%.
“Por eso vamos a mantener esta política. En YPF decimos Argentina al palo. Que alguien traduzca eso porque a la gente le gusta nuestra compañía. Nuestra compañía es la compañía de la Argentina”, remató.
Northern Hub: rentabilidad casi al nivel del sur
La presentación también puso el foco en el desarrollo del Northern Hub de Vaca Muerta, una de las grandes apuestas de inversión de YPF para los próximos años.
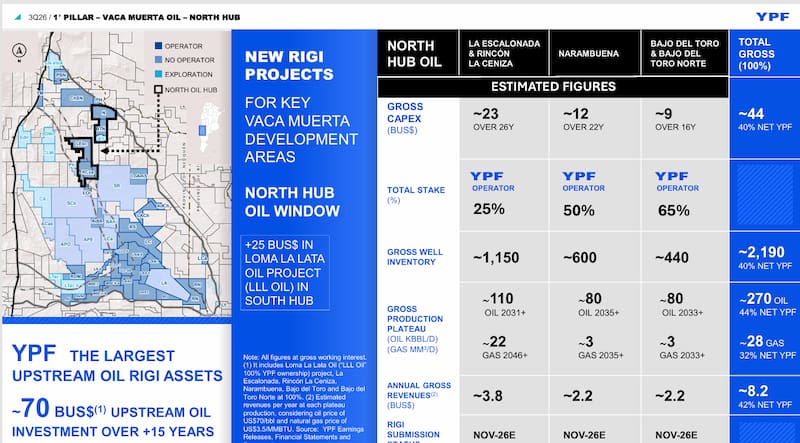
La compañía identificó tres grandes proyectos en cinco áreas del norte —La Escalonada y Rincón La Ceniza, Narambuena y Bajo del Toro y Bajo del Toro Norte— con una inversión bruta estimada de unos u$s 44.000 millones y un inventario cercano a 2.190 pozos.
Los tres proyectos se presentarán al RIGI para noviembre de 2026. En conjunto, representan una inversión neta de alrededor de 40% para YPF.
Se trata de una parte de una cartera mucho mayor: YPF presentó sus activos petroleros bajo RIGI como un plan de aproximadamente u$s 70.000 millones de inversión upstream a lo largo de más de 15 años.
Ante una pregunta sobre la productividad de los pozos respecto del núcleo más desarrollado del sur, Marín sostuvo que todavía hay menos equipos operando en el norte, pero que la calidad de los pozos es muy buena y que espera una rentabilidad apenas inferior, de no más del 10%.
Argentina LNG: u$s 6000 millones de Exim para mitad de 2027
En LNG, YPF confirmó la firma del FID de Argentina LNG está previsto para el 26 de noviembre.
El proyecto, que la compañía presenta como el mayor RIGI, contempla una inversión total de unos u$s 51.000 millones y una capacidad cercana a 12 millones de toneladas anuales. YPF tendrá 36%, ENI 32% y XRG 32%.
La estructura de financiamiento contempla deuda por entre 60% y 70% del proyecto. En ese esquema aparece el US Exim Bank, con una propuesta de financiamiento de hasta u$s 6.000 millones. Ante la pregunta sobre cuándo podría transformarse esa propuesta en un compromiso vinculante, Marín estimó que el proceso podría quedar terminado hacia mediados de 2027. “No hay dudas de que tendremos hasta US$ 6.000 millones”, afirmó, y agregó que YPF también trabaja con otras agencias de crédito a la exportación.
YPF Luz y el negocio que viene detrás de los data centers
La otra definición estratégica que dio Horacio Marin fue sobre YPF Luz. La compañía explicó que la compra del 25% restante de YPF Luz —por unos u$s 430 millones— no respondió a una obligación contractual sino a una decisión estratégica y a una valuación que consideró atractiva. YPF pasó así a consolidar el 100% de la empresa.
Detrás de esa apuesta hay un objetivo más amplio: la demanda eléctrica que generarán los centros de datos. “Estamos trabajando muy fuerte para proveer energía a los centros de datos —para ser precisos, energía para los centros de datos. No vamos a construir centros de datos”, aclaró.
La presentación muestra a YPF Luz como la tercera generadora eléctrica del país y la segunda mayor empresa renovable, con una capacidad instalada proyectada de 3,9 GW para 2026 y un EBITDA ajustado cercano a US$ 500 millones.
Metrogas: faltan los US$ 700 millones
En paralelo, YPF espera cerrar la venta del 70% de Metrogas por unos US$ 780 millones. Ya cobró el 10% y, según explicó durante la llamada, quedan u$s 700 millones por cobrar, sujetos a la aprobación regulatoria pendiente.
“Una vez que obtengamos esa aprobación, se concretará el pago de los US$ 700 millones restantes”, explicó la compañía.
La operación forma parte de la estrategia de desprenderse de activos no estratégicos para concentrar recursos en Vaca Muerta, energía y nuevos negocios. Desde diciembre de 2025, YPF contabiliza unos u$s 2200 millones en ingresos por la venta de activos no core.