En esta noticia
A veces pensamos que ciertas cosas las transitamos sólo nosotros. Pero, estimados lectores, el fenómeno de la economía en K aparece siempre que hay un salto de productividad o una transformación económica de fondo.
Lo bueno es que el resultado de esa transición ya lo vimos: varios países la hicieron antes que nosotros, y buena parte de la literatura económica apunta en la misma dirección. Las economías más abiertas, con menos regulación y menor presión estatal, terminan mejor paradas. Y producir materias primas y energía le da competitividad a la industria local.
Lo malo es que nosotros estamos viviendo dos transiciones al mismo tiempo. Así que conviene revisar un poco qué está pasando en el mundo.
Lo que sube es la tasa real
Las tasas están subiendo, y acá está el punto que ordena todo lo demás: lo que sube fuerte no es la inflación esperada, es la tasa real. El rendimiento del bono del Tesoro americano a diez años pasó de 0,68% a 5,11% en seis años. De esos 443 puntos básicos, 370 son tasa real y apenas 73 son mayor expectativa de inflación.
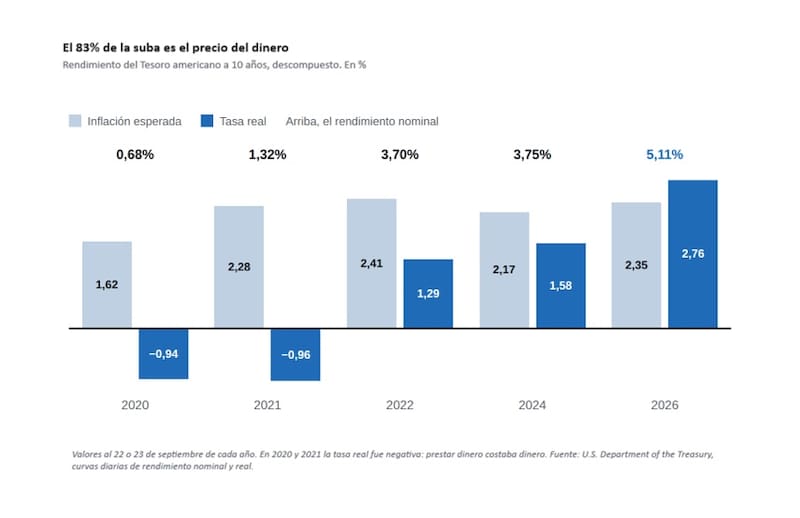
Y ojo, esto no es algo que esté pasando sólo en Estados Unidos.
Los bonos largos hicieron máximos de décadas el mismo día
Rendimiento del bono a 10 años, al 1 de septiembre de 2026
| País | Nivel | Última vez en este nivel |
|---|---|---|
| Alemania | 3,36% | El bono a 30 años, arriba de 3,84%: máximo desde 2011 |
| Francia | 4,215% | Noviembre de 2008 |
| Países Bajos | 3,43% | Mayo de 2011 |
| Japón | 3,00% | 1996 |
Ese mismo día el Tesoro americano a diez años estaba cerca de 4,78%. Hoy está en 5,11%. Fuentes: Euronews y U.S. Department of the Treasury.
¿Por qué se da esto? Porque hay una competencia por el capital muy fuerte.
Cómo funciona la competencia por el capital
De la demanda de fondos al precio de los activos
Dos demandantes nuevos. Los Estados —defensa, infraestructura y, sobre todo, los intereses de la deuda ya emitida— y la inteligencia artificial, cuya inversión dejó de pagarse con caja propia.
↓
Más demanda de fondos que ahorro disponible
↓
Sube la tasa real
↓
Se repricean todos los activos
Citi lo describe en los mismos términos: el alto nivel de deuda pública y la emisión soberana masiva, junto con la fuerte suba de la emisión vinculada a inteligencia artificial, presionan sobre el conjunto del ahorro global disponible. Fuente: Citi Research, Global Economic Outlook & Strategy, 23 de septiembre de 2026.
Por qué esto genera una economía en K
Porque hay sectores a los que les da el cuero para tomar deuda al 6% y otros a los que no. ¿Por qué? Porque crecen mucho más fuerte. Para dimensionarlo: el activo libre de riesgo en dólares, el Tesoro americano a diez años, hoy paga 5,11%.
Vamos con el ejemplo del S&P 500. Alrededor del 41% de la capitalización del índice está explicada por el grupo de las diez grandes de la inteligencia artificial: Google, Nvidia, Amazon, Microsoft y compañía.
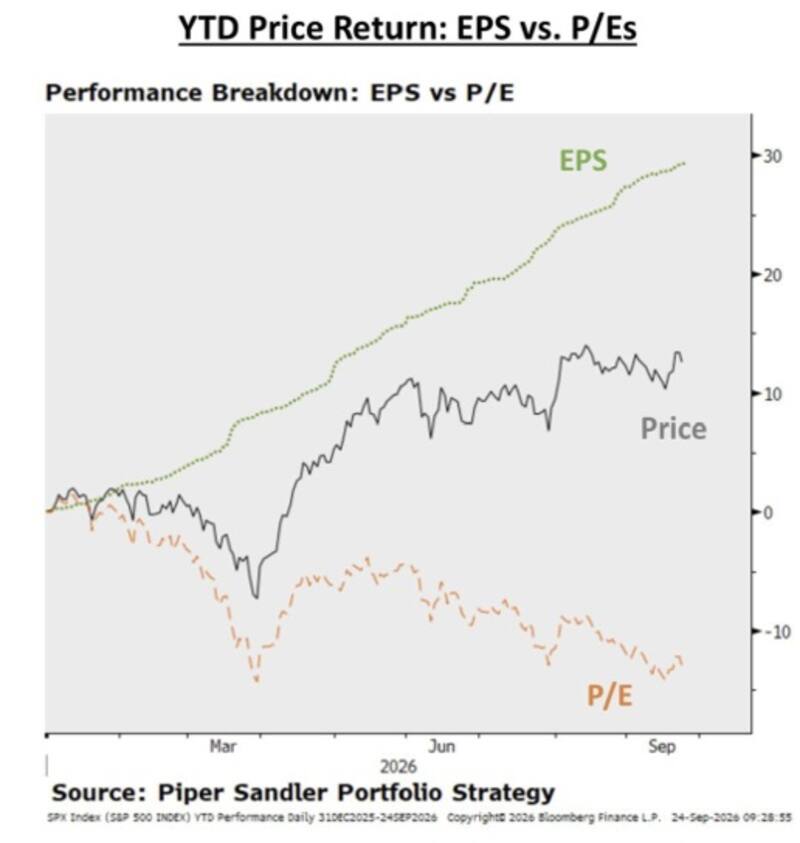
Como se ve en el gráfico, el índice viene subiendo año contra año, pero mucho menos que sus ganancias. Es decir: sube en términos nominales y, al mismo tiempo, su valuación baja. ¿Y por qué sube? Porque sus ganancias crecieron mucho más fuerte: cerca de 29% desde el inicio de 2026.
Todo el retorno del año vino de las ganancias
S&P 500, descomposición del retorno en lo que va de 2026
| Ganancias por acción | Precio del índice | Múltiplo |
|---|---|---|
| ≈ +29% | ≈ +13% | ≈ −13% |
Las ganancias aportaron más del doble de lo que terminó subiendo el índice. La tasa se comió el resto. Cifras aproximadas leídas sobre el gráfico. Fuente: Piper Sandler Portfolio Strategy sobre datos de Bloomberg, del 31 de diciembre de 2025 al 24 de septiembre de 2026.
Pero esa no es la suerte de todos
¿Cómo hace el sector de la construcción en Estados Unidos, o el consumo, que dependen del crédito para funcionar, con estas tasas reales?
¿Cómo hacen las economías con menos crecimiento, como las europeas, para funcionar con este costo del dinero? Ahí conviene una distinción: buena parte del dinero europeo está yendo a defensa, y eso es gasto financiado con deuda nueva. La Unión Europea pasó de 218.000 millones de euros de gasto militar en 2021 a 381.000 millones en 2025, y Alemania toma 98.000 millones de euros de deuda nueva sólo este año.
¿Y cómo van a hacer commodities como el oro o la soja, que vienen de años muy buenos, para competir contra esta tasa de interés real? Un activo sin renta no paga nada por año. Cuando el dinero rendía cero, tenerlo no costaba nada. Con la tasa real en 2,76%, tenerlo cuesta eso todos los años en lo que uno deja de ganar.
Si hoy el mundo demanda dólares con más fuerza, ¿no deberían valer más?
La pregunta es incómoda justamente porque la respuesta todavía no aparece: el índice dólar cotiza en 101,30, muy por debajo del pico de 112 que marcó en 2022, y eso con la tasa real más alta en dos décadas. Algo del lado de la oferta de dólares —el déficit, la deuda, la emisión— sigue pesando más que la tasa.
Qué significa para el que invierte
En definitiva, no va a ser un momento fácil para los activos en general. Y seguramente veamos un freno a un trade estructural que se vino dando muy fuerte en los últimos años: la baja del dólar y de las monedas fiat. Un freno, no un cambio de rumbo. Mientras los Estados sigan haciendo las cosas mal, la visión de largo plazo no cambia.
A la hora de invertir, esto obliga a buscar sectores que puedan trabajar con estas tasas: inteligencia artificial e hiperescaladores, América Latina, y dentro de América Latina los sectores vinculados a la energía y a los commodities que este crecimiento demanda.