En esta noticia
El Servicio de Administración Tributaria (SAT) cuenta desde 2026 con un procedimiento específico para realizar visitas cuando presume que un contribuyente está emitiendo Comprobantes Fiscales Digitales por Internet (CFDI) que no amparan operaciones existentes, verdaderas o actos jurídicos reales.
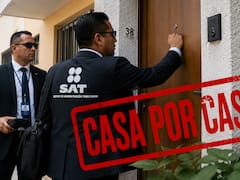
La medida no parte de cero: el SAT ya contaba con facultades para realizar visitas domiciliarias. Sin embargo, desde el 1 de enero de 2026 está vigente el artículo 49 Bis del Código Fiscal de la Federación, que establece un procedimiento específico para verificar este tipo de comprobantes. La autoridad puede acudir a domicilios fiscales, establecimientos, sucursales, locales, oficinas, bodegas y otros lugares relacionados con las operaciones amparadas por los CFDI cuestionados.
Durante estas diligencias, los visitadores pueden tomar fotografías y realizar grabaciones de audio o video para registrar los hechos y circunstancias observados durante la visita. Además, la orden debe señalar el motivo por el que la autoridad presume que los comprobantes fiscales emitidos por el contribuyente son falsos.
El fundamento está en el artículo 29-A, fracción IX del Código Fiscal de la Federación (CFF): los CFDI deben amparar operaciones existentes, verdaderas o actos jurídicos reales. Los comprobantes que no cumplan con ese requisito se consideran falsos, y eso habilita al SAT a iniciar una revisión.
El nuevo artículo 49 Bis del CFF creó el procedimiento de visita domiciliaria exprés, específico para estos casos. Desde que se notifica la orden, la autoridad puede suspender de forma inmediata el Certificado de Sello Digital del contribuyente, la herramienta sin la cual es imposible emitir facturas electrónicas.
En qué casos el SAT puede presentarse en un negocio
Según lo establecido en el Código Fiscal de la Federación, la visita procede cuando existen indicios de que un contribuyente emite CFDI que no respaldan operaciones existentes. Antes de iniciar la diligencia, los visitadores deben identificarse oficialmente y entregar la orden de visita al contribuyente, a su representante legal o al encargado del establecimiento.
Las visitas no son masivas ni aleatorias: se aplican a contribuyentes en los que la autoridad detectó elementos concretos que hacen presumir la emisión de comprobantes irregulares, como:
- Domicilios fiscales.
- Sucursales.
- Locales comerciales.
- Bodegas o almacenes.
- Otros lugares donde se desarrollen las actividades económicas del contribuyente.
Qué pasa si el SAT presume que las facturas son falsas
Durante el procedimiento de la visita domiciliaria exprés, el contribuyente tiene cinco días hábiles para presentar documentación que demuestre que las operaciones existieron: contratos, comprobantes de pago, inventarios u otra evidencia relacionada con la actividad revisada. Todo el trámite, desde la orden hasta la resolución, no puede extenderse más de 24 días hábiles.
Si el contribuyente no logra desvirtuar la presunción, el SAT emite una resolución que declara los CFDI falsos: las operaciones que amparan dejan de tener efectos fiscales, y se cancela el Certificado de Sello Digital del emisor. El nombre y el RFC del contribuyente se publican en el portal del SAT y en el Diario Oficial de la Federación dentro de los 45 días hábiles siguientes.
Qué pasa si recibiste una factura de alguien investigado
El golpe no queda solo en quien emitió la factura: quienes recibieron esos CFDI y los usaron para deducir o acreditar impuestos tienen 30 días naturales desde la publicación en el DOF para corregir su situación con una declaración complementaria. Si no lo hacen, también arriesgan la restricción temporal de su propio Certificado de Sello Digital.
Antes de asumir que se trata de un operativo generalizado, conviene tener en cuenta:
- El SAT mismo aclaró que no existe un programa de inspecciones masivas a todos los comercios.
- Las visitas se basan en análisis de riesgo fiscal y en inconsistencias detectadas previamente en la información del contribuyente.
- Tener la documentación de cada operación al día —contratos, pagos, inventarios— es la mejor forma de estar preparado ante una eventual revisión.