En esta noticia
- Barclays destaca la caída de la deuda argentina
- La advertencia de Barclays: el superávit se reduce y la recaudación pierde fuerza
- JP Morgan advierte que la recuperación económica todavía es incompleta
- Inflación: los dos bancos anticipan una desaceleración lenta
- El desafío de 2027: sostener el equilibrio fiscal sin depender exclusivamente del ajuste
Barclays y JP Morgan coinciden en que la economía argentina llega a 2027 con avances importantes en materia fiscal, pero también con desafíos que podrían poner a prueba la sostenibilidad del programa económico de Javier Milei.
Mientras el banco británico destaca la reducción de la deuda pública desde el 108% del PBI hasta poco más del 70%, advierte que el superávit pierde fuerza por la caída de la recaudación. JP Morgan, por su parte, señala que la recuperación de la industria y la construcción “todavía es insuficiente para compensar las caídas anteriores”.
A esto se suma una inflación que, según ambas entidades, continuará desacelerándose lentamente. El principal interrogante de Wall Street es si el Gobierno podrá sostener el equilibrio fiscal durante el año electoral sin una recuperación más firme de la actividad.
Así, la economía argentina llega a la recta final de 2026 con una mejora considerable de sus indicadores fiscales, pero también con señales de debilidad en la actividad y una desaceleración de la inflación que todavía enfrenta obstáculos.
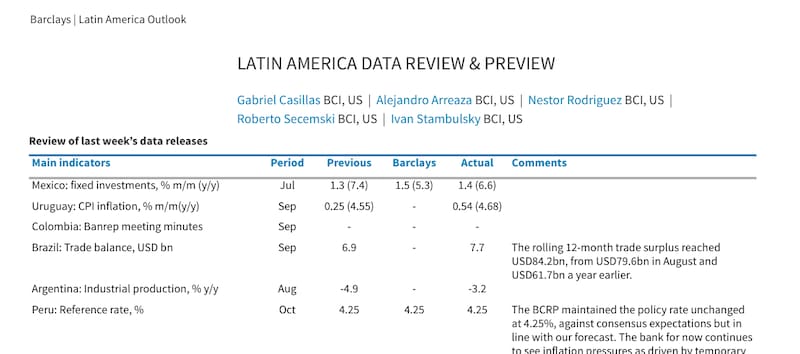
En su informe Latin America Outlook: Fiscal vigilance, el banco británico destaca que el ajuste del gasto público permitió transformar el déficit primario en superávit y reducir significativamente el peso de la deuda sobre el Producto Interno Bruto (PIB).
Sin embargo, también advierte que el superávit fiscal comenzó a reducirse y que la debilidad de la actividad económica representa una amenaza para la recaudación. El diagnóstico encuentra un complemento en el último informe de JP Morgan sobre la Argentina, que identifica una recuperación todavía incompleta de la industria y la construcción, después de la fuerte contracción registrada en julio.
Las conclusiones de ambos bancos permiten identificar uno de los principales desafíos de la economía argentina: mantener el equilibrio de las cuentas públicas mientras se consolida la recuperación de la actividad y continúa el proceso de desinflación.
Barclays destaca la caída de la deuda argentina
Uno de los aspectos más favorables del análisis de Barclays es la evolución de las cuentas públicas desde diciembre de 2023.
Según el banco, Argentina pasó de registrar un déficit primario equivalente al 2,9% del PBI en 2023 a alcanzar un superávit del 1,8% en 2024. La mejora, cercana a cinco puntos porcentuales del producto, “estuvo explicada íntegramente por la reducción del gasto público”, dice.
Durante 2025, el superávit primario se moderó hasta el 1,4% del PBI y, para 2026, Barclays proyecta que finalizará en torno al 1,1%.
Aunque esta trayectoria refleja una reducción gradual del resultado positivo, la entidad considera que los niveles actuales todavía son compatibles con la estabilidad de la deuda pública en el mediano plazo.
El informe también destaca una mejora “significativa” en los indicadores de endeudamiento.
La deuda total del sector público pasó del 108% del PBI antes de la llegada de Milei a poco más del 70% en la actualidad, de acuerdo con las estimaciones de Barclays.
La comparación resulta todavía más favorable cuando se excluyen las obligaciones que el propio sector público mantiene consigo mismo. Bajo esa medición, la deuda se ubica alrededor del 40% del PBI, aproximadamente 20 puntos porcentuales por debajo de los niveles del tercer trimestre de 2023.
Para Barclays, estos indicadores colocan a la Argentina en una posición relativamente favorable frente a otros países latinoamericanos, incluso después de considerar la debilidad que todavía presentan las reservas internacionales netas.
De todos modos, la reducción de la relación deuda/PBI no implica que hayan desaparecido los desafíos financieros. La disponibilidad de divisas, la capacidad de afrontar vencimientos y las condiciones de acceso al financiamiento son aspectos relevantes para evaluar la sostenibilidad de la deuda.
La advertencia de Barclays: el superávit se reduce y la recaudación pierde fuerza
El reconocimiento de los avances fiscales viene acompañado de una advertencia.
Barclays observa señales de “un deterioro gradual del resultado primario, principalmente como consecuencia de la evolución de los ingresos tributarios”.
Según sus cálculos, el superávit primario acumulado en doce meses se redujo desde un máximo equivalente al 1,8% del PBI a comienzos de 2025 hasta el 1,3% en agosto de 2026.
El banco identifica que los ingresos fiscales se encuentran 2,6 puntos porcentuales del PBI por debajo de los niveles de 2023.
Esta disminución responde a una combinación de factores. Por un lado, decisiones de política tributaria, como las reducciones de impuestos a las exportaciones y sobre el patrimonio. Por otro, el menor dinamismo de la actividad económica, que limita la capacidad de recaudación.
El segundo factor adquiere especial importancia para las perspectivas de los próximos meses.
Una recuperación económica insuficiente podría impactar de lleno en los ingresos fiscales y reducir el margen disponible para sostener el superávit, incluso si el Gobierno mantiene una política de contención del gasto.
En ese sentido, Barclays diferencia dos riesgos. En el corto plazo, la principal preocupación es la debilidad de la actividad y su impacto sobre la recaudación. En el mediano plazo, la cuestión central pasa por la continuidad del actual esquema fiscal.
El banco destaca que el proyecto de Presupuesto para 2027 contempla nuevamente el equilibrio de las cuentas públicas, una señal de la intención oficial de preservar la disciplina fiscal durante un año electoral.
No obstante, considera que la sostenibilidad del marco fiscal dependerá también de su continuidad bajo futuras administraciones.
JP Morgan advierte que la recuperación económica todavía es incompleta
El análisis de JP Morgan permite profundizar en uno de los principales riesgos identificados por Barclays: la debilidad de la actividad económica.
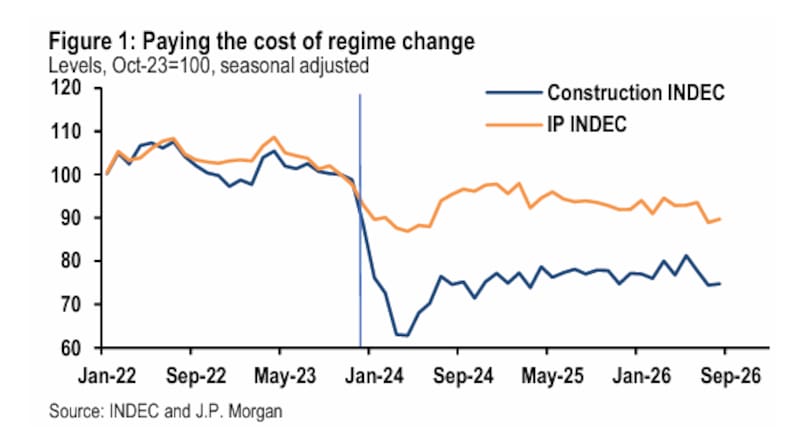
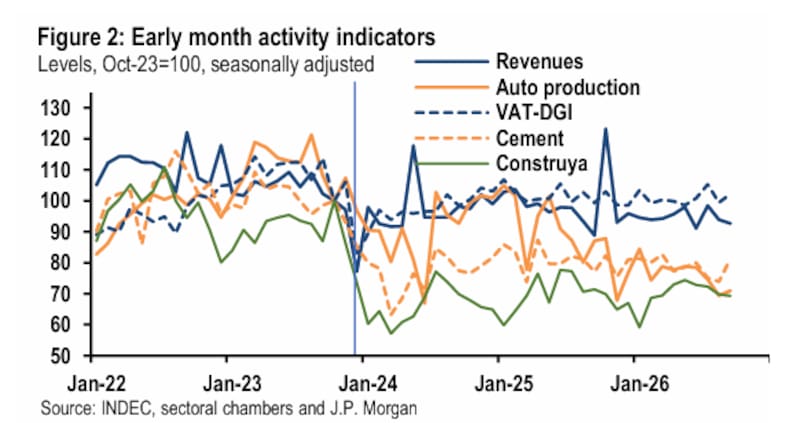
En su informe elaborado por Diego Pereira y Lucila Barbeito, el banco estadounidense señala que los datos de agosto respaldan la expectativa de una recuperación después del fuerte retroceso registrado en julio, aunque todavía insuficiente para compensar las pérdidas anteriores.
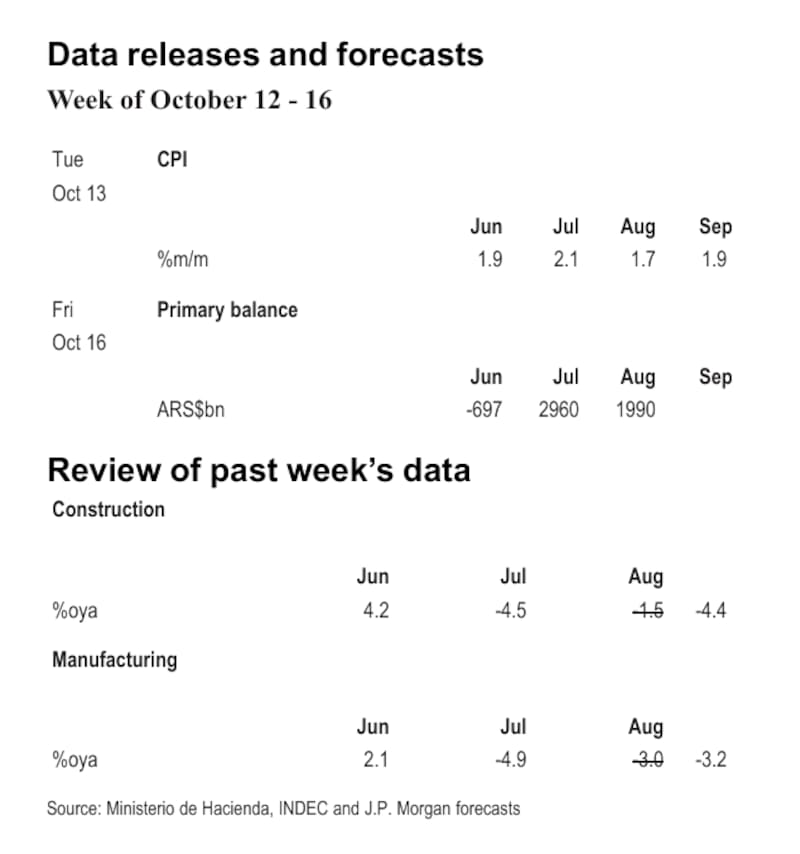
Según JP Morgan, la producción manufacturera aumentó un 0,9% mensual desestacionalizado en agosto, mientras que la construcción avanzó un 0,4%.
Sin embargo, esas mejoras llegaron después de contracciones mucho más pronunciadas durante julio, que fueron revisadas al 5% y al 4,4%, respectivamente.
Como consecuencia, la industria todavía se encontraba un 4,1% por debajo de su nivel de junio y la construcción acumulaba una caída del 4% frente a ese mismo mes.
Los indicadores preliminares de septiembre tampoco ofrecen una señal uniforme.
En la construcción, los despachos de cemento crecieron un 9,7% mensual desestacionalizado y superaron en un 1,4% los niveles de junio. Sin embargo, el índice Construya retrocedió un 0,6% mensual y permaneció un 4,9% por debajo de su nivel de junio.
En el sector automotor también aparecieron señales de estabilización, aunque con limitaciones.
La producción de vehículos aumentó un 2,2% mensual en septiembre y las exportaciones crecieron un 6,9%. Pese a ese repunte, la producción permaneció un 9,6% por debajo del nivel de junio.
Por su parte, las ventas de automóviles en el mercado interno retrocedieron un 0,7% mensual y terminaron el trimestre un 4,7% por debajo de junio.
Estos indicadores refuerzan la preocupación de Barclays sobre el desempeño de la actividad, aunque JP Morgan también encuentra algunas señales favorables en la recaudación.
El banco señala que los ingresos fiscales reales disminuyeron un 1,3% mensual desestacionalizado en septiembre, pero finalizaron el trimestre un 1,7% por encima de junio.
Además, la recaudación del IVA correspondiente a operaciones internas aumentó un 2,7% mensual, una señal que JP Morgan interpreta como relativamente constructiva para la evolución de la demanda doméstica.
La combinación de estos datos muestra un panorama heterogéneo: algunos sectores comienzan a recuperarse, pero el nivel general de actividad todavía no consigue compensar completamente la contracción anterior.
Inflación: los dos bancos anticipan una desaceleración lenta
La inflación constituye otro punto de encuentro entre los diagnósticos de Barclays y JP Morgan.
En su informe, Barclays proyecta que el Índice de Precios al Consumidor (IPC) de septiembre registrará una suba del 2% mensual, lo que llevaría la inflación interanual al 33,4%, prácticamente sin cambios respecto de agosto.
El banco espera que la inflación mensual oscile entre el 1,5% y el 2% durante los próximos meses.
Su análisis sostiene que, una vez alcanzados estos niveles, la inercia inflacionaria comienza a desempeñar un papel más importante en la evolución de los precios.
En particular, Barclays advierte que no identifica un ancla nominal suficientemente clara para quebrar esa dinámica.
Por ese motivo, proyecta que la inflación finalizará 2026 en torno al 30% anual y descenderá hasta niveles cercanos al 20% hacia fines de 2027.
JP Morgan presenta una estimación ligeramente inferior para septiembre, del 1,9% mensual, frente al 1,7% registrado en agosto.
Sin embargo, también identifica dificultades para profundizar el proceso de desinflación.
Según sus estimaciones de alta frecuencia, la inflación núcleo, que excluye precios regulados y estacionales, se ubicaría en el 1,8% mensual.
El banco presta especial atención a otra medición: la inflación núcleo sin alimentos, que estima en el 2,2% mensual.
Esta última variable muestra que determinadas presiones inflacionarias persisten incluso cuando se excluyen los componentes más volátiles del índice.
En conjunto, las proyecciones de ambos bancos sugieren que la desaceleración de los precios continuará, aunque con una velocidad limitada.
El desafío de 2027: sostener el equilibrio fiscal sin depender exclusivamente del ajuste
De cara a 2027, el análisis de Barclays plantea una cuestión central para la economía argentina: la sostenibilidad del programa fiscal en un contexto electoral y de recuperación económica todavía incierta.
El banco reconoce que la consolidación de las cuentas públicas permitió mejorar la dinámica de la deuda y establecer una condición necesaria para alcanzar una mayor estabilidad macroeconómica.
Sin embargo, también deja en claro que los resultados fiscales no están completamente aislados del desempeño de la economía real.
La menor recaudación, vinculada tanto con las decisiones tributarias como con la debilidad de la actividad, constituye uno de los principales factores que pueden condicionar la evolución del superávit.
En ese escenario, los datos presentados por JP Morgan agregan una dimensión relevante: aunque la industria, la construcción y algunos indicadores de consumo muestran señales de recuperación, todavía no existe evidencia suficiente de un repunte generalizado y sostenido.
A esto se suma una inflación que, según ambos bancos, continuará descendiendo gradualmente, pero que todavía enfrenta componentes persistentes.
Así, la discusión económica de cara a 2027 no se limita a la capacidad del Gobierno de mantener el gasto público bajo control. También incluye la posibilidad de consolidar una recuperación de la actividad que permita fortalecer la recaudación y sostener el equilibrio fiscal.