En esta noticia
- JP Morgan ve un riesgo para las ganancias en los envíos vinculados con China
- Goldman Sachs aplica un múltiplo menor a las mismas ganancias
- Citi mira el margen de enero y la conversión de pedidos en ventas
- Morgan Stanley saca a Nvidia de su lista de favoritas y sostiene el objetivo
- Bank of America mira quién financia la próxima ola de centros de datos
JP Morgan recortó de u$s 320 a u$s 215 su precio objetivo para Nvidia, una baja del 32,8%, y Goldman Sachs lo redujo de u$s 300 a u$s 220, un 26,7%. Los dos bancos conservaron sus recomendaciones positivas, pero llegaron a precios similares por caminos distintos.
JP Morgan bajó su previsión de ganancias ante el riesgo de mayores restricciones a los envíos vinculados con China. Goldman mantuvo sus estimaciones y redujo el múltiplo que aplica a esas ganancias tras la renuncia de Jensen Huang.
La primera prueba tras la salida del ahora ex CEO llega el martes 17 de noviembre, después del cierre de Wall Street. Nvidia publicará su tercer trimestre fiscal de 2027 y dará la conferencia a las 19 de la Argentina.
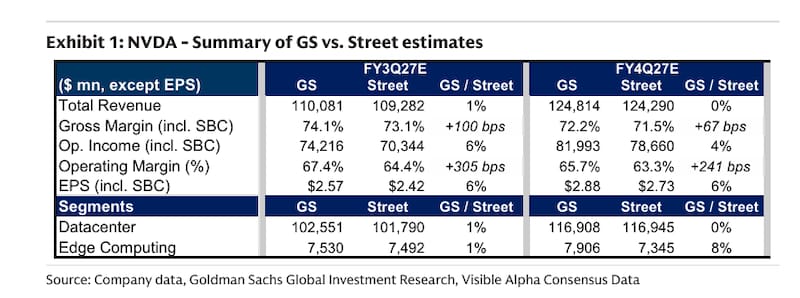
Por su parte, el Citi y Goldman estiman ventas de entre u$s 109.000 millones y u$s 110.081 millones, frente a los u$s 108.000 millones que había proyectado la compañía. Ambos esperan ingresos cercanos a u$s 125.000 millones para el trimestre que cierra en enero. Con proyecciones de ventas tan próximas, el margen bruto previsto para ese período y la visibilidad de los pedidos de 2028 pueden pesar más en la reacción de la acción.
La conferencia será la primera presentación de resultados de Colette Kress como CEO interina. Kress conservará también la dirección financiera mientras el directorio busca un sucesor permanente. La compañía comunicó que espera dar continuidad a sus operaciones, sus compromisos con clientes y su calendario de productos. No obstante, los bancos ponen el foco en cuánto de ese crecimiento se puede sostener con los pedidos ya comprometidos y cuánto depende de cerrar nuevos acuerdos.
JP Morgan ve un riesgo para las ganancias en los envíos vinculados con China
En su informe del 12 de noviembre, elaborado cuando la salida de Huang todavía se trataba como un escenario, Harlan Sur, Apoorva Kumar y Akanksh Chauhan, de JP Morgan Securities, excluyeron del modelo de ingresos para el año fiscal 2028 los envíos de la categoría «China + Otros».
Ese rubro representó alrededor del 8% de los ingresos del primer semestre fiscal de 2027. El banco considera que una fiscalización más estricta de los intermediarios del sudeste asiático podría alcanzar ventas que hoy se registran fuera de China.
Con ese supuesto, JP Morgan bajó de u$s 15,87 a u$s 14,45 su estimación de ganancia ajustada por acción para el año fiscal 2028, que corresponde en gran medida al año calendario 2027. Sobre esa nueva base aplicó un múltiplo de unas 15 veces para fijar el objetivo de u$s 215. Mantuvo la recomendación de sobreponderar.
El banco considera que Nvidia tiene equipo para ejecutar el plan de chips y software ya trazado para los próximos dos a tres años, con Vera Rubin, Rubin Ultra, Feynman y la plataforma CUDA.
A más largo plazo, la incógnita es si la nueva conducción podrá anticipar el próximo cambio tecnológico y sostener la ventaja que surge de vender el chip, el sistema y el software como una plataforma integrada. JP Morgan también se pregunta si la transición acelerará la búsqueda de proveedores alternativos entre los grandes clientes.
Goldman Sachs aplica un múltiplo menor a las mismas ganancias
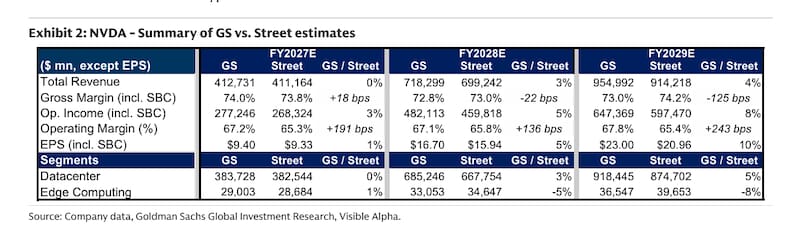
James Schneider y su equipo de Goldman Sachs mantuvieron su recomendación de compra después de la renuncia, pero bajaron de 30 a 22 veces el múltiplo aplicado a su ganancia normalizada de u$s 10 por acción. De ahí sale el nuevo objetivo de u$s 220. La estimación de ganancia por acción para el año calendario 2027 quedó en u$s 16,70.
El banco espera un impacto directo acotado sobre las ganancias en los próximos 12 a 18 meses, respaldadas por una cartera de pedidos con una visibilidad de 12 a 24 meses y por el avance de las próximas generaciones de chips.
El riesgo aparece en los nuevos negocios. Goldman espera que Nvidia cumpla los compromisos anunciados, pero ve más difícil que el equipo sucesor negocie nuevas inversiones entre varios socios a la escala que conseguía Huang. Si los proveedores de nube especializados en IA tienen menos acceso al capital, pueden demorar proyectos y, con ellos, sus compras de equipos.
Para el martes, Goldman proyecta u$s 110.081 millones en ventas, de los cuales u$s 102.551 millones provendrían de centros de datos. Su previsión de ganancia por acción para el trimestre supera en 6% el consenso que recoge el informe. La información con más valor para su tesis sería cuánto de la expansión de 2028 cuenta con centros de datos ya en construcción o con capacidad eléctrica e instalaciones aseguradas. Eso permitiría estimar qué parte de los pedidos podría quedar expuesta a demoras.
Citi mira el margen de enero y la conversión de pedidos en ventas
En su previa del 10 de noviembre, Atif Malik y Papa Sylla, de Citi Research, bajaron el objetivo de u$s 315 a u$s 285 y mantuvieron la recomendación de compra. Conservaron sus estimaciones de ganancias y redujeron el múltiplo de 21 a 19 veces por la caída de las valuaciones del mercado y las dudas que todavía rodeaban la continuidad de Huang.
Citi estima ingresos de unos u$s 109.000 millones para el trimestre de octubre y de u$s 125.000 millones para el de enero. En este último prevé un margen bruto de 71,5%, frente al 72,1% del consenso que usa el banco. Goldman, en su propia previa, proyectó 72,2% frente a un consenso de referencia de 71,5%.
Citi atribuye la presión sobre la rentabilidad a las memorias de alto ancho de banda (HBM) más caras y a los costos iniciales de producir Rubin a mayor escala. La guía de margen permitirá medir cuánto del aumento de ventas puede trasladarse a ganancias.
Para Citi, buena parte de la demanda de 2027 ya está comprometida. En 2028, el riesgo es que los permisos de obra y el acceso al financiamiento demoren la puesta en marcha de nuevos centros de datos, especialmente entre las empresas de nube más jóvenes. Una cartera de pedidos abultada puede sostener las previsiones de demanda y, al mismo tiempo, ofrecer poca certeza sobre el trimestre en que se facturarán esas ventas.
Morgan Stanley saca a Nvidia de su lista de favoritas y sostiene el objetivo
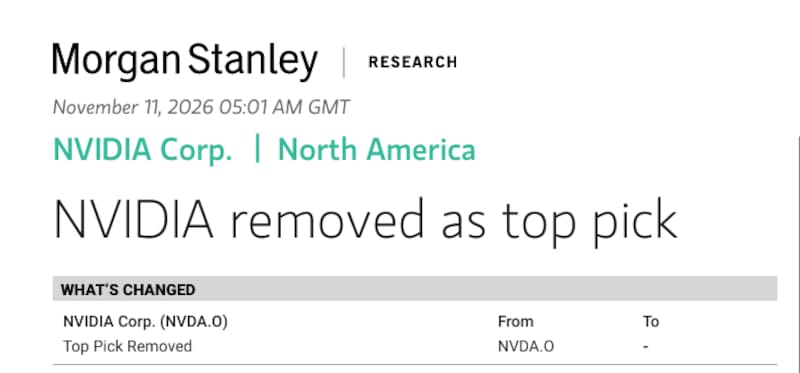
El 11 de noviembre, antes de la renuncia, Joseph Moore y su equipo retiraron a Nvidia de la lista de acciones favoritas de Morgan Stanley. El papel había perdido más del 25% desde su incorporación el 2 de octubre, lo que activó la regla interna de salida de esa lista.
El banco mantuvo la recomendación de sobreponderar y el objetivo de u$s 300 a 12 meses, calculado sobre un múltiplo cercano a 20 veces su estimación de ganancias de 2027.
Morgan Stanley cree que la escasez de terrenos, electricidad e instalaciones para centros de datos puede favorecer la cuota de mercado de Nvidia. Si los clientes tienen capacidad limitada para instalar equipos, el banco considera que Rubin está bien posicionado para captar una mayor parte de esa inversión.
Su escenario bajista, de u$s 160 por acción, contempla una desaceleración más marcada de los ingresos de centros de datos, con riesgos que incluyen mayor competencia, el avance de chips propios de los clientes y el endurecimiento de los controles de exportación.
Bank of America mira quién financia la próxima ola de centros de datos
El informe de Vivek Arya y su equipo de BofA Securities, del 9 de noviembre, mantuvo la recomendación de compra y el objetivo de u$s 350. E
l banco trazó tres escenarios durante la investigación interna. Uno de contención, con continuidad de la conducción y sin hallazgos materiales. Otro de incertidumbre prolongada, con presión sobre la valuación. Y uno de escalada, en el que una disrupción directiva, hallazgos adversos o nuevas restricciones obligarían a revisar las ganancias. El objetivo de u$s 350 corresponde a ese informe previo a la renuncia.
BofA también planteó un riesgo para la cadena de proveedores. Si Nvidia modera sus inversiones en clientes y el capital alternativo tarda en llegar, podrían postergarse proyectos que generan pedidos de memorias, equipos de redes y otros componentes. El efecto para el sector depende de si ese gasto termina en manos de otros proveedores o si el proyecto entero se demora.
Con el trimestre de octubre ya cerrado antes de la salida de Huang, la reacción del martes dependerá en buena medida de lo que Kress pueda precisar sobre los próximos trimestres. La guía de enero mostrará cuánto pesan la memoria y el despliegue de Rubin sobre el margen. Los datos sobre centros de datos con obra, energía y capital asegurados ayudarán a juzgar si los pedidos de 2028 pueden convertirse en ventas en los plazos que Wall Street descuenta.