
En esta noticia
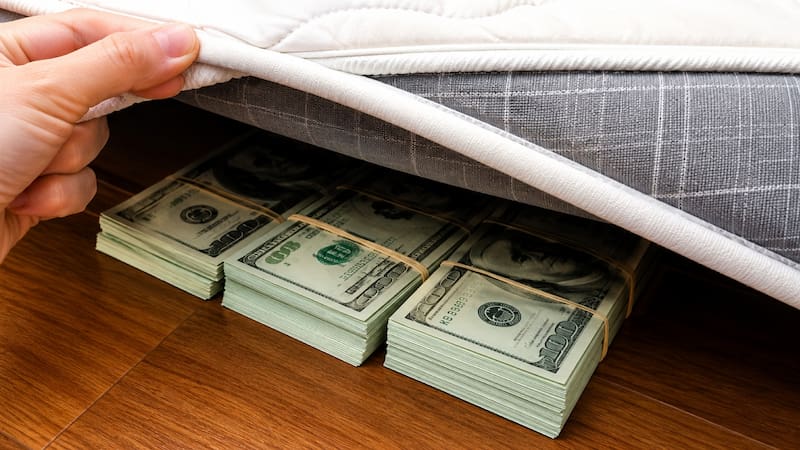
A los capítulos de la Inocencia Fiscal escritos, ahora se le suma otro. La Unidad de Información Financiera, recientemente, emitió una nueva resolución flexibilizando los controles para que los indecisos a sacar los dólares del colchón puedan adherir sin dudas al régimen.
Esto no ocurrió ni en los blanqueos, que no permitieron aliviar los controles para los contribuyentes que se inscribieron. Sin embargo el gobierno insiste en tratar de llevar más tranquilidad a las personas creando un sistema simplificado de control del origen del dinero, que deben aplicar los sujetos obligados por la UIF.
La saga completa
Todo empezó en mayo del 2025 con el decreto 353, la RG de ARCA 5704 y el envío del proyecto de ley al Congreso, creando la presentación simplificada del impuesto a las ganancias.
Adicionalmente, el Poder Ejecutivo por el decreto invitó a la Unidad de Información Financiera (UIF) a que, en el marco de la ley 25.246 vinculado a la prevención de lavado de activos para la financiación del terrorismo, la proliferación de armas, el narcotráfico y la trata de personas, adecue su normativa para la desregulación de los trámites vinculados con la inversión y la adquisición de bienes.
Cumpliendo con la solicitud realizada por el gobierno, la UIF emitió la resolución 78/25 por la cual se elevaron los umbrales de control que obligan a los sujetos obligados por la ley 25.246, a informar a sobre el movimiento de los fondos. Por otro lado, por medio del decreto 274/25, la UIF dejó de intervenir como parte querellante en las causas judiciales vinculadas a hechos de corrupción y de lavado de activos.
Luego del cambio de integración del Congreso, en diciembre del año pasado, fue aprobada la ley de inocencia fiscal (27.799), que en su decreto reglamentario (93/26) expresaba que la constancia de adhesión del contribuyente al régimen de declaración jurada simplificada del impuesto a las ganancias, debía ser considerada por las entidades financieras como un antecedente favorable en la identificación y el monitoreo de esas operaciones.

Posteriormente la ley 27.826, que flexibilizó el ingreso a la inocencia fiscal, por si quedaban dudas volvió a ratificar lo establecido por el Poder Ejecutivo en cuanto a que la simple inscripción del contribuyente en la inocencia fiscal, dentro de la página de ARCA, tiene que ser considerada por los todos los sujetos incluidos en la ley de prevención de lavado de activos como un antecedente favorable.
Por último, en estos días, la UIF emitió la Resolución 144 que establece un régimen específico de antecedente favorable vinculado con las medidas de actuación y control de los sujetos obligados por la ley 25.246, basada en la recomendación 10 del GAFI que se habilita a los países permitir que las instituciones financieras apliquen medidas de “debida diligencia simplificada” cuando los riesgos de lavado de dinero identificados sean menores.
La ley 25.246 obliga a informar sobre riesgos de lavado de activos de origen delictivo a las entidades financieras; las agencias de cambio; las empresas transportadoras de caudales; las empresas proveedoras de servicios de cobros y pagos; los proveedores no financieros de crédito; los operadores del mercado de cambios; las empresas aseguradoras; las cooperativas y mutuales; las sociedades de capitalización y ahorro; los proveedores de servicios virtuales; los juegos de azar; los corredores inmobiliarios; los que intervienen en el mercado de obras de arte, antigüedades y objetos suntuarios; los abogados, contadores y escribanos; así como a los registros públicos de bienes muebles e inmuebles.
También a los organismos de la Administración Pública; el Banco Central; la Superintendencia de Seguros; la Comisión Nacional de Valores y la propia Agencia de Recaudación de Control Aduanero (ARCA). La obligación establecida en la ley, incluso no puede eludirse en los casos en que se sanciona una exteriorización y blanqueo de activos.
Régimen de Debida Diligencia Simplificada
La reciente resolución 144 de la UIF, estableció el régimen específico de antecedente favorable y un Régimen de Debida Diligencia Simplificada Especial, en el marco de las medidas que deben tomar los sujetos obligados a intervenir por la ley 25.246. Consiste en un mecanismo flexible y de menor rigidez para los que intervienen en los controles, sobre los contribuyentes que adhirieron al régimen de declaración simplificada del impuesto a las ganancias.
Este sistema más flexible rige para determinadas operaciones de ingreso de fondos al sistema financiero formal realizadas mediante los mecanismos autorizados por el Banco Central y por la Comisión Nacional de Valores. Debe utilizarse para medir los factores de riesgo aplicables sobre todos los contribuyentes alcanzados por el beneficio de inocencia fiscal.
Se aplica dentro de un umbral de $ 100 millones, previsto en la ley, en donde no debe exigirse documentación de respaldo, que acredite la actividad económica desarrollada, ni justificar el origen de los fondos o el patrimonio, tampoco demostrar capacidad de ahorro ni el propósito de la operación.
Este mecanismo deben utilizarlo los sujetos obligados enumerados en el artículo 20 de la ley 25.246, que intervienen en esas operaciones. Hay que constatar la adhesión del cliente en el régimen de inocencia fiscal, cumpliéndose los requisitos que exige la ley, verificando que no es funcionario público, sin impedimento de que sea un familiar; ni gran contribuyente y tampoco personas vinculadas a listas de terrorismo o sanciones internacionales.
Los controles que deben realizarse del cliente se limitan a que se encuentre adherido al Régimen Simplificado de Ganancias, las operaciones de depósitos o pagos en efectivo no configurarán, por sí solas, un indicador suficiente de riesgo o sospecha. Tampoco la ausencia de documentación respaldatoria que acredite la modalidad o el circuito cambiario mediante el cual el cliente adquirió los fondos depositados en moneda extranjera no será considerada, aisladamente, un elemento determinante para calificar una operación como sospechosa.
Los controles que deben hacerse del cliente
- La obtención y registro del tipo y número de documento de identidad, la nacionalidad y el domicilio que surjan de dicho documento. En el caso de sucesiones indivisas, la identificación se realiza mediante la CUIT de la sucesión y la identificación del administrador judicial o extrajudicial, debiendo acompañarse la documentación correspondiente. Para clientes no presenciales deben utilizarse los mecanismos electrónicos aprobados.
- La comprobación que el cliente se encuentre adherido al Régimen de Declaración Jurada Simplificada mediante consulta al servicio de validación de ARCA. No podrán ser funcionarios públicos, pero sí sus familiares.
- La verificación de que el cliente no se encuentre incluido en el registro internacional ni de la UIF en materia de financiamiento de la proliferación de armas de destrucción masiva. Deben hacerse los controles relacionados con el financiamiento del terrorismo, narcotráfico y trata.
- El cumplimiento de las disposiciones de la resolución UIF vigente en materia de personas expuestas políticamente.
- El Cliente mantenga relaciones comerciales u operaciones con países, jurisdicciones o territorios identificados por el GAFI bajo monitoreo intensificado, o de alto riesgo sujetos a un llamado a la acción, o incluidos en listas de jurisdicciones no cooperantes en materia de transparencia fiscal.
- En el caso de transferencias de valores negociables o activos virtuales, cuando la jurisdicción de origen de las subcuentas o cuentas corresponda a alguna de las jurisdicciones no cooperantes.
- El sujeto obligado determine sobre la base de factores de riesgo específicos, materiales y documentados relativos al cliente o la operación, que el nivel de riesgo resulta incompatible con la aplicación de la Debida Diligencia Simplificada Especial.
- Existan elementos que generen sospecha de operaciones ilícitas del cliente o de la operación, con independencia de su monto.
Qué medidas no se tendrán en cuenta en el control
En el marco del régimen de Debida Diligencia Simplificada Especial de la inocencia fiscal no serán exigibles respecto de las operaciones comprendidas:
- La obtención de copias de documentación respaldatoria de la actividad económica del Cliente.
- La acreditación del origen de los fondos, ingresos o patrimonio.
- La solicitud de información adicional sobre el propósito de la relación comercial, en las circunstancias objetivas de la transacción.
- La verificación de la consistencia de la operación con la capacidad de ahorro del Cliente.
La flexibilización legal
La ley 27.826, que modifica la 27.799 de inocencia fiscal, establece lo siguiente:
“La constancia de adhesión a la modalidad simplificada de declaración jurada del Impuesto a las Ganancias deberá ser considerada por los sujetos obligados bajo el artículo 20 de la ley 25.246 como un antecedente favorable en la identificación y monitoreo de las operaciones realizadas por los contribuyentes. A estos efectos, la Unidad de Información Financiera (UIF) deberá dictar la normativa complementaria necesaria.
Los sujetos obligados continuarán alcanzados por las obligaciones en materia de prevención del lavado de activos, financiamiento del terrorismo y financiamiento de la proliferación de armas de destrucción masiva, incluyendo la realización de debida diligencia del cliente, de acuerdo con los lineamientos dictados por la Unidad de Información Financiera (UIF).
La Agencia de Recaudación y Control Aduanero deberá establecer servicios de consulta automatizados y/o interfaces de programación de aplicaciones (API), en los términos y condiciones que dicho organismo determine, a efectos de permitir que los sujetos obligados validen la situación del cliente respecto de la modalidad simplificada de declaración jurada del Impuesto a las Ganancias, sea que se encuentre adherido, excluido o haya solicitado la baja del régimen”.

Controles por afuera de la Inocencia Fiscal
La UIF establece los umbrales para informar tomando como referencia los salarios mínimos vitales y móviles. El valor de cada unidad, para el primer semestre 2026, es de $ 367.800. Los umbrales no constituyen un límite para poder operar, cuando se superan los topes no se prohíbe realizar la operación, ni la considera como un acto ilícito, pero sí deben justificarse los fondos.
De superarse el umbral, los que intervienen en la operación, definidos como sujetos informantes por la ley tienen que solicitar mayor información al cliente, exigiendo declaraciones juradas o respaldo del origen de los fondos. Por ejemplo, para depositar dinero en cuentas bancarias el umbral es de 40 SMVM, es decir $ 14.712.000; para adquirir inmuebles 750 SMVM, o sea $ 275.850.000 y para comprar automóviles $ 63.258.387.
La fecha de vencimiento para la presentación de la declaración jurada del impuesto a las ganancias volvió a postergarse al 16 de noviembre. Queda por ver si con la flexibilidad realizada hasta ahora alcanza para tentar a las personas para que saquen los dólares del colchón, o si serán necesarias más normas para continuar con la seducción.