El mercado de bonos en pesos opera con menor volatilidad y los analistas ven valor en títulos a tasa fija, así como también en instrumentos CER. Las expectativas cambiarias y de inflación serán determinantes para definir el éxito en las inversiones en pesos. Cuáles son los bonos recomendados para los arriesgados y los cautelosos.
En busca de alterativas
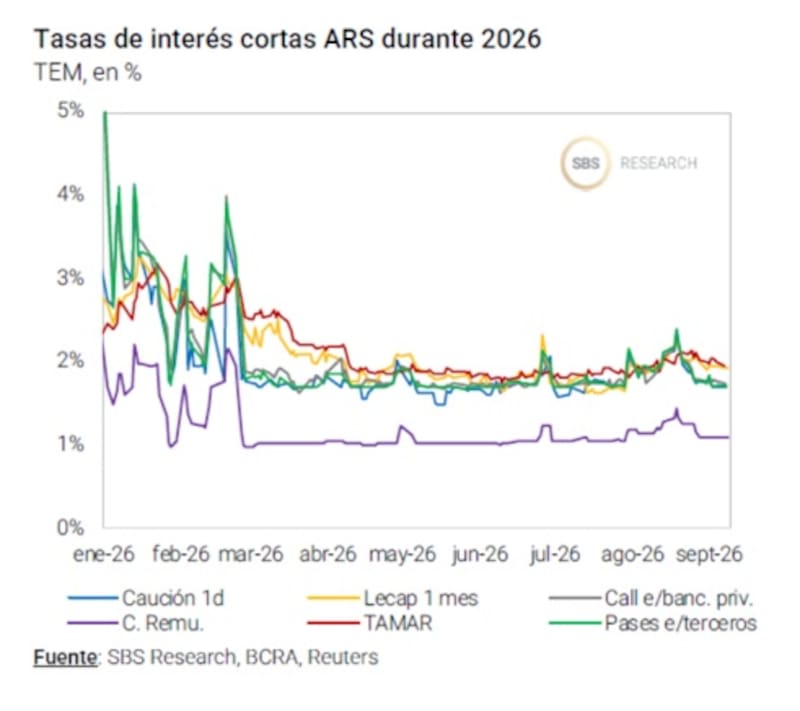
Con el IPC acelerando la desinflación y las tasas en pesos normalizándose, el mercado busca oportunidades para los pesos. Actualmente, las tasas en pesos se mantienen relativamente estabilizadas, aunque con una leve presión alcista en el tramo de mayor plazo.
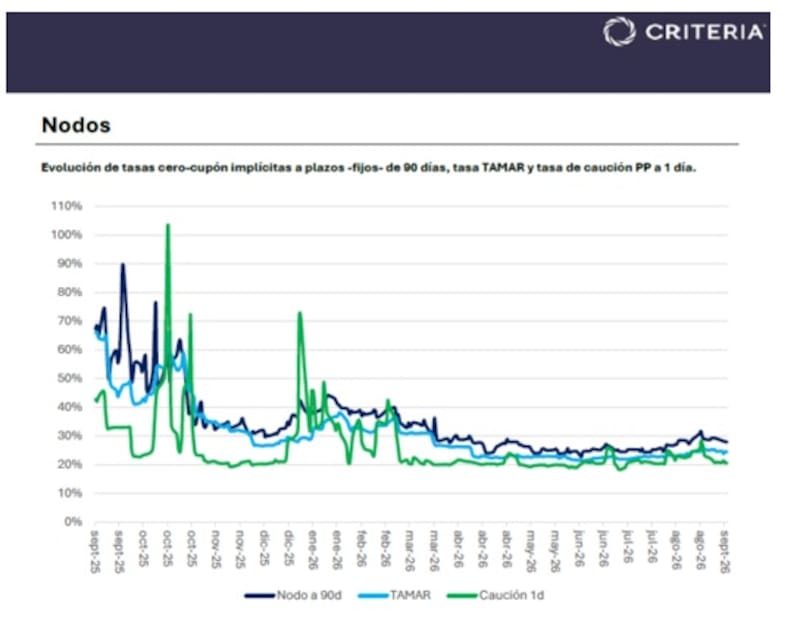
Las tasas a corto plazo en la curva a tasa fija a 90 días se ubican en torno al 28% TNA, después de haber trepado recientemente hacia la zona del 30%, mientras que la TAMAR ronda el 25% y la caución a un día se mantiene cerca del 20%-21%.
La foto actual muestra así una curva positiva entre la tasa de muy corto plazo y la tasa a 90 días: el mercado exige aproximadamente 7-8 puntos porcentuales adicionales para inmovilizar pesos a tres meses respecto de la caución overnight.
A su vez, la TAMAR se ubica en un nivel intermedio. En las últimas ruedas, se observa que las tasas cortas volvieron a ubicarse por encima de la TAMAR, reflejando una mayor prima exigida por el mercado para extender duration en pesos.
Como referencia complementaria, las tasas activas del Banco Nación a 90 días se encuentran actualmente alrededor del 27% TNA, consistente con un mercado de pesos que opera en la zona media/alta del 20%.
La reciente volatilidad de tasas hizo que se abran oportunidades para aquellos inversores conservadores y también para los más arriesgados.
En definitiva, todo dependerá de la dinámica futura del dólar y de las tasas de interés en los próximos meses.
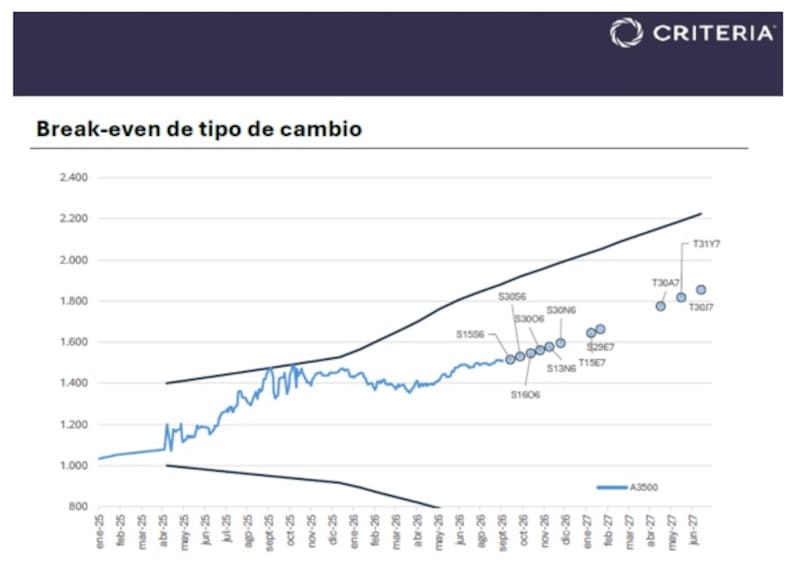
Con un dólar oficial en $1.530, la dinámica de tasas vuelve a poner en primer plano el atractivo del carry trade. Tomando como referencia una inversión a tasa fija a 90 días cercana al 28% TNA, el rendimiento acumulado durante tres meses se aproxima al 7%.
Esto implica que el tipo de cambio debería registrar una suba de una magnitud similar durante ese período para neutralizar completamente la ganancia obtenida por permanecer en pesos.
En números, el punto de equilibrio cambiario se ubica aproximadamente en $1.635-$1.640 dentro de 90 días.
Es decir, desde los actuales $1.530, el dólar tendría que avanzar alrededor de $105, o cerca de 7%, para empatar el retorno de una colocación a tasa fija.
Si dentro de tres meses el dólar se mantiene por debajo de esa zona, el inversor que realizó carry conservaría una ganancia medida en dólares; si supera ese nivel, el resultado de la estrategia comenzaría a tornarse negativo.
La cuenta también permite dimensionar el ritmo de depreciación necesario para poner en jaque al carry. Un avance cercano al 7% en tres meses equivale, de manera aproximada, a una suba promedio del dólar de algo más de 2% mensual compuesto.
Por lo tanto, mientras el ritmo de depreciación cambiaria permanezca por debajo de ese umbral y las tasas se sostengan en los niveles actuales, la tasa en pesos continúa ofreciendo un colchón frente a una eventual suba del dólar.
La TAMAR ofrece un margen algo menor. Con una tasa cercana al 25% TNA, el rendimiento a 90 días ronda el 6,2%, llevando el dólar de equilibrio hacia aproximadamente $1.625. En consecuencia, la tasa fija a 90 días presenta actualmente un mayor margen de cobertura frente a una depreciación cambiaria que las colocaciones vinculadas a la TAMAR.
Los analistas de Criteria detallaron que, para quienes deban mantener exposición en pesos, se inclinan por el tramo más corto de la curva a tasa fija, con vencimientos en octubre y noviembre, como el S30O6 o el S30N6.
“Estos bonos permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión”, indicaron.
A su vez, y para perfiles menos adversos al riesgo, desde Criteria favorecen instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin resignar protección frente a un escenario de tasas o tipo de cambio más elevados.
“En este grupo, vemos valor en el dual DLK-TAMAR TMVE8 a pesar del costo implícito de la opcionalidad que da cobertura mientras que, con una mirada más orientada al preámbulo electoral de octubre de 2027, incorporamos el bono ajustado por CER TZXS7”, afirmaron.
Facundo Barrera, socio de Fincoach, detalla que, para un perfil agresivo, los bonos en pesos pueden ser una alternativa.
“La calma cambiaria abre una oportunidad para maximizar rendimientos en moneda local con horizonte de mediano plazo. Por ejemplo, en la Lecap T15E7 (vencimiento 15/01/27) observamos un rendimiento directo del 8,7%. Bajo el supuesto de un tipo de cambio en $1.600 para esa fecha (frente a un MEP de $1.530 actual), esta alternativa arroja una TEA estimada del 12,4% en dólares”, dijo.
A su vez, para un perfil conservador, Barrera detalla que la dolarización de portafolios es una buena opción.
“A medida que nos aproximemos al hito electoral de octubre 2027, la volatilidad sobre el tipo de cambio irá en aumento. Por ello, para inversores cautos o que busquen cubrirse con anticipación, resulta oportuno comenzar a construir o acentuar la dolarización de sus portafolios de manera escalonada aprovechando los niveles actuales”, sostuvo.
Por su parte, Juan Manuel Franco, economista jefe de Grupo SBS, explicó que el descenso de las tasas cortas de las últimas ruedas modifica el balance del carry.
“Los rendimientos nominales del tramo corto ya no ofrecen el colchón de semanas atrás, pero una inflación nacional a la baja devuelve el atractivo real a las Lecap cortas, que siguen siendo nuestro vehículo base para perfiles conservadores en pesos”, detalló.
En esa línea, agregó que entiende que los duales aparecen como la mejor opción para quienes quieran estirar duration.
“Seguimos priorizando duration corta en pesos, extendiendo solo vía duales”, dijo Franco.
Expectativa cambiaria
Bajo este panorama, la principal variable para el carry pasa por la velocidad de ajuste del dólar.
Con tasas a 90 días cercanas al 28% TNA, el mercado puede absorber una depreciación del orden del 6%-7% trimestral antes de que desaparezca el retorno en dólares.
Una aceleración cambiaria por encima de ese ritmo comenzaría a erosionar rápidamente el atractivo de las posiciones en pesos.
A más de un año de la elección presidencial, no se ve un riesgo inminente de corrección cambiaria sino más bien un tipo de cambio acompañando a la inflación”, dijeron.
Si bien los inversores están incorporando una mayor demanda por cobertura cambiaria, por ahora no se ve ningún deterioro en las expectativas del tipo de cambio.
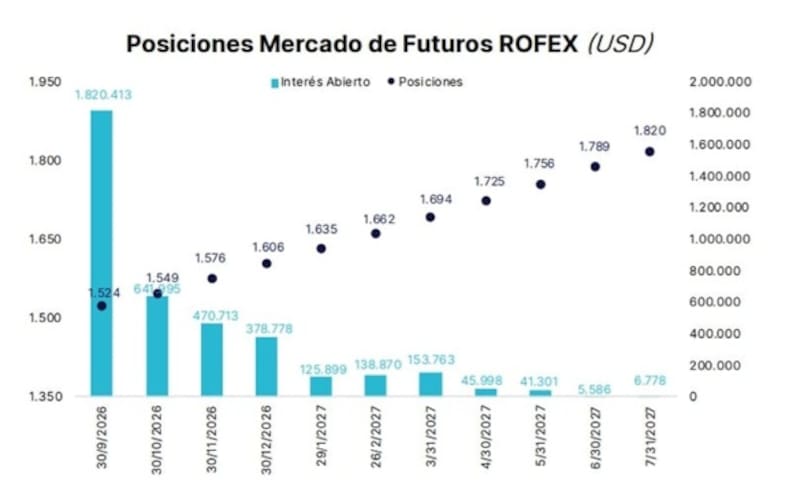
Es decir, el mercado de futuros mantiene una expectativa de depreciación gradual del peso, sin incorporar por ahora un salto discreto del tipo de cambio.
Tomando como referencia un dólar oficial de $1.530, los contratos proyectan una cotización de $1.549 para octubre, $1.576 para noviembre y $1606 para diciembre, lo que implica una suba acumulada cercana al 5% hacia fin de año.
La pendiente se vuelve más pronunciada hacia 2027 ya que el mercado marca un dólar de $ 1694 para marzo, $ 1756 para mayo y $ 1820 para julio, niveles que representan aumentos de aproximadamente 10,7%, 14,8% y 19%, respectivamente, frente al valor actual.
Rodrigo Benítez, economista jefe de Grupo ST, destacó que, si bien el tipo de cambio sigue lejos de las bandas formales, ha quedado claro que los comportamientos de la autoridad monetaria y cambiaria se modifican en la medida en que se van quebrando determinados márgenes.
“Posiblemente el BCRA busque que el tipo de cambio se siga deslizando, para no acumular presiones innecesarias y sobre todo para poder seguir comprando reservas. En los próximos 15 meses necesita comprar al menos u$s 10.000 millones adicionales para mejorar su posición de reservas, pagar Bopreales y venderle u$s 4900 millones al Tesoro”, dijo Benitez.
Sin embargo, el economista jefe de Grupo ST advierte que el ritmo al que el BCRA deja deslizar el tipo de cambio tiene un techo muy marcado y está determinado por la tasa de interés.
“Hoy la Tamar está en 25% de TNA y quedan 4 meses hasta fin de año. Eso implica que el tipo de cambio de hoy puede subir hasta un máximo de 8,6% hasta fin de año para no superar el ritmo de la tasa de interés. Eso dejaría el valor del dólar a fin de año en $1642. Esta cifra luce como un techo. Si verdaderamente quiere convencer al mercado de la conveniencia de mantenerse en pesos, el ritmo tiene que ser menor”, remarcó.
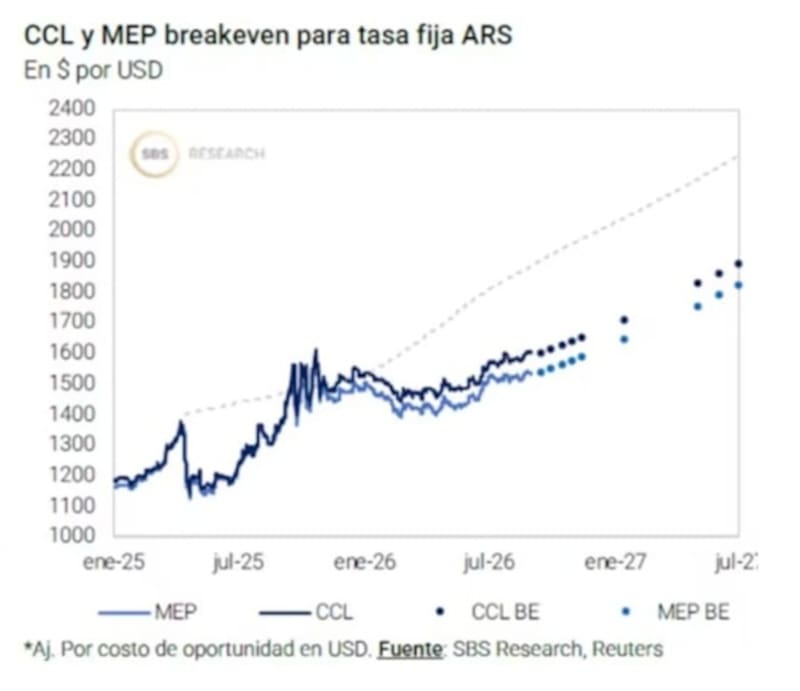
Los analistas de Facimex Valores sostuvieron que encuentran atractivo en el Bono Dual TAMAR – dollar linked de enero de 2028 (TMVE8) para navegar la antesala de la elección. Lo vemos como un instrumento ideal para cubrir la cartera de un escenario de tensión
“El pago del TMVE8 estará atado a las dos variables que enfrentarían mayor presión en un escenario de ese estilo como son el tipo de cambio y la tasa de interés”, explicaron.
Expectativa de inflación
Otra variable clave que impacta sobre el resultado de las inversiones hacia adelante es el futuro inflacionario.
Las expectativas de inflación continúan mostrando un sendero descendente, aunque con diferencias importantes entre las proyecciones privadas y lo que descuenta actualmente el mercado.
Después de registros mensuales superiores al 2% durante buena parte de 2026, el consenso espera que la inflación vaya convergiendo hacia niveles más cercanos al 1,5% mensual hacia el cierre del año.
El REM se mantiene en la zona de 1,5% a 1,8% mensual durante los próximos meses, con una reducción gradual hacia comienzos de 2027.
Es decir, el consenso no anticipa una caída abrupta de la inflación, sino una desinflación progresiva y relativamente lenta.
Otro dato relevante surge del break-even de inflación de los bonos, que representa aproximadamente la inflación implícita que surge de comparar instrumentos nominales y CER.
El mercado descuenta actualmente valores cercanos al 1,4% a 1,6% mensual para fines de 2026 y comienzos de 2027.
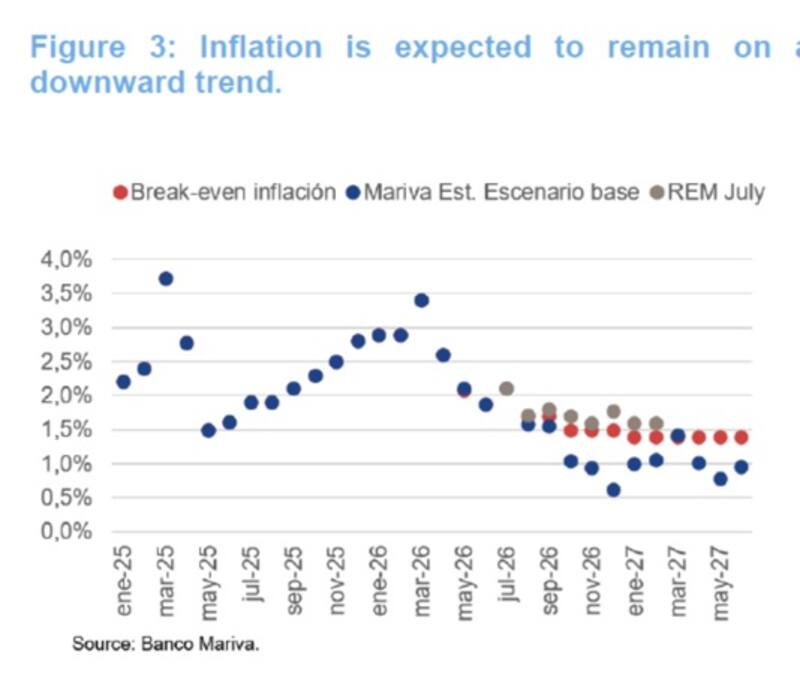
Los analistas de Research Mariva detallaron que esperan que la inflación mantenga una tendencia a la baja hacia los próximos meses.
“Nuestro escenario base se mantiene en gran medida alineado con una inflación implícita en el mercado de alrededor del 1,5% mensual para los próximos meses. No obstante, hacia finales de año y a lo largo del primer semestre de 2027, esperamos que el proceso de desinflación se intensifique, situándose la inflación por debajo de los niveles actualmente descontados en la curva”, dijeron.
Con esta visión sobre la mesa, desde Research Mariva detallaron que se abren alternativas de inversión para perfiles conservadores y para perfiles arriesgados.
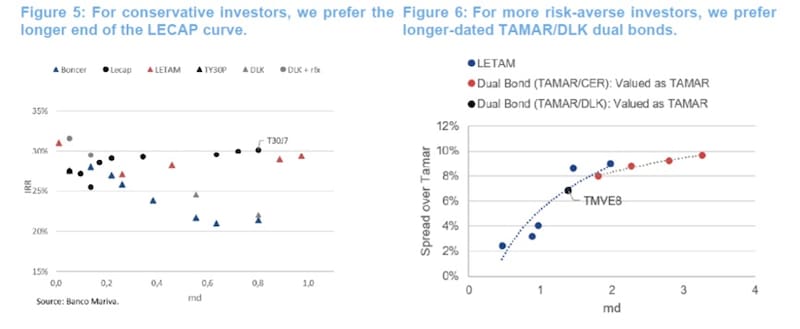
En ese sentido, para los inversores conservadores, los analistas de Research Mariva prefieren el tramo largo de la curva LECAP.
“Las cotizaciones del mercado sugieren que la tasa TAMAR se mantendrá en niveles similares a los actuales durante los próximos meses, mientras que nuestro escenario base apunta a una tasa algo menor, aunque todavía positiva en términos reales. Prevemos una senda de desinflación más marcada que la que descuenta actualmente el mercado. En este contexto, preferimos el bono T30J7, ya que debería beneficiarse de un descenso más rápido de la inflación y de las tasas nominales”, dijeron.
A su vez, para los inversores con mayor aversión al riesgo, desde Research Mariva favorecen los bonos duales (TAMAR/DLK) de mayor plazo.
“En los niveles actuales, el bono TMVE8 ofrece un diferencial del 6,9% sobre la tasa TAMAR, lo que proporciona un ´carry´ atractivo bajo nuestro escenario base. Una normalización de las condiciones de liquidez podría derivar en una compresión de los rendimientos y generar ganancias de capital adicionales. El precio actual del TMVE8 está en gran medida alineado con la curva TAMAR, lo que sugiere que la opcionalidad implícita vinculada al dólar linked, solo se refleja parcialmente en los precios de mercado”, indicaron.
Por consiguiente, entienden que la cobertura cambiaria resulta especialmente atractiva, sobre todo ante un ciclo electoral potencialmente más volátil en 2027.
La curva CER continúa ofreciendo tasas reales elevadas, especialmente a medida que se extienden los plazos.
En el tramo corto, los bonos ajustados por inflación operan mayormente con retornos reales del orden de CER +4%/+6%, mientras que hacia 2027 las tasas comienzan a ubicarse entre CER +6% y +9%.
El premio se amplía todavía más en el tramo 2028-2029, donde los rendimientos se concentran alrededor de CER +9%/+10% anual.
De esta manera, la curva mantiene una pendiente positiva, reflejando que los inversores demandan una prima considerable para extender duration en pesos.
La contrapartida es que los niveles actuales ofrecen un colchón importante por encima de la inflación ya que un bono que rinde CER +10% no sólo acompaña la evolución del índice de precios, sino que agrega aproximadamente diez puntos porcentuales de rendimiento real anual.
El dato resulta particularmente relevante frente a las expectativas de desinflación.
Si la inflación continúa desacelerándose, como anticipan las proyecciones que vimos en el gráfico anterior, las tasas reales cercanas al 9%-10% en la parte media y larga de la curva lucen elevadas, aunque esa mayor rentabilidad también incorpora el riesgo de extender duration y la incertidumbre respecto del escenario macroeconómico.
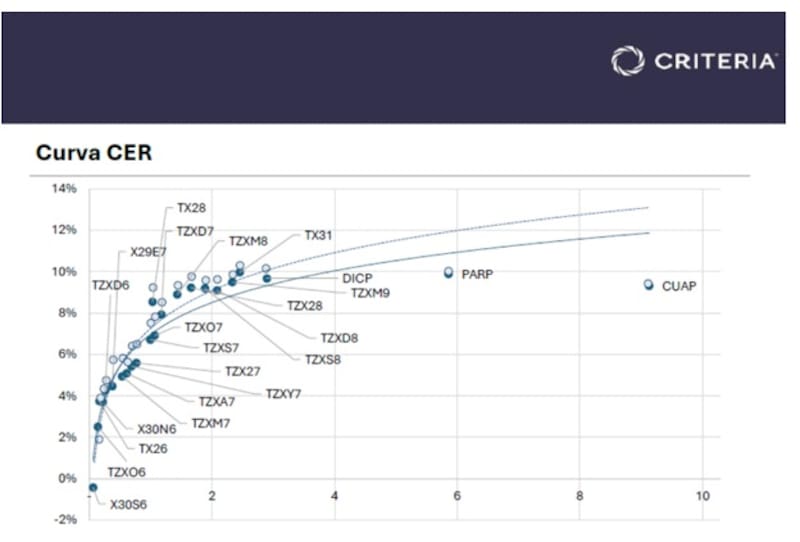
Los analistas de Adcap Grupo Financiero detallaron que para los bonos CER mantienen una visión constructiva en el tramo corto.
“El bono a diciembre sigue ofreciendo valor frente a tasa fija bajo nuestros supuestos de inflación”, dijeron.
A su vez, para el tramo medio prefieren el bono a diciembre de 2027 (TZXD7) frente a titulo a 2028 (TZX28).
“Las tasas forward 2028 versus 2027 se mantienen elevadas, cerca de 12,7%, y el tramo 2028 continúa más expuesto a una compresión menos lineal y a mayor volatilidad de cara al período electoral”, detallaron.
Por otro lado, en lo que respecta a tasa fija, desde Adcap Grupo Financiero indicaron que la compresión reciente redujo el atractivo relativo del tramo corto.
“La Lecap a noviembre (S13N6) ya rinde 25,2%, alrededor de 1,75 pp por debajo del CER de duration similar bajo nuestros pronósticos de inflación”, dijeron.