En esta noticia
Luego de la suba registrada en los bonos tras el resultado electoral de Brasil, el mercado de bonos local retoma las debilidades y vuelve a profundizar el proceso correctivo. Los bonos argentinos vuelven a alejarse de sus máximos.
Bonos retoman las bajas
Los bonos soberanos argentinos operan en baja este miércoles, luego del fuerte rebote registrado en las últimas ruedas.
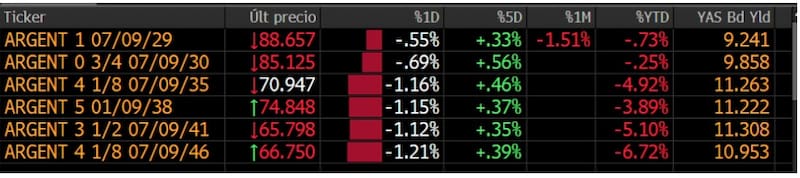
Las caídas se concentran en toda la curva ya que el tramo corto cae 0,55% en el GD29, mientras que el Global 2030 (GD30) pierde 0,69%.
los títulos de mayor duration muestran ajustes más pronunciados.
En el tramo medio, el GD35 cae 1,16%, mientras que el Global 2038 (AE38) retrocede 1,15%.
Finalmente, en el extremo más largo, el Global 2041 y el Global 2046 caen 1,12% y 1,21% respectivamente.
De esta manera, el mercado toma ganancias tras la recuperación de los últimos días, en un contexto en el que los bonos habían reaccionado favorablemente a la victoria electoral de Bolsonaro en las elecciones presidenciales de Brasil el pasado domingo.
Así, la baja del riesgo país apunta a una pausa, luego de que el indicador que mide JP Morgan haya quebrado los 600 puntos y cierre ayer en los 576 puntos básicos.
La deuda local se ve arrastrada por el escenario internacional y en el que las tasas de interés vuelven a subir, empujando a la baja a todo el mercado de renta fija global, incluida la de Argentina.
Los rendimientos mundiales retomaron su tendencia alcista, revirtiendo parte del alivio sentido en la sesión de ayer , debido a que las preocupaciones fiscales y sobre la inflación pesaron en el ánimo del mercado y los precios del petróleo volvieron a subir.
Los futuros del crudo Brent registraban un alza superior al 1% en la jornada, situándose en torno a los 101,54 dólares por barril.
Los operadores también aguardaban una subasta de bonos del Tesoro a 10 años más tarde en el día y una subasta a 30 años el jueves, lo que supondrá la próxima prueba del apetito por los bonos estadounidenses.
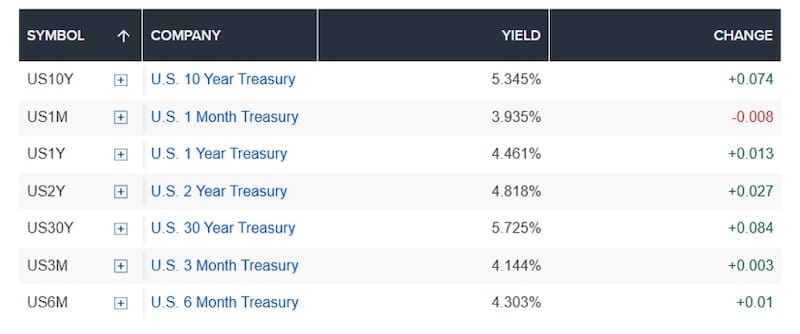
El rendimiento del bono de referencia a 10 años aumentó 7,4 puntos básicos, situándose en el 5,345%, y el del bono a 30 años subió 8,3 puntos básicos, hasta el 5,724%. Por su parte, el rendimiento del bono a 2 años ascendió 2,7 puntos básicos, alcanzando el 4,818%.
El Tesoro planea vender 39.000 millones de dólares en notas a 10 años en una subasta el miércoles que pondrá a prueba si los rendimientos son ahora lo suficientemente atractivos como para atraer a los compradores o si los inversores exigirán una prima aún mayor, en medio de preocupaciones sobre la inflación, los niveles de deuda y el riesgo de plazo.
Esta será la segunda de tres ventas del Departamento del Tesoro esta semana.
El gobierno vendió 58.000 millones de dólares en bonos a 3 años el martes y tiene previsto vender 22.000 millones de dólares en bonos a 30 años el jueves.
En modo correctivo
En línea con la baja de hoy, la renta fija argentina viene atravesando un periodo de debilidad.
En términos acumulados, todos los títulos de la muestra permanecen en terreno negativo durante octubre, con retrocesos que llegan hasta 6,72% en el Global 2046.
A su vez, las TIR se mantienen elevadas, entre 9,24% y 11,31% anual, reflejando que la deuda argentina continúa incorporando una prima de riesgo significativa.
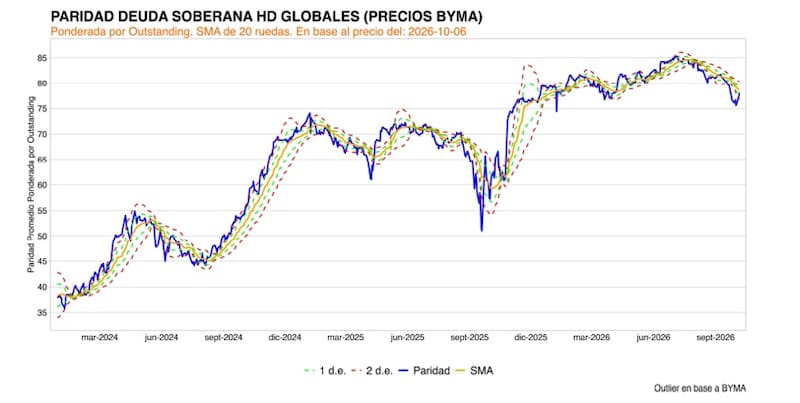
Con la caída actual, todos los tramos de la curva soberana argentina muestran una corrección y un alejamiento respecto de los máximos previos.
El GD29 retrocede 3,1% desde su máximo, mientras que el Global 2030 0 cae 4,3%.
La corrección es mucho más marcada en los títulos de mayor plazo ya que el GD38 acumula una baja de 12,6%, el Global 2035 pierde 11,3%, el GD41 retrocede 13,4% y el bono a 2046 muestra una caída de 13,5% desde sus respectivos máximos.
En otras palabras, la toma de ganancias y el aumento de la aversión al riesgo están impactando con mayor intensidad sobre la parte larga de la curva, mientras que los bonos cortos muestran una mayor resistencia.
El comportamiento refleja la mayor sensibilidad de los títulos de duration elevada a cambios en las tasas internacionales y en la percepción de riesgo argentino.
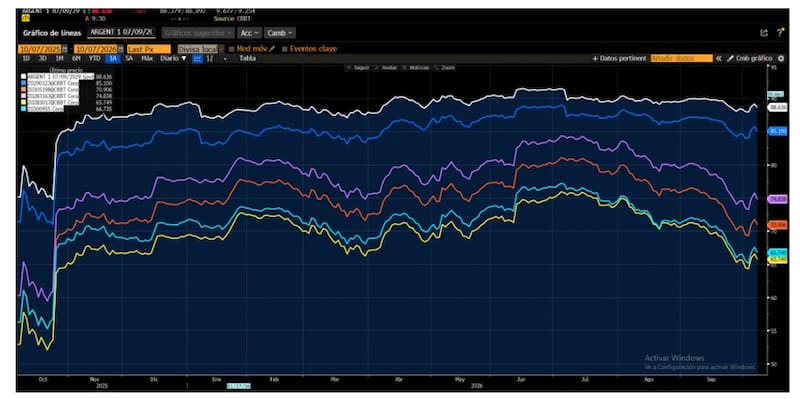
A pesar de la actual recuperación de los últimos días, la curva continúa mostrando un importante castigo, en la que los bonos operan con rendimientos elevados.
Las TIR de la deuda local superan el 10% en los bonos más largos, señal de que el mercado todavía mantiene una elevada prima de riesgo sobre la deuda argentina.
A la hora de entender el ajuste actual, desde Max Capital advierte que la explicación de la dinámica de la deuda local desde julio fue mitad local y mitad externa.
“Los drivers idiosincráticos jugaron un rol importante desde julio y explican más del 50% de la caída según nuestra estimación. Los inversores venían incorporando altas probabilidades de continuidad política, pero las encuestas algo más flojas, el deterioro del crecimiento y la sensación de que el Gobierno tiene poco margen para impulsar la actividad atenuaron la confianza, aun cuando el presidente sigue siendo el amplio favorito y los ingresos de energía y minería deberían sostener la actividad”. Sostuvieron desde Max Capital.
Una manera de entender que existe un factor local que explica el comportamiento de la deuda argentina recientemente es comparar la evolución de la renta fija doméstica frente a sus pares.
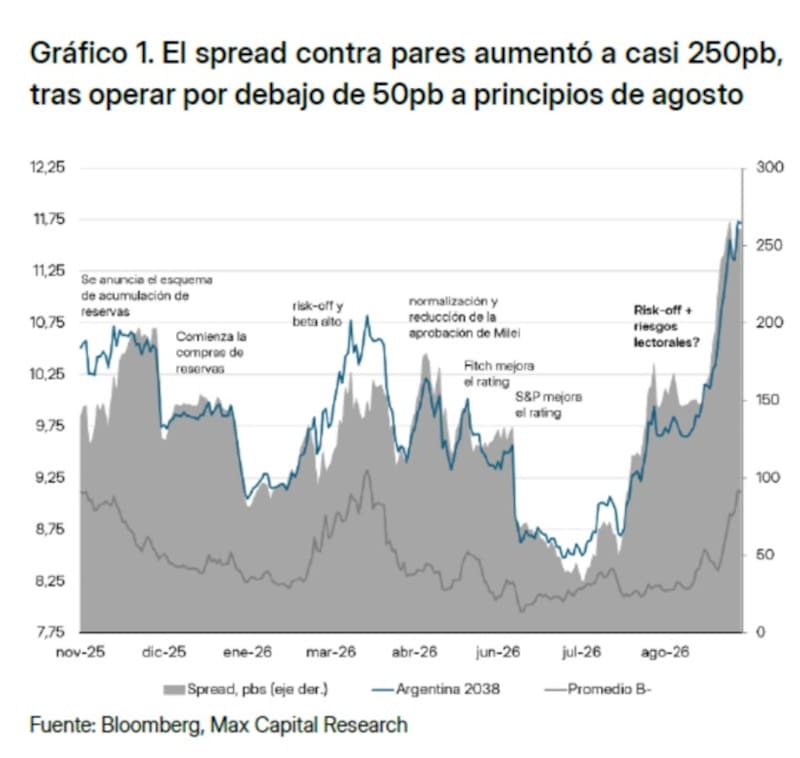
La deuda argentina perdió terreno frente a sus pares y volvió a mostrar una prima de riesgo significativamente mayor.
El spread contra bonos comparables, que a comienzos de agosto se ubicaba por debajo de los 50 puntos básicos, se disparó hasta casi 250 puntos básicos en las últimas semanas, según remarcan desde Max Capital.
El rendimiento del Global 2038 trepó hacia el 12% anual, mientras que las tasas de los bonos de países comparables se mantuvieron relativamente estables, ampliando la brecha exigida por los inversores para mantener deuda argentina.
Por lo tanto, si bien mejoró en las últimas dos jornadas, la ampliación del spread a lo largo del último mes refleja el deterioro de la percepción sobre los activos locales en un contexto de mayor aversión al riesgo y crecientes incertidumbres domésticas.
Los analistas de Research Mariva remarcaron que el mercado ha comenzado a incorporar riesgos electorales en la curva, lo cual se refleja en el spread de tasas entre los bonos que vencen antes y después del fin del mandato de Milei.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
Los bonos argentinos en dólares enfrentaron un doble viento en contra, es decir, un escenario global más exigente para la deuda emergente y un deterioro de los factores locales.
El rendimiento de Argentina 2035 escaló desde niveles cercanos al 9,8% a comienzos de año hasta superar el 11,5% anual en octubre, con una aceleración particularmente fuerte durante septiembre.
Si bien otros mercados emergentes también registraron un aumento de sus tasas, la magnitud del movimiento argentino fue mayor, lo que amplió la prima exigida por los inversores.
El comportamiento refleja así la combinación de un contexto internacional menos favorable para la renta fija y un aumento del riesgo específico de los activos argentinos.
Jerónimo Bardin, Head Sales Trader de Balanz, sostuvo que hubo factores locales y externos que afectaron a los activos locales en las últimas semanas.
“El mes de septiembre estuvo marcado por dos presiones simultáneas: por un lado, un contexto internacional más desafiante y, por el otro, señales locales de incertidumbre política y económica. El precio del petróleo por encima de los u$s 100 por barril de manera casi sostenida durante todo el mes, el aumento de tasas por parte de la Reserva Federal de Estados Unidos y el consecuente menor apetito por riesgo afectaron a los activos emergentes. En Argentina, los datos de actividad y confianza en el Gobierno profundizaron la corrección”, afirmó.