En esta noticia
La inflación argentina no impacta de la misma manera en todas las compañías de bebidas. Mientras los precios de los alimentos y las bebidas sin alcohol volvieron a crecer por encima del índice general, las bebidas con alcohol quedaron muy rezagadas.
Para el Citi, esa divergencia deja una señal favorable para Coca-Cola FEMSA y Arca Continental, pero presenta un escenario más desafiante para Ambev. Cabe destacar que solo dos de esas acciones están disponibles para invertir desde Cedear: KO y ABEV, mientras que AC solo está disponible en el exterior.
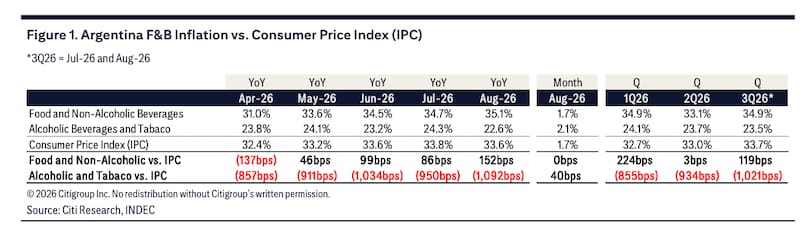
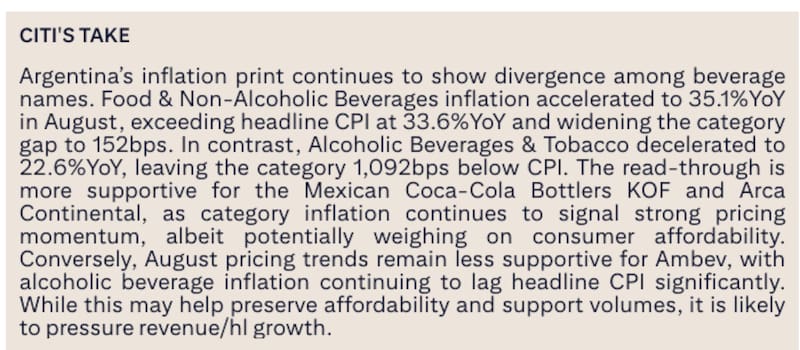
El dato surge del último informe de Citi Research sobre la industria de bebidas en América Latina. El banco analizó la inflación argentina de agosto y encontró una brecha de casi 12,5 puntos porcentuales entre ambas categorías: los alimentos y las bebidas sin alcohol aumentaron 35,1% interanual, mientras que las bebidas alcohólicas y el tabaco avanzaron solamente 22,6%.
En el mismo período, el Índice de Precios al Consumidor (IPC) registró una variación interanual de 33,6%. Así, las bebidas sin alcohol quedaron 1,52 puntos porcentuales por encima de la inflación general, mientras que las alcohólicas se ubicaron 10,92 puntos por debajo.
La distancia resulta relevante para el gigante de Wall Street porque funciona como una aproximación al poder que tienen las empresas para trasladar costos a precios. En ese terreno, Citi encuentra una situación más favorable para las embotelladoras de Coca-Cola que para la fabricante de cerveza Ambev.
La señal que favorece a Coca-Cola y Arca Continental
La inflación de alimentos y bebidas sin alcohol mostró una aceleración gradual durante los últimos meses. Pasó de 31% interanual en abril a 33,6% en mayo, 34,5% en junio, 34,7% en julio y finalmente 35,1% en agosto.
El movimiento indica que las compañías vinculadas con esta categoría todavía muestran capacidad para aplicar aumentos de precios, incluso en un escenario de desaceleración de la inflación general.
Por eso, Citi considera que los números ofrecen una lectura más favorable para Coca-Cola y para Arca Continental.
Ambas compañías forman parte del sistema de embotelladoras de Coca-Cola en América Latina. Coca-Cola FEMSA opera en el país a través de Coca-Cola FEMSA Argentina, mientras que Arca Continental participa mediante Coca-Cola Andina, en la que mantiene una posición accionaria.
La capacidad para aumentar precios por encima del promedio de la economía puede ayudar a estas empresas a proteger sus ingresos frente a la inflación y sostener la facturación por caja o litro vendido, dice el Citi. También ofrece una mayor defensa ante el incremento de costos operativos, salariales, logísticos y de insumos.
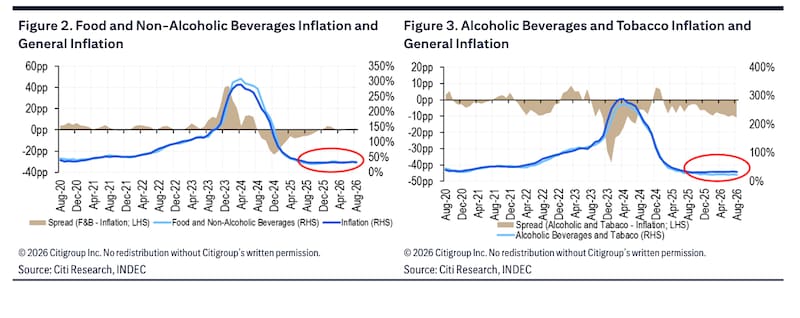
“Los datos siguen siendo más favorables para las embotelladoras mexicanas Coca-Cola FEMSA y Arca Continental, ya que la inflación de la categoría continúa señalando un sólido impulso de precios”, sostiene Citi.
Sin embargo, el banco introduce una advertencia: los aumentos también pueden afectar la accesibilidad de los productos. En otras palabras, la capacidad para remarcar protege los ingresos nominales, pero no garantiza que los consumidores puedan acompañar esos precios con mayores compras.
Allí aparece el principal riesgo para las embotelladoras. Si los precios continúan avanzando por encima de los ingresos de los hogares, el mercado podría observar una reducción de los volúmenes, una migración hacia envases más pequeños o retornables y una mayor búsqueda de promociones.
Para Coca-Cola FEMSA y Arca Continental, entonces, la señal argentina es favorable desde el punto de vista del poder de fijación de precios, aunque todavía no permite asegurar una mejora equivalente en el consumo.
El problema para Ambev
La situación es prácticamente inversa para Ambev, uno de los principales grupos cerveceros de América Latina y dueño de marcas como Quilmes, Brahma, Stella Artois y Andes Origen en el mercado argentino.
La inflación de bebidas alcohólicas y tabaco se desaceleró desde 24,3% interanual en julio hasta 22,6% en agosto. La categoría quedó casi 11 puntos porcentuales por debajo del IPC general y 12,5 puntos detrás de los alimentos y bebidas sin alcohol.
Citi sostiene que esta evolución ofrece una lectura menos favorable para Ambev porque refleja un menor poder para trasladar costos a los precios finales.
La compañía puede enfrentar dificultades para aumentar su facturación por hectolitro al mismo ritmo que la inflación, especialmente si prioriza la recuperación de los volúmenes.
“Las tendencias de precios de agosto siguen siendo menos favorables para Ambev, dado que la inflación de las bebidas alcohólicas continúa significativamente por debajo de la inflación general”, explica el banco.
El retraso de los precios presenta, de todos modos, una contracara positiva. Al aumentar menos que el resto de los bienes y servicios, la cerveza se vuelve relativamente más accesible para el consumidor. Eso podría favorecer la demanda y ayudar a sostener los volúmenes vendidos.
Según Citi, los datos argentinos muestran hasta ahora una señal más clara de mejora en la accesibilidad que de recuperación del poder de fijación de precios para Ambev.
El dato mensual y una aparente contradicción
En la comparación mensual, las bebidas alcohólicas y el tabaco aumentaron 2,1% durante agosto, por encima del 1,7% registrado tanto por el IPC general como por los alimentos y bebidas sin alcohol.
A primera vista, el dato podría interpretarse como una recuperación de los precios de la categoría. Sin embargo, un solo mes no alcanza para revertir la brecha acumulada durante el último año.
La variación interanual continúa mostrando un retraso significativo. Durante el tercer trimestre, considerando únicamente los datos disponibles de julio y agosto, los alimentos y bebidas sin alcohol acumulan una inflación promedio de 34,9%, frente al 33,7% del IPC y apenas 23,5% de las bebidas alcohólicas y el tabaco.
Por eso, Citi mantiene una lectura cautelosa sobre Ambev. El aumento mensual de agosto podría constituir una primera señal de recomposición, pero todavía no representa una recuperación sostenida del poder de fijación de precios.
Coca-Cola vs. cerveza: qué mira el mercado
La divergencia detectada por Citi no constituye por sí sola una recomendación para comprar o vender las acciones. El informe tampoco plantea que la inflación argentina sea el único factor que determina el desempeño de Coca-Cola FEMSA, Arca Continental o Ambev, compañías con operaciones diversificadas en varios países.
Sin embargo, los datos ofrecen una señal relevante sobre la dinámica de cada negocio en la Argentina.
Coca-Cola FEMSA y Arca Continental aparecen mejor posicionadas en términos de poder de fijación de precios: los productos de su categoría aumentan por encima de la inflación general y ayudan a proteger los ingresos nominales. El riesgo pasa por la capacidad del consumidor para absorber esos ajustes sin reducir sus compras.
Ambev enfrenta el escenario contrario. La cerveza y otras bebidas alcohólicas se abaratan en términos relativos, lo que podría ayudar a los volúmenes, pero la compañía dispone de menos margen para elevar los ingresos por hectolitro y trasladar sus costos.