La incertidumbre electoral se apodera del mercado de bonos, provocando una ampliación del spread por la legislación que alcanza su mayor valor desde fines de 2025.
Si bien los analistas anticipan mayor volatilidad, dicha tensión en la curva de bonos también abre oportunidades. Los títulos recomendados por los analistas son los siguientes.
Mas spread por legislación
Los temores sobre el resultado electoral se plasman fuertemente en los precios de los bonos en dólares y una señal importante es la ampliación del diferencial por legislación para los bonos que vencen más allá de la actual gestión.
En otras palabras, el mercado demanda más bonos ley internacional como cobertura ante un evento crediticio que pueda ocurrir en los bonos más largos, es decir, durante la próxima gestión.
Esto hace que el spread por legislación se dispare a máximos de 2025.
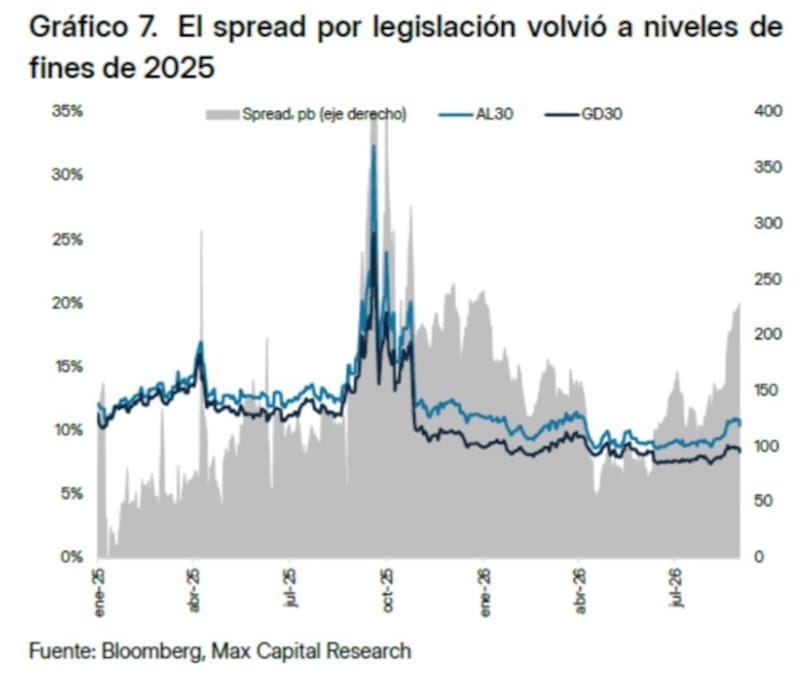
El diferencial de rendimiento entre el AL30 y el GD30 se amplió nuevamente en las últimas semanas y regresó a niveles similares a los observados hacia fines de 2025, según Max Capital Research.
La brecha se ubica actualmente por encima de los 200 puntos básicos y está en el valor más alto desde diciembre de 2025.
Mientras el AL30 ofrece un rendimiento cercano al 11%, el GD30 se encuentra alrededor del 9%.
Matias Waitzel, socio de AT Inversiones, advierte que la dinámica en el spread por legislación responde netamente al riesgo político y no a un deterioro de los fundamentos.
“El mercado exige una prima adicional por la incertidumbre electoral de cara a 2027, ante la posibilidad de que un cambio de signo político derive en un tratamiento distinto para la deuda según su legislación algo que la historia argentina no permite descartar del todo,” explicó.
Alejandro Fagan, estratega en Balanz, detalló que la ampliación del spread de legislación de las últimas semanas responde a cuestiones de flujo a corto plazo.
“El sentimiento de los inversores offshore pareciera ser más optimista que el de los locales, lo que hizo que la performance relativa de la curva ley local fuera algo peor que la de ley extranjera, ampliando el spread”, dijo Fagan.
En segundo lugar, el estratega de Balanz agregó que el otro factor corresponde al monto total de emisiones de Bonares durante este año el Tesoro emitió algo más de u$s 5.000 millones en Bonares mientras que no hizo emisiones de instrumentos ley extranjera.
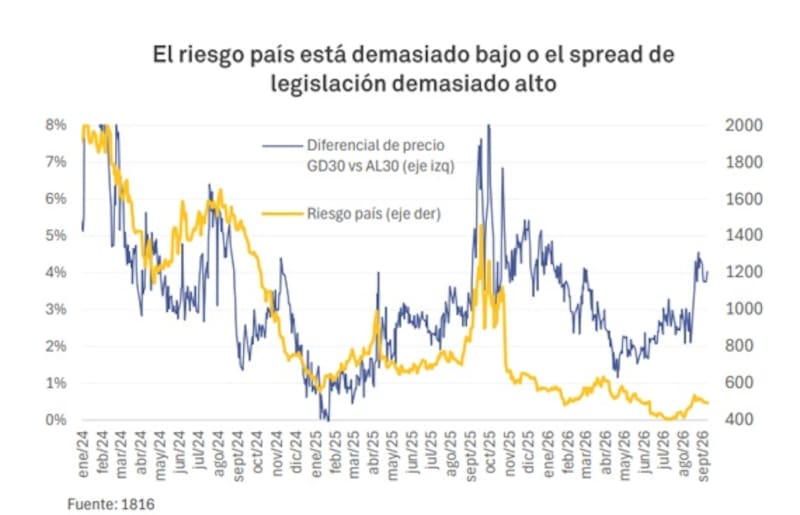
Como dato interesante, el riesgo país parece relativamente bajo en términos históricos, pero el spread entre legislación argentina y extranjera todavía refleja una percepción de riesgo político significativamente mayor.
Es decir, se evidencia una divergencia muy marcada entre el riesgo país y el diferencial de precio entre los bonos bajo ley argentina y los emitidos bajo legislación extranjera.
Mientras el riesgo país se ubica actualmente en torno de 515 puntos básicos, el spread de precios entre el GD30 y el AL30 se encuentra cerca de 4,3%, mostrando una importante disociación entre ambas variables.
Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía., remarcó que el spread de legislación está en niveles que no parecen consistentes con un riesgo país en la zona de 500 puntos básicos
“La ampliación reciente está principalmente explicada por la mayor incertidumbre electoral”, dijo Ortiz Villafañe.
Spread por vencimiento
Otra señal de que el mercado sigue incorporando riesgos electorales a la curva soberana es a través de la diferencia de tasas entre los bonos que vencen antes y después de las elecciones.
En este caso, el mercado se cubre del riesgo político al demandar más bonos cortos y menos bonos más largos, haciendo que la tasa de los títulos que vencen dentro de esta gestión sea más baja respecto de la de los títulos que vencen después de octubre de 2027.
Como respuesta a ello, el spread entre los bonos con vencimiento en 2027 y 2028 se dispara a máximos del 15%.
Los analistas de Reseach Mariva remarcaron que el factor político sigue afectando la deuda local.
“Seguimos monitoreando la tasa implícita a plazo entre el bono Bonar que vence en 2027 (AO27) y el Bonar 2028 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político incorporada para el período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, dijeron desde Research Mariva.
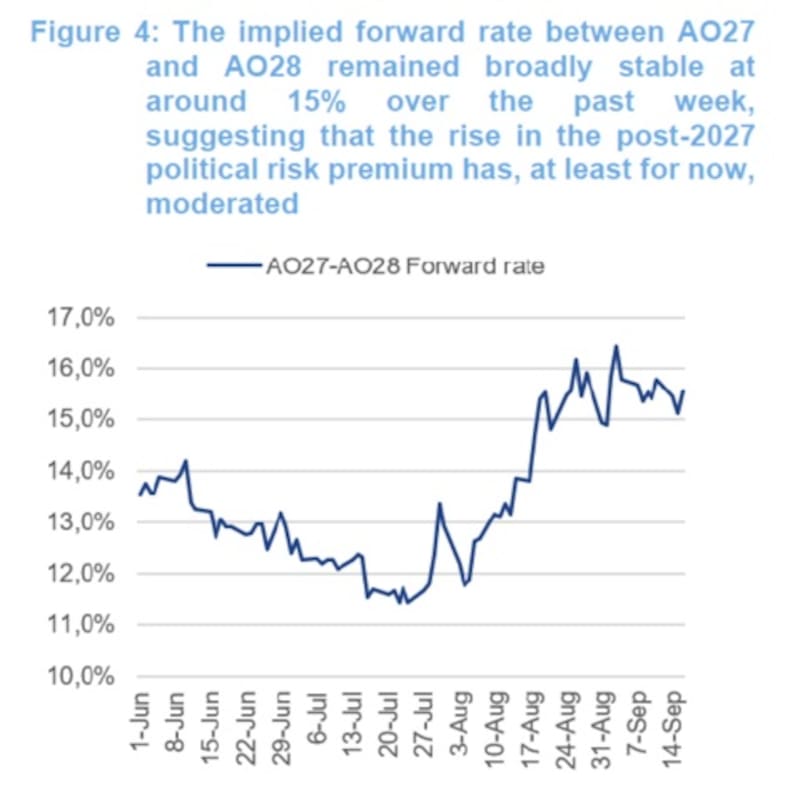
Desde Max Capital, agregaron que las tasas forward brindan cierta información sobre los riesgos electorales, al saltar al 16% en 2028.
“Ese salto muestra que el riesgo electoral está jugando un papel en la presión reciente. Esos forwards están contaminados por los Bonar28, que cotizan particularmente baratos, pero incluso teniendo esto en cuenta, muestran que las probabilidades implícitas de default aumentan en 2028, justo después de las elecciones. Este movimiento se explica principalmente de una expectativa genuina de riesgo crediticio, impulsada por las encuestas recientes pero, como suele ocurrir, es difícil separar ambos factores,” indicaron.
El diferencial de los bonos no es solo entre 2027 y 2028, sino entre títulos de mayor plazo.
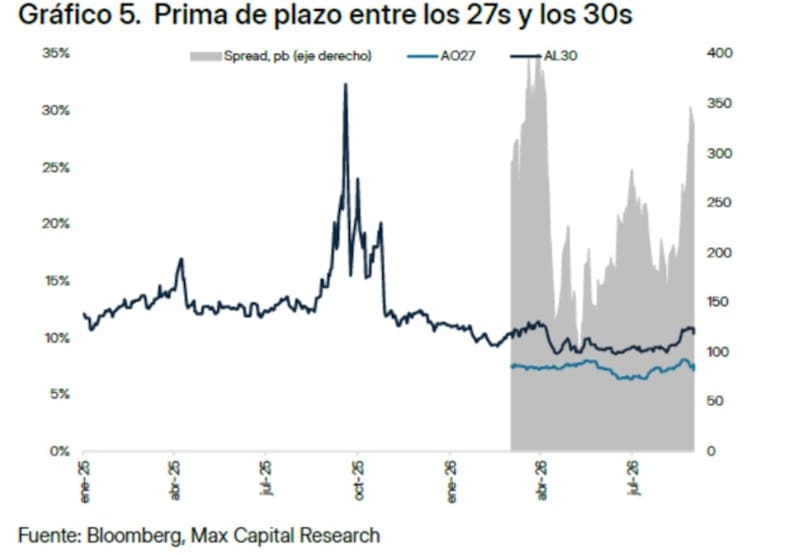
La diferencia de rendimiento entre el AO27 y el AL30 se amplió nuevamente en las últimas semanas y se ubica en torno a los 300 puntos básicos, de acuerdo con datos de Bloomberg y Max Capital Research.
El movimiento refleja que los inversores demandan un rendimiento significativamente mayor para posicionarse en bonos de mayor duración.
Mientras el AO27 rinde actualmente entre 7% y 8%, el AL30 se mueve entre 10% y 11%, lo que implica una prima cercana a tres puntos porcentuales.
La brecha mostró una fuerte ampliación durante abril, cuando se acercó a 400 puntos básicos y posteriormente se comprimió hasta situarse entre 100 y 150 puntos. Sin embargo, desde mediados de año se ha vuelto a ensanchar y actualmente se encuentra cerca de los máximos registrados en los últimos meses.
La señal es que el mercado continúa incorporando un mayor costo por asumir riesgo a plazos más largos, en un contexto en el que la incertidumbre sobre el escenario posterior a 2027 sigue teniendo un peso relevante en la curva soberana.
La alerta que ve el mercado es que este proceso parecería no ser transitorio ni de corto plazo, sino que podría extenderse hacia adelante, rumbo a las elecciones.
Ana Albin, analista de renta fija del IEB, coincide en remarcar la diferencia de tasas entre los bonos de 2027 y 2028, la cual escaló al 16% desde el 12% previo.
“Este forward captura la compensación adicional que exige el mercado por extender exposición crediticia más allá de 2028 es decir, más allá del mandato actual. No es una discusión de solvencia; es decir, no es un nivel que refleje dudas sobre el repago más allá de 2028, sino más bien de continuidad del esquema económico actual”, dijo Albin.
Para las próximas semanas y meses, Albin advierte que “al acercarnos más al período electoral, la curva debería seguir mostrando ese empinamiento, y las tasas forward pueden agudizar su volatilidad dependiendo del nivel de incertidumbre y el abanico de outcomes posibles”.
¿Se cierra el spread?
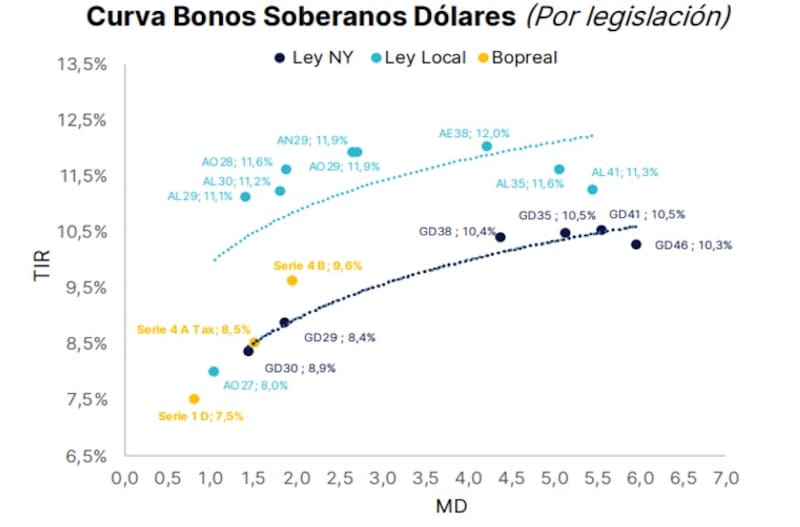
Los bonos argentinos en dólares ofrecen rendimientos de hasta 12% anual y la curva vuelve a mostrar una marcada diferencia según el plazo y la legislación.
En el tramo corto, el AO27 rinde 8%, mientras que al avanzar hacia los bonos con vencimientos posteriores a 2027 aparecen tasas superiores al 10%.
Entre los Bonares, el AL30 ofrece 11,2%; el AL35, 11,6%; el AE38, 12%; y el Bonar 2041, 11,3%.
En los globales bajo ley de Nueva York, en tanto, los rendimientos son algo menores, explicando dicho spread por legislación.
El Global 2030 rinde 8,9%, saltando al 10,5% en el GD35 y al 10,4% en el Global 2038.
Finalmente, los bonos más largos, como el GD41 y GD46, rinden 10,5% y 10,3% respectivamente.
El resultado es una curva en la que buena parte de los títulos de mediano y largo plazo ofrecen rendimientos de dos dígitos, mientras que los bonos de menor duration presentan tasas inferiores.
En ese sentido, Fagan ve actualmente valor en Bonares.
“Creemos que el spread es alto comparado con los niveles que consideramos razonables y ofrece oportunidades para apostar a su compresión, principalmente en los AL29, AL30 y AE38”, detalló.
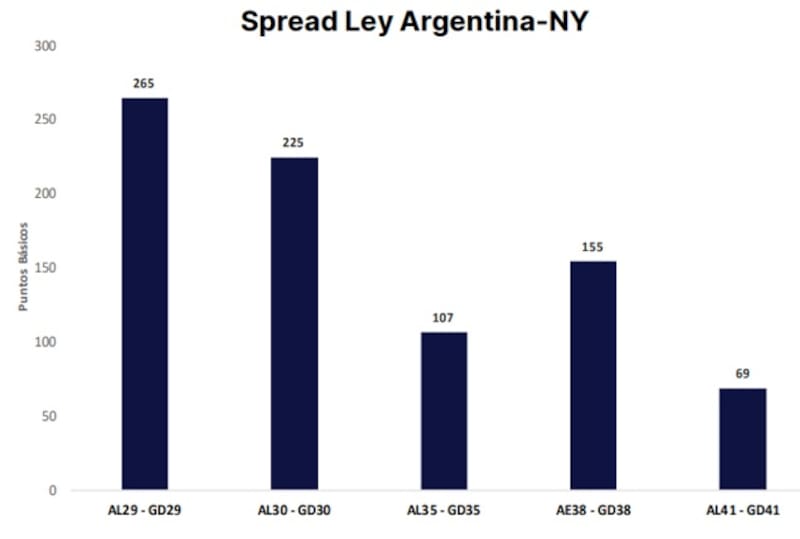
A la hora de analizar el spread por legislación, la diferencia alcanza hasta 265 puntos básicos entre el AL29 y el GD29, lo que implica que el mercado exige 2,65 puntos porcentuales adicionales de rendimiento para mantener exposición al título bajo jurisdicción argentina.
La brecha también es elevada en el tramo 2030, ya que el AL30 rinde 225 puntos básicos más que el GD30.
Luego, la prima se comprime a medida que se extiende el vencimiento.
En el tramo 2035, la diferencia entre AL35 y GD35 es de 107 puntos básicos, mientras que alcanza 155 puntos básicos en los bonos con vencimiento en 2038 y se reduce a apenas 69 puntos básicos en 2041.
Bajo este panorama, desde Research Mariva remarcaron que prefieren mantener una postura neutral respecto a los bonos soberanos.
“Prevemos que la volatilidad se mantenga elevada, impulsada tanto por la evolución del programa macroeconómico como por la dinámica política previa a las elecciones. Ante la ausencia de un catalizador claro para una mayor compresión de los diferenciales (*spreads*), favorecemos un posicionamiento más defensivo en el tramo corto de la curva, particularmente en el bono GD30, que ofrece una relación riesgo-retorno más atractiva debido a su menor duración”, detallaron.
Finalmente, Juan Manuel Franco, economista jefe de Grupo SBS, reconoce que el mercado incorpora en los precios la incertidumbre política y que dicha dinámica podría mantenerse hacia adelante.
“Los Bonares contra Globales de flujo equivalente siguen teniendo atractivo a los spreads actuales, aunque debe decirse que, si el mercado comienza a ir incorporando en precios la incertidumbre electoral, los spreads podrían mantenerse”, advirtió.
Por lo tanto, en materia de inversiones, Franco ve valor en bonos más largos para los más agresivos y en Bonares más cortos para los conservadores.
“Para perfiles agresivos de mediano plazo sostenemos a GD35 y GD41 como los vehículos de convexidad ante una eventual compresión hacia comparables. La familia de Bonares cortos (AO27, AO28 y AO29) sigue siendo nuestra elección para quienes prioricen flujos, destacando además el valor relativo que persiste en la tasa forward del AO28”, sostuvo Franco.
Tasas más altas rumbo a las elecciones
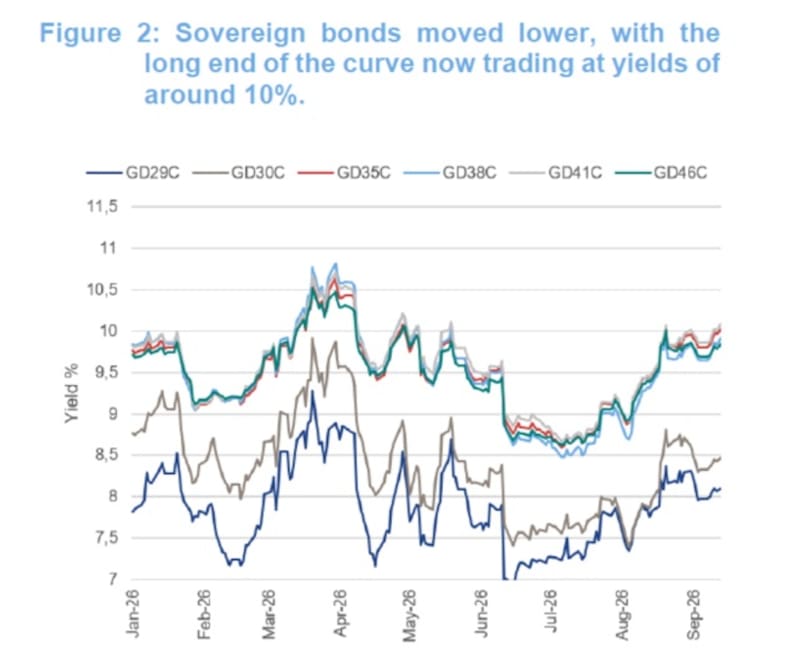
En medio de los temores electorales y riesgos locales, los bonos soberanos más largos pasaron de rendir 8,5% a 10%, mientras que los más cortos pasaron de 7% a 8,5% en los últimos tres meses.
Matías Ballestrín, jefe de inversiones de Banco Piano, entiende que se abren oportunidades en Bonares.
“Para inversores locales , las tasa a favor de los bonos ley argentina son una oportunidad, vendes ley extranjera y compras más nominales. Las razones históricas que hicieron incrementar el spread por legislación son en general cuando el inversor comienza a poner precio al riesgos políticos”, indicó.
En cuanto al posicionamiento en Bonares, el mercado evalúa los distintos escenarios que podrían tener los títulos tras el resultado electoral.
En ese sentido, el escenario positivo favorece especialmente a los bonos largos.
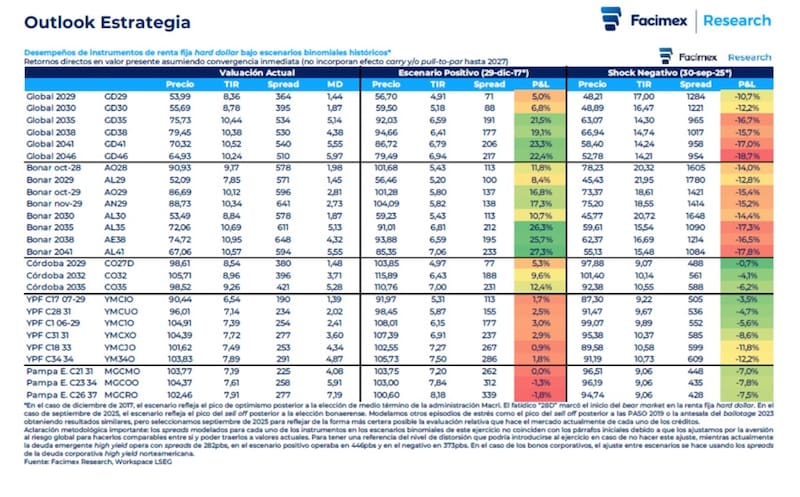
Según las valuaciones de Facimex, una mejora en las condiciones del mercado tendría un impacto mucho mayor sobre los títulos de mayor duration que sobre los bonos cortos.
En los Bonares, el potencial de suba llega hasta 27,3% en el AL41, mientras que en los Globales alcanza 23,3% en el GD41. La diferencia responde, entre otros factores, a que los bonos largos tienen una mayor sensibilidad de precio frente a una compresión de las tasas exigidas.
Sin embargo, el riesgo también es considerablemente mayor en los bonos largos.
En el escenario de shock negativo, las pérdidas proyectadas llegan a aproximadamente -18% en los Bonares largos y hasta -18,7% en el GD46, mientras que los títulos más cortos presentan caídas menores.
Los analistas de Facimex Valores indicaron que, debido al alto spread legislativo, los Bonares largos muestran perfiles de retorno total bastante más asimétricos al alza que los Globales largos.
“El upside en el escenario positivo es de 1,5 a 1,6 veces el downside del escenario negativo y una probabilidad de ocurrencia del escenario negativo mayor al 60% para que el efecto esperado se torne negativo. Por eso, para jugar el trade de normalización en soberanos vemos mucho mayor atractivo en hacerlo a través de Bonares largos que en canalizarlo vía Globales largos”, indicaron.
Dentro de las inversiones, Ortiz Villafañe favorece la deuda de ley local.
“El precio implícito de la cobertura de legislación que los Globales brindan en relación a los Bonares nos resulta excesivamente caro, por lo que preferimos mantenernos en ley local”, indicó.
Pablo Lazzati, CEO de Insider Finance, entiende que los bonos están en niveles atractivos, producto del incremento del riesgo país que pasó de la zona de los 400 puntos a ubicarse en torno a los 500 puntos básicos.
En este escenario, Lazzati favorece principalmente a los Bonares.
“Para perfiles conservadores, vemos valor en el AL30. Para inversores moderados, nos gusta el Bonar 2035 (AL35) y el Bonar 2038 (AL38). Finalmente, para perfiles más agresivos y dispuestos a asumir una mayor volatilidad, vemos oportunidad en el AL41”, resaltó.