El spread por legislación crece a máximos desde 2025 , por lo que al gobierno se le hace más barato colocar deuda en Wall Street antes que en la bolsa local.
El mercado evalúa la estrategia financiera del Gobierno rumbo a las elecciones y las oportunidades de inversión que se abren en este contexto.
Crece el spread
El spread por legislación entre el AL30 y el GD30 volvió a ampliarse y alcanzó niveles similares a los registrados hacia fines de 2025, luego de varios meses en los que la brecha se había reducido.
El diferencial, que llegó a ubicarse entre 80 y 100 puntos básicos durante distintos períodos de 2026, se acerca actualmente a los 200 puntos básicos.
La evolución del diferencial por legislación también adquiere relevancia frente a una eventual vuelta de la Argentina al mercado internacional de deuda.
Una compresión del spread, acompañada de una mejora en los precios de los Globales y una reducción del riesgo país, podría generar condiciones más favorables para que el Gobierno evalúe una nueva colocación en Wall Street.
Por el contrario, la actual ampliación del spread constituye una señal de que todavía existe una diferencia relevante en la percepción de riesgo entre ambas legislaciones.
Por eso, una eventual salida al mercado internacional dependerá no solo de la evolución del riesgo país, sino también de que los Globales consoliden una mejora en sus precios y de que la prima por legislación vuelva a niveles más bajos.
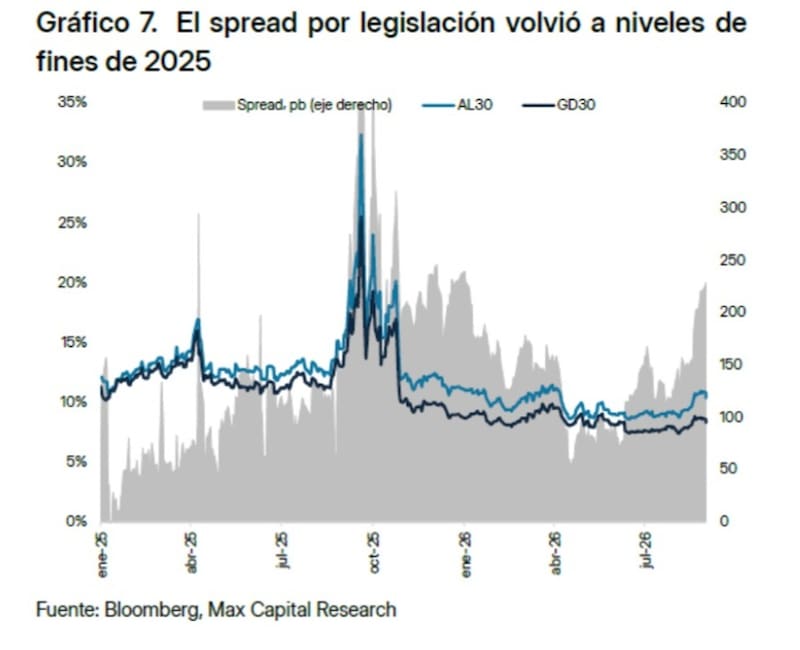
Sin embargo, también se le suma que a causa del spread por legislación, hoy al equipo económico le resultaría más barato colocar deuda en Wall Street antes que en Bonares.
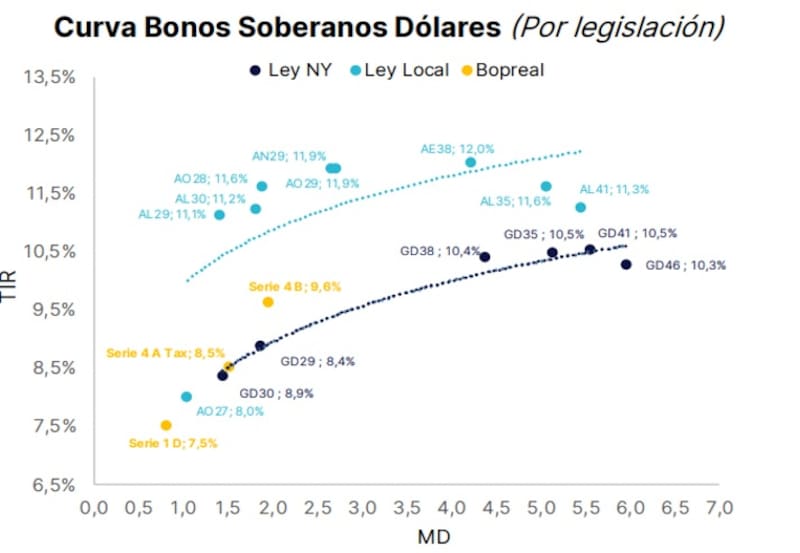
La deuda argentina bajo ley local continúa pagando una prima significativa frente a los bonos regidos por legislación internacional.
Los Bonares ofrecen rendimientos que van desde el 10,6% para el tramo 2029 hasta casi el 11,8% para el vencimiento 2038.
En los Globales, en cambio, las TIR parten de 8,2% en 2029 y se ubican en torno al 10%–10,3% para los vencimientos más largos.
La diferencia es particularmente marcada en el corto y medio plazo, ya que el bono 2029 bajo ley local rinde 10,59%, frente al 8,18% del comparable bajo ley internacional, lo que implica una brecha de unos 241 puntos básicos.
Para 2030, el diferencial se mantiene elevado en torno a 213 puntos básicos.
En los plazos más largos, la brecha se reduce, aunque continúa siendo significativa: alcanza unos 106 puntos básicos en 2035 y alrededor de 157 puntos básicos en 2038.
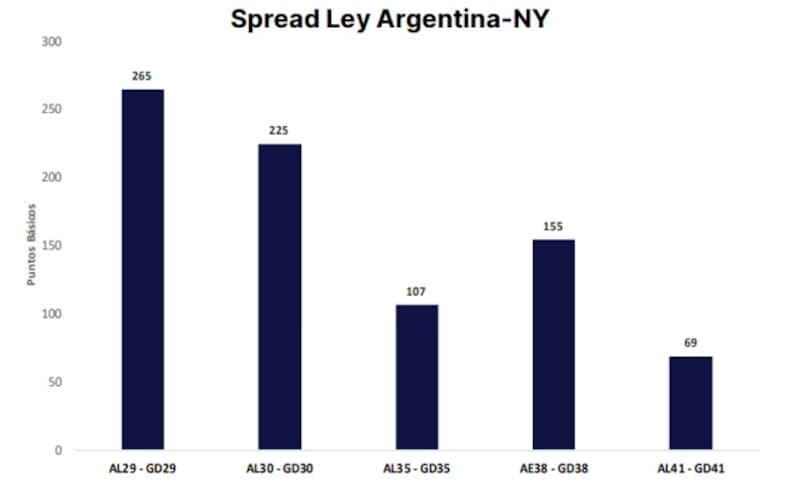
El equipo de research de PUENTE reconoce que en las últimas semanas el incremento en el spread de legislación en los bonos soberanos, entre bonos ley argentina y globales ley Nueva York, se ha ampliado considerablemente.
En ese sentido, señalaron que dicha evolución tiene un impacto sobre la emisión de deuda de Argentina.
“En la parte corta de las curvas, este spread prácticamente compensa el costo del canje entre dólares locales y en el exterior. Esto implica que, en teoría, los costos de una emisión de globales en el exterior y de Bonares en el mercado local parecerían estar ecualizados”, detallaron.
A su vez, si bien resaltan la existencia de un spread por legislación, dicho fenómeno no se traslada del todo a la parte más larga de la curva, donde el spread de legislación es menor y donde el Gobierno ha estado buscando colocar su deuda, tanto en pesos como en dólares.
Riesgo electoral y global
La ampliación refleja que el mercado vuelve a asignar una prima a los bonos regidos por la legislación argentina frente a instrumentos de características similares sometidos a legislación de Nueva York.
En otras palabras, los inversores exigen un rendimiento adicional para mantener deuda bajo ley local, una diferencia que puede estar asociada a factores de jurisdicción y protección legal de los acreedores.
El deterioro en la curva se debe a factores locales y externos.
El mercado sigue incorporando la incertidumbre electoral de cara a las elecciones presidenciales de 2027 y generando temores sobre la continuidad del gobierno o un eventual cambio de Gobierno.
Mariano Ortiz Villafañe, Chief Economist, Aldazabal y Cía, remarcó que el spread de legislación está en niveles que no parecen consistentes con un riesgo país en la zona de 500 puntos básicos.
“La ampliación reciente está principalmente explicada por la mayor incertidumbre electoral”, dijo Ortiz Villafañe.
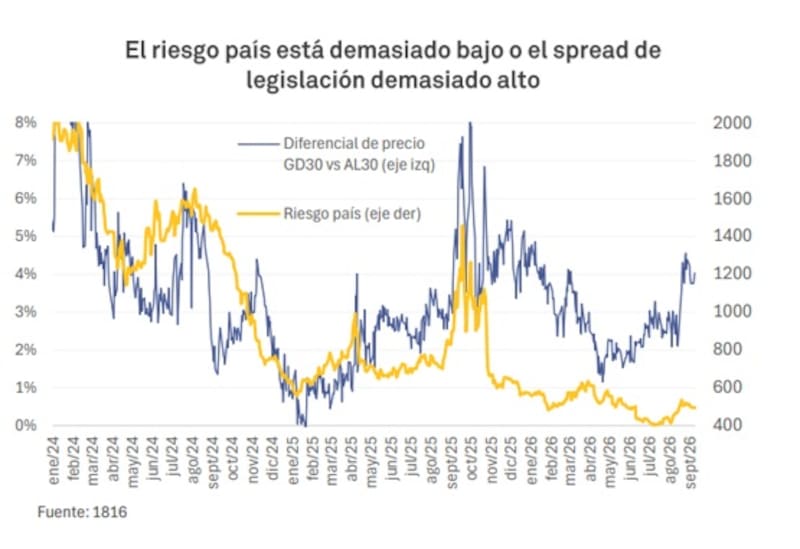
Sin embargo, también jugaron recientemente factores externos que complican la dinámica de la deuda local, haciendo que caigan los bonos y que estos operen con tasas más altas.
Dicha suba en las tasas es lo que provoca un encarecimiento del costo financiero de Argentina.
Pedro Morini, jefe de estrategia de PPI, detalló que el factor electoral desde hace tiempo es uno de los principales drivers de la pendiente y el nivel de la curva en dólares, aunque no es el único.
“El mercado no está poniendo en duda los pagos más cercanos. Las probabilidades implícitas de default siguen siendo muy bajas a un año, en torno a 2,5%, y recién empiezan a subir con fuerza a medida que se cruza el próximo ciclo electoral. Los CDS a 4 años tienen una probabilidad implícita de 32%. El riesgo no está tanto en 2027, sino en qué pasa con la continuidad del programa económico después de las elecciones”, comentó.
Por otro lado, remarca que el escenario global también hace su parte, y se evidencia un aumento en las tasas de interés de los bonos de EE. UU.
En ese sentido, Morini advierte que para recuperar acceso al mercado no alcanza solo con bajar el riesgo idiosincrático; también importa mucho dónde se estabiliza la tasa libre de riesgo global.
“El costo de financiamiento argentino no depende solo del riesgo país, sino también del nivel de las tasas largas de Estados Unidos. Con el Treasury a 10 años todavía cerca de 5%, incluso una compresión adicional del spread soberano puede dejar a la curva argentina en niveles de fondeo elevados”, dijo.
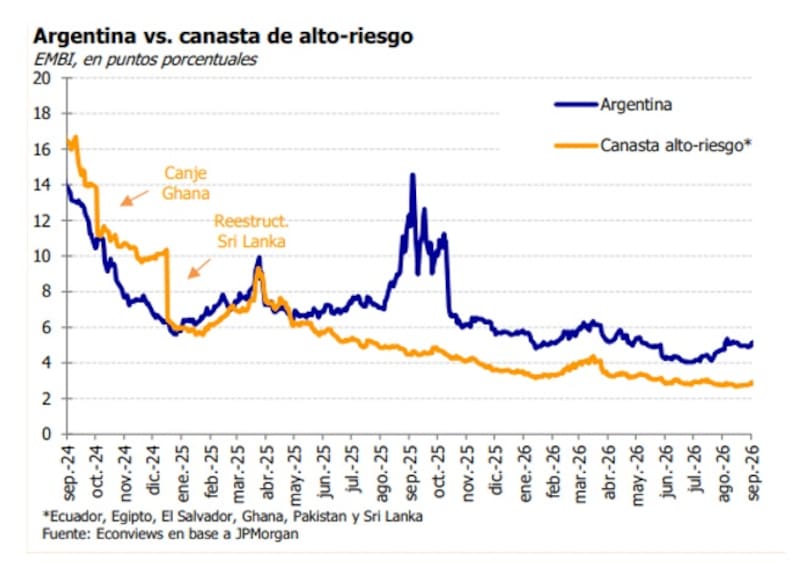
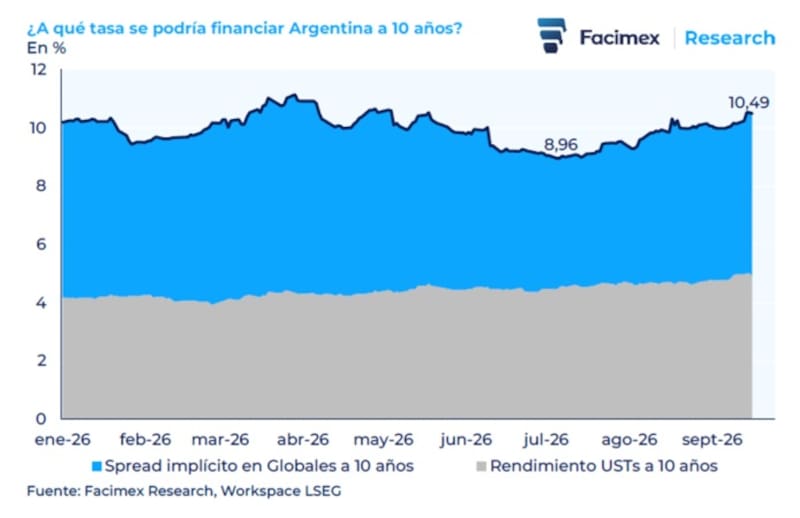
Con el actual deterioro de la curva, la Argentina podría financiarse a 10 años a una tasa cercana al 10,5% anual.
Ese nivel surge de sumar al rendimiento del Treasury estadounidense a 10 años —en torno al 5%— el spread implícito de los Globales argentinos.
La tasa proyectada se encuentra por encima del mínimo de 8,96% alcanzado en julio y muestra un deterioro en las condiciones de financiamiento durante los últimos meses.
En términos de mercado, una eventual emisión soberana a 10 años debería enfrentar hoy un costo cercano al 10,5%, sujeto a las condiciones de la colocación y a la demanda de los inversores.
Adrián Yarde Buller, economista jefe de Facimex Valores, también señala que con el deterioro de las condiciones financieras globales a estos niveles de riesgo país se torna difícil colocar bonos en el exterior porque para plazos razonablemente largos los rendimientos ya están en zona de dos dígitos.
Además, advierte que colocar Bonares tampoco es una alternativa demasiado viable porque los rendimientos MEP también están en zona de dos dígitos a pesar del nivel del canje, principalmente porque aumentó fuertemente el spread por legislación.
“Probablemente en el muy corto plazo la mejor estrategia sea esperar, apostando por alguna compresión del riesgo país que pueda crear un punto más atractivo para emitir,” consideró Yarde Buller.
Yarde Buller hace especial hincapié en el escenario global como un factor que ha deteriorado recientemente las condiciones para una emisión de deuda.
“Aunque el ciclo de subas de tasas de la Fed era largamente esperado, no por eso deja de ser negativo para Argentina. Una suba de la tasa libre de riesgo limita el acceso de Argentina al mercado global, restando grados de libertad al programa financiero. Las condiciones financieras actuales son consistentes con un costo de financiamiento de doble dígito, de momento limitando el margen para emitir deuda en el exterior”, explicó Yarde Buller.
De esta manera, y considerando que las tasas libres de riesgo se mantienen bajo presión, Yarde Buller entiende que el último trimestre de este año podría ser la última ventana de oportunidad para colocar deuda en los mercados globales antes de la elección.
“Las condiciones financieras globales deberían frenar su deterioro y tendría que darse una reversión parcial en el widening del EMBI Argentina que tuvo lugar en agosto, motivado por factores idiosincráticos. En cualquier caso, acceder al mercado global no es condición necesaria para cerrar el programa financiero en moneda extranjera del 2027, solamente una opción que permitiría reducir el uso de otras alternativas o, eventualmente, de reservas netas”, dijo.
Mirando el programa financiero
El escenario adverso para la Argentina en materia de financiamiento hace que el mercado vuelva a mirar de reojo el programa financiero para 2027 así como también el presupuesto.
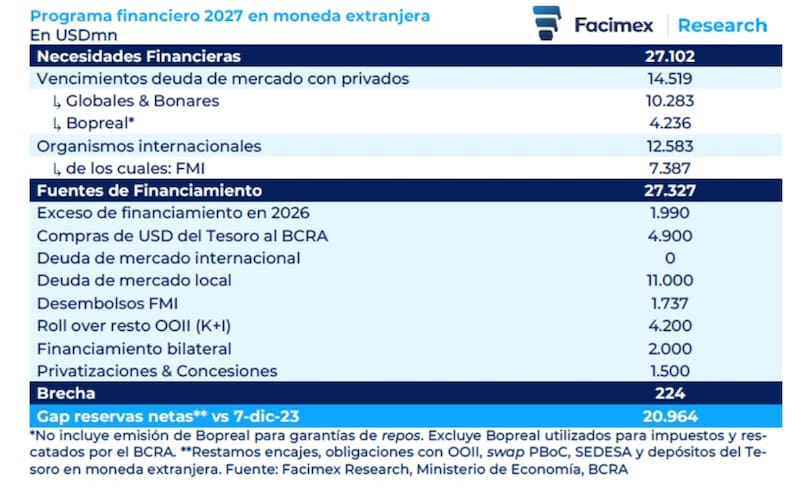
Argentina enfrenta necesidades financieras en moneda extranjera por US$ 27.102 millones en 2027, concentradas principalmente en vencimientos de deuda con acreedores privados (US$ 14.519 millones) y organismos internacionales (US$ 12.583 millones), de los cuales US$ 7.387 millones corresponden al FMI.
Del lado del financiamiento, se contemplan u$s 27.327 millones, incluyendo u$s 11.000 millones de deuda en el mercado local, u$s 4.900 millones por compras de dólares del Tesoro al BCRA, u$s 4200 millones de roll over del remanente de OOII y u$s 2000 millones de financiamiento bilateral.
Esto deja una brecha de apenas u$s 224 millones, por lo que el programa aparece prácticamente equilibrado.
En términos de reservas, se estima un brecha potencial de u$s 20.964 millones frente al nivel de reservas netas de diciembre de 2023, aunque contempla distintos activos y fuentes de financiamiento que permitirían cubrir las necesidades de 2027.
Por ahora, la estrategia del equipo económico apunta a profundizar la colocación de Bonares en el mercado doméstico. El escenario base para 2027 contempla que el Gobierno logrará refinanciar los vencimientos de capital de la deuda de mercado denominada en moneda extranjera.
En julio, el Gobierno había anticipado su intención de emitir Bonares por unos USD 5.000 millones durante 2027. De esta manera, aún quedaban por conseguir alrededor de USD 7.600 millones para completar el programa financiero en moneda extranjera sin recurrir a las reservas netas.
Sin embargo, con la presentación del Presupuesto 2027, el Gobierno reveló que la mayor parte de esa refinanciación se canalizará a través de nuevas emisiones de Bonares por un total de $19,1 billones. Al tipo de cambio promedio previsto entre fines de 2026 y 2027, ese monto equivale a aproximadamente USD 11.000 millones.
Se trata de una meta exigente para un año electoral, especialmente por la magnitud que tendría esa operación en relación con el tamaño del mercado local. Por eso, no se descarta que el Gobierno vuelva a recurrir a fuentes alternativas de financiamiento, un terreno en el que mostró capacidad en los últimos años mediante operaciones de repos y préstamos garantizados, además del swap con el Tesoro de Estados Unidos y el respaldo histórico del FMI.
De todos modos, el programa financiero de 2027 es considerado desde hace tiempo como prácticamente cerrado, debido al margen disponible para recurrir, de ser necesario, a las reservas netas.
Los analistas de Cohen remarcaron que, según el presupuesto, para 2027 se prevén colocaciones de Bonares por cerca de u$s 11.100 millones brutos y de u$s 6.100 millones netos de amortizaciones.
Es decir, esto sería más del doble de lo que contemplaba el Programa Financiero de julio.
Además, detallaron que, de Globales, no hay una sola línea contra u$s 3530 millones de vencimientos, en coherencia con la idea de que salir a los mercados es una opción y no un objetivo.
“El desafío no es el monto sino el precio al que se consigue, y la historia reciente del AO29 lo muestra bien. Debutó el 15 de julio con u$s 620 millones adjudicados a 8,29% de TIR. Dos semanas más tarde el Tesoro sumó u$s 459 millones. La reapertura del 12 de agosto ya salió con un cupo máximo de u$s 100 millones y el monto se achicó en cada vuelta y la tasa fue para arriba, y desde entonces el bono no volvió a aparecer en ninguna licitación. Quedan u$s 821 millones sólo para llegar a la meta de este año”, comentaron desde Cohen.
En este escenario, desde Cohen advierten que el frente externo no ayuda.
“La Fed subió la tasa el miércoles por primera vez desde 2023 y el rendimiento del Treasury largo tocó 5,02%, máximo desde 2006, y el riesgo país argentino se acomodó en la zona de 510 pb. Ese piso más alto se traslada a lo que el Tesoro tendría que convalidar para colocar, y explica por qué prefiere esperar antes que endeudarse a estos niveles”, afirmaron.
Inversiones en bonos
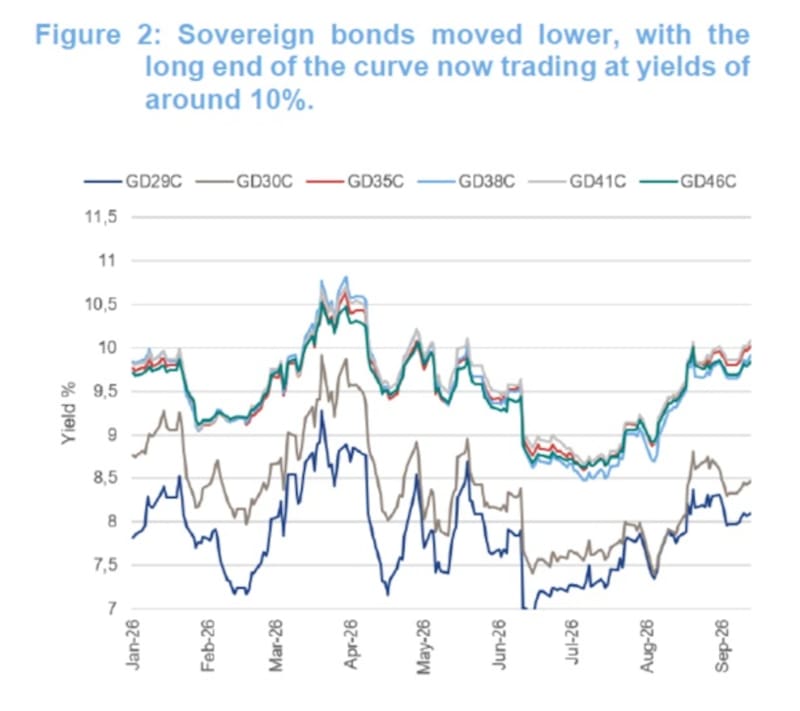
En medio de los temores electorales y riesgos locales, los bonos soberanos más largos pasaron de rendir 8,5% a niveles de 10%, mientras que los más cortos pasaron de tasas del 7% al 8,5% en los últimos 3 meses.
El escenario de ampliación de spreads actual hace más difícil el financiamiento para el Gobierno, aunque también abre la puerta a oportunidades de bonos en dólares.
Matías Ballestrín, jefe de inversiones de Banco Piano, entiende que se abren oportunidades en Bonares.
“Para inversores locales, las tasa a favor de los bonos ley argentina son una oportunidad, vendes ley extranjera y compras más nominales. Las razones históricas que hicieron incrementar el spread por legislación son en general cuando el inversor comienza a poner precio a los riesgos políticos”, indicó.
Pablo Lazzati, CEO de Insider Finance, entiende que los bonos están en niveles atractivos, producto del incremento del riesgo país, que pasó de la zona de los 400 puntos básicos a ubicarse en torno a los 500 puntos básicos.
En este escenario, Lazzati favorece principalmente a los Bonares.
“Para perfiles conservadores, vemos valor en el AL30. Para inversores moderados, nos gusta el Bonar 2035 (AL35) y el Bonar 2038 (AL38). Finalmente, para perfiles más agresivos y dispuestos a asumir una mayor volatilidad, vemos oportunidad en el AL41”. Resaltó.
Finalmente, Juan Manuel Franco, economista jefe del Grupo SBS, reconoce que el mercado incorpora en los precios la incertidumbre política y que dicha dinámica podría mantenerse en adelante.
“Los Bonares contra Globales de flujo equivalente siguen teniendo atractivo a los spreads actuales, aunque debe decirse que, si el mercado comienza a ir incorporando en precios la incertidumbre electoral, los spreads podrían mantenerse”, advirtió.
Por lo tanto, en materia de inversiones, Franco ve valor en bonos más largos para los más agresivos y en Bonares más cortos para los conservadores.
“Para perfiles agresivos de mediano plazo sostenemos a GD35 y GD41 como los vehículos de convexidad ante una eventual compresión hacia comparables. La familia de Bonares cortos (AO27, AO28 y AO29) sigue siendo nuestra elección para quienes prioricen flujos, destacando además el valor relativo que persiste en la tasa forward del AO28”, sostuvo Franco.