En esta noticia
Los bonos argentinos recuperaron parte del terreno perdido en las últimas ruedas, pero el mercado todavía no considera que la corrección haya terminado luego de que el riesgo país llegara a 939 puntos básicos el 6 de noviembre.
Si bien luego bajó hasta la zona de 830 y los Globales largos llegaron a subir hasta 4%, detrás de esa volatilidad aparece una variable que empieza a pesar cada vez más y es la incertidumbre sobre el escenario político de 2027.
Dos informes recientes de IOL Inversiones y del Comité de Inversiones de Criteria coinciden en una misma advertencia: la deuda soberana puede seguir ofreciendo oportunidades, pero el inversor deberá atravesar un período de fuertes movimientos de precios a medida que se acerquen las elecciones.
IOL es explícito cuando afirma que “la volatilidad será inevitable y creciente a medida que se acerquen los comicios de 2027”.
Criteria llega a una conclusión prácticamente idéntica. “La volatilidad será inevitable a medida que se acerquen los comicios de 2027″, sostiene, y plantea que la discusión ya no pasa tanto por anticipar el próximo movimiento del mercado sino por cuánto riesgo está dispuesto a tolerar cada inversor.
El mercado ya incorporó parte del riesgo electoral
El riesgo país pasó desde unos 650 puntos hasta un máximo de 939 puntos, para luego retroceder a 830. IOL señala que el deterioro de la actividad y el aumento de la prima política “invirtieron la curva” y que el mercado empezó a priorizar el valor de recupero de los bonos por encima de la TIR.
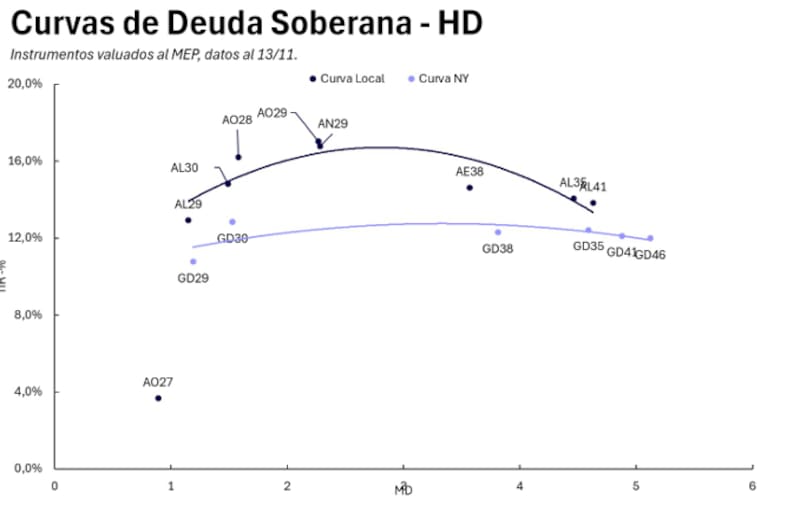
La tasa que exige el mercado también muestra esa incertidumbre. Al 13 de noviembre, el AO29 tenía una TIR de 16,9%, el AO28 de 16% y el GD30 de 12,7%, según la curva de IOL.
Para IOL, la probabilidad de reelección que surge de los mercados de predicción cayó a 43%, desde 56% un mes antes. El dato aparece como uno de los factores centrales detrás de su visión sobre la deuda y las acciones argentinas.
Una ALyC recomienda limitar los bonos argentinos al 10%
Mientras tanto, una importante ALyC argentina, en una comunicación con sus inversores, también puso el foco en el cambio de expectativas electorales.
Según pudo saber El Cronista firma explicó a sus inversores premium que hace unos tres meses estimaba cerca de 80% la probabilidad de una reelección del oficialismo, pero que actualmente esa posibilidad se ubica entre 40% y 45%.
“Los bonos soberanos hoy por toda esta baja no están libres de riesgos, sino que los bonos soberanos a lo largo de 2027 van a mantener una fuerte volatilidad, ya que el principal driver de toda esta baja es no saber quién va a gobernar post 2027”, explicó la ALyC.
La firma plantea tres escenarios: el más negativo contempla una eventual reestructuración o default de la deuda, con una nueva caída de los bonos. En un escenario intermedio, una oposición podría ganar las elecciones y aplicar medidas menos favorables para el mercado, pero sin reestructurar la deuda, lo que permitiría una recuperación moderada. El escenario más favorable sería una reelección del oficialismo, que podría generar fuertes ganancias en los soberanos.
“El mercado está muy dividido y hay mucha incertidumbre”, se resumió.
Con esa lectura, la recomendación para un inversor moderado es particularmente prudente: no tener más de 10% de bonos soberanos argentinos dentro de la cartera.
IOL y Criteria no salen de Argentina, pero acortan el riesgo
IOL mantiene AO29 como su alternativa para quienes acepten mayor volatilidad y AO27 para perfiles conservadores. Además, conserva una selección de Obligaciones Negociables de empresas de primera línea, como YPF, TGS, Banco Macro y Pampa Energía.
Criteria también sostiene una estrategia prudente. Para inversores con máxima aversión al riesgo electoral propone AO27 y BPB7, y plantea complementar esas posiciones con ON de emisores de primera línea.
La lógica detrás de ambas estrategias es reducir la sensibilidad de la cartera al escenario electoral.
El AO27, por ejemplo, vence en octubre de 2027, antes del cambio de gobierno, mientras que el AO29 atraviesa buena parte del período posterior. Por eso IOL lo reserva para inversores capaces de tolerar mayores fluctuaciones.
En el caso de Criteria, la recomendación también pasa por instrumentos cortos y cobertura cambiaria. La firma considera que la fragilidad de los activos argentinos continúa elevada por la incertidumbre cambiaria y las necesidades de financiamiento del Tesoro.
El riesgo no es sólo argentino
A la incertidumbre política local se suma un escenario internacional que tampoco ayuda a reducir la volatilidad.
IOL señala que el Treasury estadounidense a 10 años cerró el 13 de noviembre en 5,13% y que el mercado asigna una probabilidad de 92% a una suba de 25 puntos básicos de la Fed en diciembre. Un dólar fuerte y tasas internacionales elevadas tienden a complicar el financiamiento de los mercados emergentes.
Criteria también advierte que el rebote de los bonos argentinos se produjo en un contexto internacional adverso para la renta fija, con una suba de casi 30 puntos básicos en el Treasury a 10 años.
Eso incidirá con fuerza en los mercados internacionales, pero puede hacerlo especialmente en Argentina, haciendo aún más cara la opción de tomar deuda. Eso, ciclicamente, podría acelerar el riesgo país y llevar más de la temida volatilidad a los activos argentinos.