En esta noticia
Vaca Muerta comienza a atravesar una transformación que puede modificar no sólo el mapa energético argentino, sino también la forma en que Wall Street valúa a las principales compañías del sector.
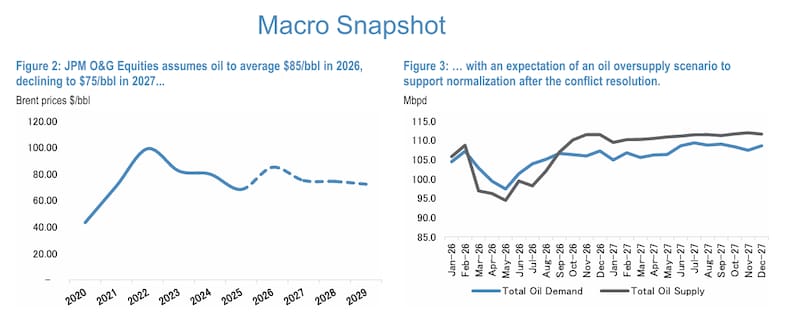
Para JP Morgan, el desarrollo no convencional dejó de ser únicamente una historia de recursos abundantes y potencial productivo: entró en una etapa de escala.
En un nuevo informe sobre el sector argentino de petróleo y gas, fechado el 18 de septiembre, el gigante de Wall Street sostiene que la mejora en las técnicas de explotación, la reducción de costos y, especialmente, la ampliación de la infraestructura están permitiendo convertir el recurso de Vaca Muerta en producción creciente y, cada vez más, en exportaciones.
La lectura tiene una consecuencia directa para el mercado accionario argentino. JP Morgan mantiene su recomendación “Overweight” para Vista Energy e YPF, mientras que conserva una posición “Neutral” sobre Pampa Energía.
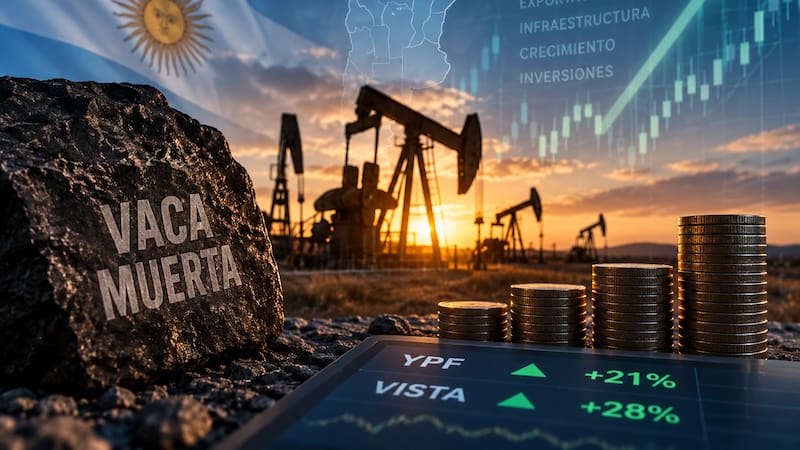
Con los precios de cierre del 17 de septiembre utilizados en el reporte, Vista presenta un potencial cercano al 28% hasta diciembre de 2027, mientras que para YPF el recorrido ronda el 21%. Vista cotizaba a u$s 73,31 y el banco establece un precio objetivo de u$s 94; YPF partía de u$s 54,48 y tiene un target de u$s 66.
La clave es el horizonte. Los objetivos corresponden a diciembre de 2027, por lo que esos porcentajes no deben interpretarse como retornos esperados a doce meses.
Vaca Muerta entra en “modo escala”
El cambio de etapa que identifica JP Morgan parte de los números de producción.
Según la serie utilizada por el banco, la Argentina alcanzó en julio una producción de petróleo de 903.000 barriles diarios, 12% más que un año atrás.
Desde 2022, la producción total aumentó a una tasa anual compuesta del 12,1%, mientras que el shale avanzó a un ritmo mucho mayor, del 27,3% anual.
El resultado es que el petróleo no convencional ya representa 71,8% de la producción argentina.
Para el gigante de Wall Street, esto demuestra que Vaca Muerta superó buena parte de los interrogantes iniciales alrededor de su productividad.
Los operadores mejoraron las técnicas de desarrollo, redujeron costos y consiguieron incrementar fuertemente el volumen extraído.
Ahora el desafío pasa por otro lado. Y es transportar esa producción y colocar una proporción cada vez mayor en los mercados internacionales.
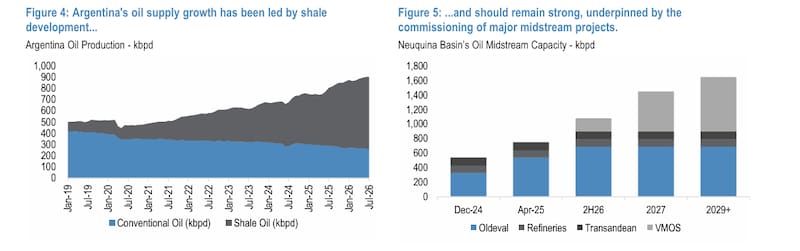
El banco destaca que las nuevas inversiones en midstream deberían permitir otro salto de producción durante los próximos años.
El gráfico de infraestructura incluido en el reporte muestra una fuerte expansión prevista de la capacidad de transporte de la Cuenca Neuquina entre 2026 y 2029, apoyada en Oldelval, el sistema Trasandino y especialmente VMOS.
El impacto excede a las petroleras. A medida que una mayor proporción de la producción pueda exportarse, el sector energético debería convertirse en una fuente estructuralmente mayor de divisas para la Argentina.
JP Morgan considera que ese incremento de los ingresos por exportaciones podría reforzar la alineación entre el crecimiento de la industria y las necesidades macroeconómicas del país, además de favorecer un marco más previsible para inversiones de largo plazo.
Vista Energy: la apuesta más directa a Vaca Muerta
Dentro de esa transformación, Vista aparece como la exposición más pura al crecimiento del shale oil argentino.
La compañía produjo aproximadamente 156.000 barriles equivalentes diarios en el segundo trimestre de 2026 y cuenta con unas 257.000 acres netas en Vaca Muerta. Además, posee cerca de 1.950 ubicaciones identificadas para perforar y cerró 2025 con 588 millones de barriles equivalentes de reservas probadas, de las cuales 89% corresponden a petróleo. La expansión prevista es considerable.
JP Morgan estima que mantener un ritmo de entre 100 y 110 pozos conectados por año puede llevar la producción de Vista hacia aproximadamente 250.000 barriles equivalentes diarios en 2030.
La empresa apunta previamente a unos 208.000 barriles equivalentes diarios en 2028, lo que implica un crecimiento anual compuesto cercano al 17% desde los niveles de 2025.
Otro de sus diferenciales es el costo: el lifting cost descendió hasta aproximadamente u$s 4,5 por barril equivalente, una variable que ayuda a sostener la rentabilidad incluso frente a escenarios menos favorables para el crudo.
Pero la historia comienza a cambiar de producción hacia generación de caja.
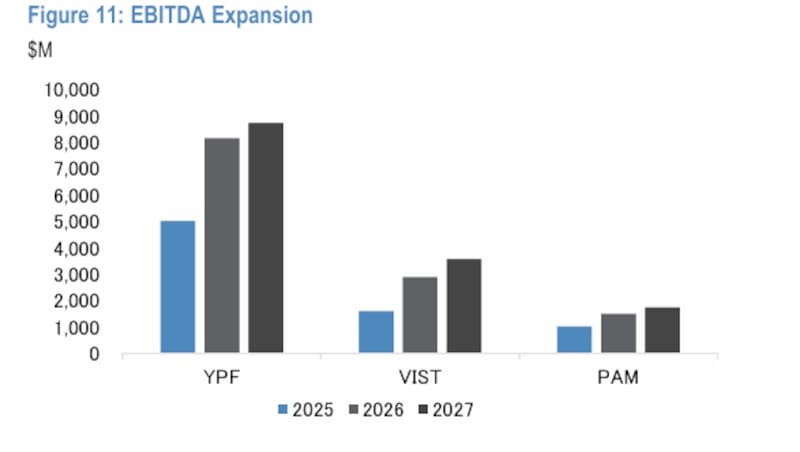
En un escenario de Brent de u$s 85, JP Morgan calcula que Vista podría alcanzar un EBITDA de u$s 3.576 millones en 2027, generar un flujo de caja libre de u$s 807 millones y cotizar a apenas 2,8 veces EV/EBITDA. El free cash flow yield llegaría al 10%.
Por eso mantiene su recomendación Overweight y establece un precio objetivo de u$s 94 para diciembre de 2027, contra los u$s 73,31 utilizados en el informe: un upside aproximado de 28%.
La valuación se realizó mediante un flujo de fondos descontados y utiliza un WACC de 9,3%, que incorpora una prima de riesgo país de 6,5%.
Esto introduce otro componente importante: Vista no depende únicamente del petróleo. Una reducción del riesgo argentino y, por lo tanto, del costo de capital también puede tener un efecto significativo sobre su valuación.
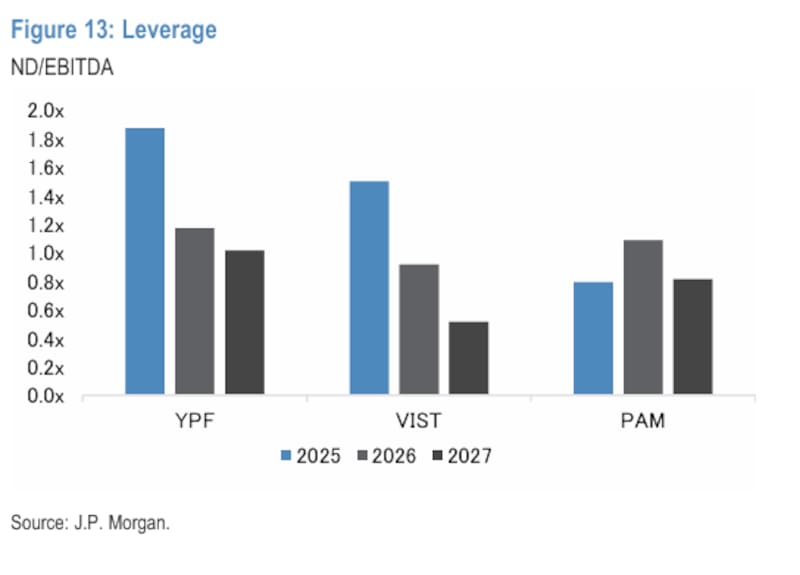
YPF: escala, refinación y una enorme reserva de crecimiento
La segunda elegida es YPF, aunque la tesis es diferente.
Si Vista representa una exposición concentrada al shale oil, YPF combina la mayor escala productiva de Vaca Muerta con refinación, comercialización e infraestructura.
La compañía posee alrededor de 1 millón de acres netas en la ventana petrolera de Vaca Muerta y otras 800.000 acres en la ventana de gas. Al cierre de 2025 tenía aproximadamente 1.280 millones de barriles equivalentes de reservas probadas, de las cuales 88% estaban vinculadas con Vaca Muerta.
JP Morgan proyecta que la producción neta de shale oil alcance aproximadamente 290.000 barriles diarios en 2027 y 470.000 en 2030.
El potencial de desarrollo es enorme: YPF dispone de alrededor de 6.400 ubicaciones brutas para pozos en Vaca Muerta, equivalentes a unas 3.700 posiciones netas. Pero hay una diferencia fundamental respecto de Vista.
YPF no depende exclusivamente de extraer petróleo. Su negocio downstream funciona como una segunda fuente de resultados: JP Morgan considera que un mercado ajustado de productos refinados y buenos márgenes de refinación pueden compensar parcialmente la volatilidad del negocio upstream.
Bajo un escenario de Brent de u$s 85, el banco calcula para 2027 un EBITDA de aproximadamente u$s 9.226 millones y un flujo de caja libre cercano a u$s 870 millones. En ese escenario, cotizaría a unas 3,2 veces EV/EBITDA.
El precio objetivo de J.P. Morgan es de u$s 66 para diciembre de 2027, frente a u$s 54,48 al momento del reporte. El recorrido potencial ronda así el 21%.
El cambio que hizo JP Morgan para valuar YPF
Hay un detalle del informe particularmente relevante para los inversores. El banco modificó la metodología con la que valúa el upstream de YPF.
Hasta ahora, el análisis estaba más concentrado en las reservas probadas y probables. La nueva metodología incorpora diez años de actividad de perforación shale, una manera de capturar dentro de la valuación una porción mayor del gigantesco inventario de Vaca Muerta.
Además, JP Morgan incorpora perspectivas más favorables para los precios realizados del petróleo y para los márgenes downstream.
La petrolera también cuenta con una opción que todavía puede ampliar considerablemente su historia de crecimiento: Argentina LNG.
El proyecto busca abrir los gigantescos recursos gasíferos de Vaca Muerta al mercado internacional. El banco considera que los proyectos de LNG y otras alternativas de monetización del gas constituyen una fuente adicional de upside de mediano y largo plazo que todavía no está plenamente incorporada en sus estimaciones base.
El RIGI también aparece como una pieza relevante al ofrecer beneficios fiscales, aduaneros y cambiarios capaces de mejorar los retornos de las grandes inversiones energéticas.