
El nuevo entorno económico del país genera atractivo para la inversión a la vez que abre las puertas de los recursos de particulares y empresas a firmas de inversión que buscan canalizar ese interés.
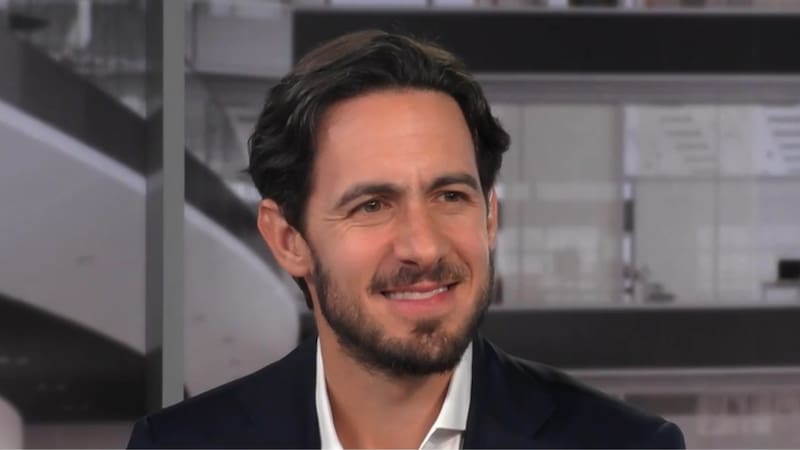
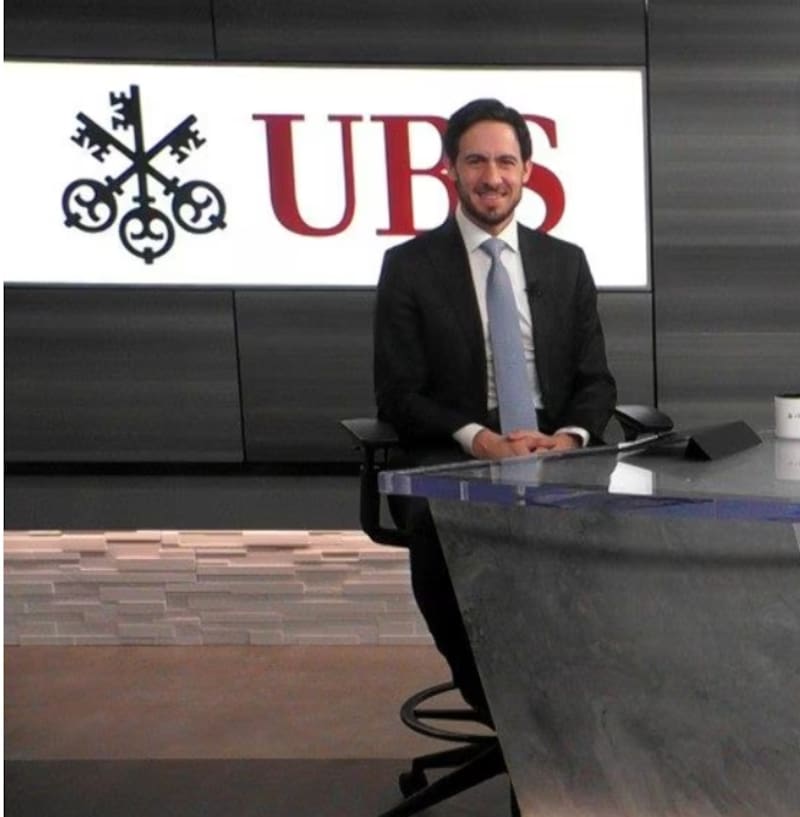
En la confluencia de ambos intereses, días atrás el banco suizo UBS realizó un evento para inversores en Buenos Aires, que lideraron Jan-Martin Sommer, Market Head Argentina de UBS, y el Chief Investment Officer para mercados emergentes, el reconocido economista argentino Alejo Czerwonko, con quien conversó El Cronista para conocer su perspectiva sobre el país y el mundo.
-Los primeros nueve meses del año están convirtiéndose en indudablemente históricos, porque hemos visto desarrollos muy notables en por lo menos tres áreas: una guerra abierta directa entre Estados Unidos e Irán, la guerra ruso-ucraniana, que ya es más larga que la Primera Guerra Mundial; y más cerca de casa, la remoción de Maduro en Venezuela y el intento simbólico de Donald Trump de tener acceso a 65.000.000.000 de barriles de reservas. Son cosas definitivamente históricas y notables. El otro área que nos trae revolución es la tecnología. Es el año de la inteligencia artificial agéntica, es el año de la generación de las inversiones para acompañar este poder de cómputo. Y de solamente cinco compañías estadounidenses, Amazon, Alphabet, Microsoft, Oracle y Meta, están invirtiendo en este mismo momento a un ritmo equivalente al PBI argentino en centros de cómputo, sin contar tantas compañías americanas, tantas compañías europeas, tantas compañías asiáticas, algunas latinoamericanas. Son números faraónicos. Y termina de definir un año histórico cambios muy notables en el manejo de la Fed, con Kevin Warsh, con las subas de tasas de interés, pero más histórico es la argentinización del tesoro americano, que se ha convertido en un agente activista. Para bien, porque le somos fuertemente agradecidos como argentinos, porque hace un año ya sabemos sobre el activismo del tesoro americano en este país, pero en el último mes, bueno, los japoneses, al sumo, también están agradecidos, pero la intervención en los bonos del tesoro americano 30 años es muy relevante y poco común, porque no es un momento de crisis. Entonces, si uno se siente angustiado, confuso, creo que hay motivos geopolíticos, tecnológicos y financieros que lo justifican pero para separar el ruido de la señal, y tratando de entender cómo esto puede impactar las inversiones, nuestro negocio, creo que el mundo crece económicamente, bastante bien distribuido en lo geográfico, pero más importante que eso, hay crecimiento de utilidades muy fuerte y bien distribuido entre sectores y entre geografías.
“Con tres años consecutivos de crecimiento, algo que no ocurre desde 2008, si se le suma una inflación en línea con los objetivos del Gobierno, tienen algo que mostrar para las elecciones”.
Después de un 1º trimestre muy sólido de reportes de las compañías, vino un 2º trimestre en el que las empresas dicen, estoy haciendo plata y estoy haciendo expandir utilidades por doble dígito en EE.UU., en Asia, en Europa y en América latina. Lo que nos hace pensar que las acciones, de aquí a 12 meses, no tengo idea de aquí a tres meses, será que indigestión linkeado a las fechas, indigestión linkeado a la geopolítica, imposible saber, pero a 12 meses le vemos una tendencia alcista, acompañado de crecimiento de utilidades, que va a seguir, creemos bien, distribuido entre industrias y entre geografías.
-¿En todas las industrias? ¿No se lo lleva todo la tecnología?
-Lo notable del 2º trimestre, fue que bancos globales tuvieron muy buenos resultados, y esto está linkeado a alta actividad de trading, está linkeado a alta actividad de emisión de bonos, a alta actividad de emisión de acciones, está linkeado a alta actividad de fusiones y adquisiciones, un reflejo de una economía en actividad. También es reflejo de bastante optimismo en áreas como la tecnológica, pero no es único, no alcanza un sector para explicar cómo a los bancos les puede ir así como que está yendo. Pero también sector industrial, sector salud, el consumo, manteniéndose muy resiliente, teniendo en cuenta lo que está pasando con el petróleo y el costo de la de la nafta. Entonces, si uno tenía un temor de que esta historia, bueno, estaba apoyada únicamente sobre un pilar tecnológico, ya no es tan así. Es un pilar central, pero no es el único. Y no es solo EE.UU. hace casi dos años que las acciones por fuera de EE.UU. superan en performance a las americanas. Es notable, porque veníamos de más de 10 años de lo contrario. Entonces, hace casi dos años que estamos en un entorno de mayor balance y distribución de performance.
-¿Y qué sucede con los bonos?
-Uno tiene que reconocer que los bonos a corto, mediano plazo, han subido, ha habido una suba en el esquema de tasas de interés a lo largo de toda la curva, que vemos interesante aprovechar lo que está pasando en la parte corta y en la parte media de la curva, porque ya uno puede bloquear a dos años 4,25. O un poco más, incluso. Y esto es útil para un inversor para alcanzar objetivos de flujo. Si uno agrega un poco de riesgo de crédito, un poco de high yield, un poco de emergentes, se pueden promediar unos retornos de cartera que ayudan a cumplir un montón de objetivos, patrimoniales, personales. Pero nos mantenemos con bastante cautela sobre la parte larga de la curva. Hay mucho que está aconteciendo, la convicción es baja, refleja ansiedades fiscales, ansiedades de intervencionismo, argentinización del Tesoro. Preferimos mantenernos en la parte corta y media de la curva.
“Termina de definir un año histórico cambios muy notables en el manejo de la Fed, con Kevin Warsh, con las subas de tasas de interés, pero más histórico es la argentinización del tesoro americano, que se ha convertido en un agente activista”.
-¿Cómo quedan los commodities en esa ecuación?
-Nos gustan los commodities, nos gustan los commodities preciosos, industriales, de energía y del campo. Por un rango de motivos, pero tiene que ver con una mentalidad global de prepararse para la nueva geopolítica, de stockearse, de tener resiliencia y seguridad en lo que se refiere a la provisión de estos commodities. Por dar ejemplos más concretos, en el oro vemos que hay una atención de los inversionistas, porque ven lo que está pasando con el Tesoro americano. El dólar no se va a ningún lado, pero si uno puede armar una cartera que esté preparada para escenarios adversos, el oro cumple un rol. Lo hemos visto muy recientemente en decisiones de bancos centrales, decisiones de repatriación de oro. En gas y petróleo, el mundo es otro después de Irán. Y todo país va a debatir si debería haber estado mejor preparado para un shock así, y ahora que pasó, por ahí son más conscientes de que puede volver a pasar. Lo que para mí va a querer decir, rellenar las reservas estratégicas de petróleo que se han usado y crear reservas estratégicas de petróleo donde no han existido. Un país como Chile debería estar debatiendo si debería haber tenido reservas estratégicas. India. Los chinos manejaron mejor este shock por haber construido sus reservas. Todo ilustrativo de una tendencia geopolítica que ayuda a commodities y, por supuesto, le da una mano a sectores de la actividad argentina.
“A 12 meses le vemos al mercado de acciones de EE.UU. una tendencia alcista, acompañado de crecimiento de utilidades, que va a seguir, creemos bien, distribuido entre industrias y entre geografías”
-Bajemos a Brasil, ¿qué panorama hay allí en este contexto global?
-Hubo un cambio de tendencia marcado en un último mes, donde veníamos de un consenso arraigado de que Lula tenía un edge, a un nuevo consenso de que la cosa está mucho más competitiva de lo esperado, y que, de hecho, hoy, creo, el consenso que se ha forjado con los nuevos datos de encuestas es que Bolsonaro tiene un edge. Está increíblemente peleado, mucho va a depender de qué titular de corrupción o escándalo, se materializará no solo antes de la primera rueda de la elección, pero ahí, más importantemente, antes de la segunda vuelta. Y que no hay que minimizar las tendencias regionales, donde, desde la Argentina hasta Chile, hasta Perú, hasta Colombia, hasta Paraguay, hasta Ecuador, hasta El Salvador, vienen hacia un lado, y hay un viento. Creo que hay una propensión al cambio.
-¿Puede cambiar el panorama global dependiendo el resultado de las elecciones de medio término en EE.UU.?
-Las elecciones de midterm no son tan relevantes para los mercados. Ya hay una expectativa de un gobierno dividido, y aunque los demócratas tengan control de ambas cámaras, es limitado lo que pueden hacer con un Poder Ejecutivo en manos de Trump. El valor que las midterms pueden tener es calentar motores para el 2028. Va a ser información valiosa para pensar en la en la presidencial del año que viene, porque va a determinar urgencias, la de los partidos republicano y demócrata.
-¿El precio del petróleo, que llevó recientemente a u$s 6 el galón de gasolina puede influir en ese resultado?
-La correlación es muy directa. Cuanto más alto el galón, más bajo la aprobación de Trump, y mayor la probabilidad de que tengas una derrota más marcada en los midterms. Pero, aún sí pierde el oficialismo, y no hay que olvidarse que la probabilidad de una pérdida estrepitosa de escaños es baja, es más lo simbólico porque se empezará a ver a dónde va el trumpismo. Pero no va a mover la tasa a 10 años o la prima de riesgo accionario. Eventualmente, hay que ponerse a pensar hacia dónde va la política americana, que hoy por hoy está claramente dominada por una derecha populista, y tenemos al partido demócrata a la izquierda, lo que llaman democratic socialist of America, Mandami (el alcalde de Nueva York) y company.
“Hay buenas iniciativas del equipo económico para cerrar el financiamiento, y tampoco descarto algo inédito”
-¿Qué panorama encuentra en la Argentina y cómo influye en la voluntad de los inversores?
-Vemos mucha heterogeneidad de performance de los sectores económicos, con un interior que tracciona fuerte, el petróleo, la minería y el campo muy bien, y otras industrias que están pasando por un período de transición y exhibiendo momentos complicados, industria, consumo. Y en ese contexto se empieza a calentar el debate del año que viene, todo lo que se conversa es continuidad o cambio. Y en nuestro análisis, aunque todavía falta una eternidad, si uno proyecta octubre del año que viene, con la información que tenemos hoy, tendríamos un país con cuatro años consecutivos de disciplina fiscal y con tres años consecutivos de crecimiento económico, algo que no ocurre desde 2008. Si a eso se le suma una inflación en línea con los objetivos del Gobierno, incluso con 1%, 1,5% o 2% mensual, bueno, el Gobierno tiene algo que mostrar. La parte que tiene mejor performance de la economía sólo emplea 10% del empleo formal. Pero al momento de tomar una decisión, la alternativa va tener que ser bastante atractiva, y hoy por hoy no se deja entrever en el panorama político. Y además, se suma el hecho de que provincias como Neuquén, San Juan, dudo que tengan mucho interés en mover cambiar la situación, ¿para qué? Nuestra preocupación vista desde afuera es un poco menor a la preocupación vista desde adentro en lo político. Pero es la Argentina… Siempre hay que acordarse de la elección de la provincia de Buenos Aires de septiembre de 2025… Lo otro relevante es que el programa financiero del año que viene, porque lo que creo se tiene que evitar es una situación en la que la eventual encuesta adversa tenga un impacto autoinflingido, como pasó con la elección de la provincia de Buenos Aires, para lo cual tuvimos que contar con un disyuntor externo. Scott Bessent. Pero hay buenas iniciativas para cerrar el programa financiero el año que viene. Yo no descarto que finalmente salgan al mercado, pero no lo sé. Creo que deberían salir, porque aquí por blindarse de una mala encuesta, terminan con una profecía autocumplida. Pero bueno, hay que darles crédito de que son creativos, y se le suma que lo que han logrado bajo presión, con diplomacia, este, ejemplar de Trump y Bessent puede puede ser repetido.
“La parte que tiene mejor performance de la economía sólo emplea 10% del empleo formal. Pero al momento de tomar una decisión, la alternativa va tener que ser bastante atractiva, y hoy por hoy no se deja entrever en el panorama político. Y además, se suma el hecho de que provincias como Neuquén, San Juan, dudo que tengan mucho interés en mover cambiar la situación, ¿para qué? Nuestra preocupación vista desde afuera es un poco menor a la preocupación vista desde adentro en lo político. Pero es la Argentina…"
-¿Sigue abierta esa chance con los EE.UU.?
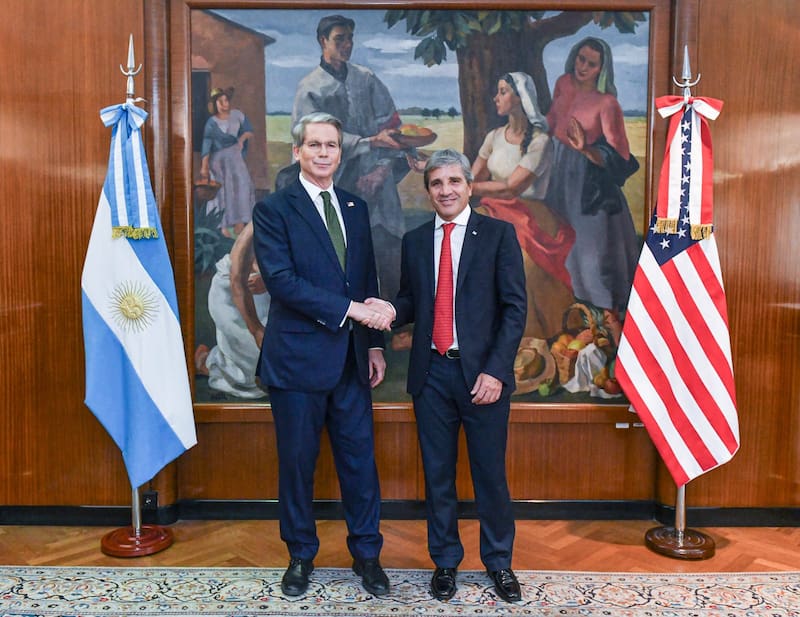
-Los EE.UU. tiene cantidad de herramientas posibles para implementar una voluntad, y la pregunta es si la voluntad está o no, la voluntad. Y no veo por qué la voluntad no va estar, porque le salió bien. Scott Bessent ganó plata comprando pesos. Trump alcanzó sus objetivos porque hubo continuidad. Luego de eso, creo que hay evidencia sobrada de que, a ver, es difícil encontrar la correlación directa, pero hubo cambio político en Perú, hubo cambio político en Colombia, en direcciones que creo están bienvenidas por los EE.UU. Entonces, yo creo que eso cerró por todos lados. Todo lo que tienen que hacer es decir que están dispuestos a hacerlo. Y al fin y al cabo, si se hace con tiempo y de manera planificada, EE.UU., potencialmente, no necesite desembolsar un dólar, porque con decir que explícitamente sería suficiente, sería casi a costo, llamémosle financiero para ellos, cero. No descarto que también se esté hablando algo para generar absolutamente único en la historia financiera reciente.
-Pensando en el costo del financiamiento, ¿cuál puede ser el panorama en un contexto global más complicado si suben las tasas en EE.UU.?
-A pesar de la disciplina fiscal, de los buenos números del sector externo, seguimos teniendo reservas bajas, pero creo que hay espacio para achicar la diferencia. Yo creo que el país está mucho mejor preparado para maniobrar, un viento en contra, un endurecimiento de las condiciones financieras. Mientras que a Macri, cuando hubo un cambio del viento externo para los emergentes, las consecuencias fueron graves, el país está mucho mejor preparado. No va a ser el fin del mundo con los 25 puntos básicos de suba de tasas de la Fed o si a la tasa del Tesoro americano a 10 años, va a 5,20. Pero si el ciclo de subas de la Fed es de 200 puntos básicos, pucha, vamos a tener que agarrarnos todos, no solo la Argentina.
-De todas formas no está completamente cerrado, o persisten algunas dudas. ¿Continúa el debate entre los bancos acerca por qué la Argentina no ha salido con una emisión o cuándo lo hará si lo hará?
-No importa lo que van a hacer o lo que no van a hacer. Ya hubo condiciones mejores y no lo han hecho. Pero estamos más cerca del deadline, y eso puede generar presión. Yo no descarto que lo hagan, pero no lo sé. Creo que deberían salir, porque aquí por blindarse de una mala encuesta, terminan con una profecía autocumplida. Pero bueno, hay que darles crédito de que son creativos. Repo, CAF, Banco Mundial, sacan un montón de muñecos de la galera, a eso se le suma que lo que han logrado bajo presión, con diplomacia, este, ejemplar de Trump y Bessent puede puede ser repetido.
“Todo lo que tienen que hacer es decir que están dispuestos a hacerlo. Y al fin y al cabo, si se hace con tiempo y de manera planificada, EE.UU., potencialmente, no necesite desembolsar un dólar, porque con decir que explícitamente sería suficiente, sería casi a costo, llamémosle financiero para ellos, cero. No descarto que también se esté hablando algo para generar absolutamente único en la historia financiera reciente”.
Además, ya quedó establecido como un modelo de acción del Tesoro en una intervención directa en una moneda emergente. No lo hacían desde el ’94, pero después de la Argentina lo hicieron con Japón, y lo de la Argentina es mucho más barato, es mucho más simple, pero es un mercado mucho más pequeño.