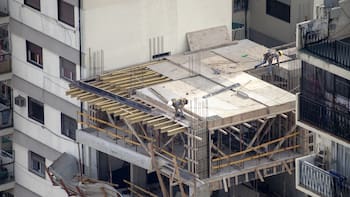
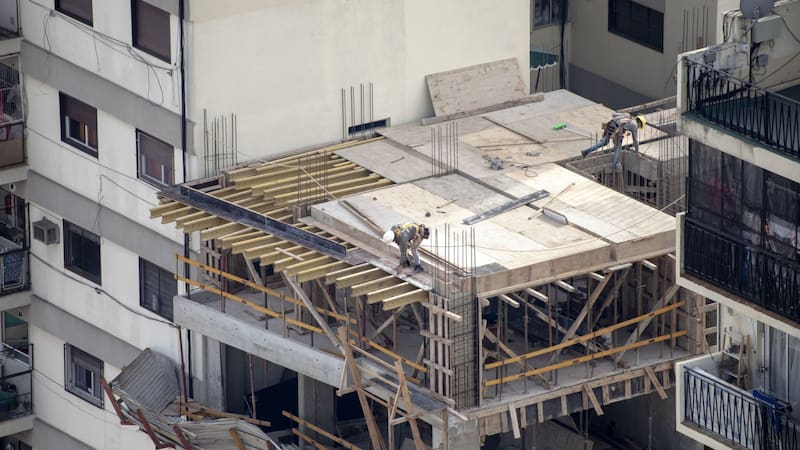
El Banco Ciudad lanzó una nueva línea de créditos hipotecarios destinada a financiar la compra de departamentos en pozo o en etapas iniciales de construcción dentro de la Ciudad Autónoma de Buenos Aires (CABA).
La propuesta apunta a destrabar uno de los históricos cuellos de botella del mercado inmobiliario —la falta de escritura individual durante la obra— y debuta con un primer desarrollo aprobado en el barrio de Núñez, en paralelo a una licitación del Banco Central (BCRA) por $ 200.000 millones para impulsar este tipo de operatoria en el sistema financiero.
De acuerdo con las condiciones informadas por la entidad porteña, el préstamo está orientado a la compra de vivienda única y de ocupación permanente en unidades de propiedad horizontal de proyectos analizados y aprobados por el banco.
Contempla un monto máximo de hasta $ 200 millones, un plazo total de devolución de hasta 25 años —incluido el período de obra— y amortización bajo el sistema francés. La línea está expresada en Unidades de Valor Adquisitivo (UVA) y aplica una tasa fija de 9,5% nominal anual (TNA).
En cuanto a la cobertura, la financiación puede alcanzar hasta el 75% del valor de venta de la unidad. No obstante, el diseño del producto incluye una salvedad relevante para quienes busquen reforzar su capacidad de pago: aunque se admiten hasta dos titulares y es posible sumar la figura de un garante, cuando interviene un garante el tope máximo financiable se reduce al 65% del valor de la propiedad.

El mecanismo prevé una financiación en dos etapas para acompañar el avance físico de la construcción. En la primera fase, una vez que el comprador integró el 25% del precio de la unidad, el Banco Ciudad puede desembolsar hasta el 30% del valor de la vivienda en tramos parciales según los avances de obra; durante ese período, el tomador abona únicamente los intereses mensuales.
En la segunda etapa, al llegar a la posesión —con prenda inscripta en el Registro de la Propiedad Inmueble (RPI)— o tras la subdivisión y constitución formal de la hipoteca, la entidad desembolsa el saldo restante y se comienza a abonar el capital.
La línea está dirigida a personas mayores de 18 años que cobren o migren su sueldo al Banco Ciudad, además de monotributistas y autónomos que contraten el Paquete Crecer. Para evaluar la capacidad crediticia, el banco fijó una relación cuota-ingreso de hasta el 22% de los ingresos netos del solicitante, con la posibilidad de sumar los ingresos de su grupo familiar o de garantes.
El primer proyecto habilitado en el micrositio de la entidad corresponde a MARMA Desarrollos S.A., ubicado en Guayra 2343, en Núñez, en cercanías de la avenida Cabildo, el Metrobus y la estación Congreso de Tucumán de la línea D. Se trata de departamentos de entre 50 y 75 metros cuadrados —en su mayoría de dos ambientes— que utilizan el mecanismo de registro de la subdivisión en propiedad horizontal para inscribir el boleto en el Registro de la Propiedad Inmueble (RPI), conforme a lo previsto en el DNU 1017/24.
El movimiento del Ciudad coincide con la Comunicación B 13258 del BCRA, que convocó una licitación por $200.000 millones del Fondo de Garantía de Sustentabilidad (FGS) de la Anses.
Por primera vez, esa vía habilita a los bancos a destinar fondos a la compra de unidades mediante boleto de compraventa con compromiso de constituir hipoteca, o con hipoteca divisible aún sin subdividir, aunque con condiciones distintas a la línea porteña: las entidades que capten esos depósitos en UVA a cinco años (con un margen mínimo del 4,5%) tendrán 90 días corridos para otorgar créditos con una tasa tope de UVA más 7,5% nominal anual.