
En esta noticia
El sistema tributario argentino está compuesto por 150 tributos (impuesto tasas y contribuciones) que se dividen entre los distintos niveles de gobierno (Nación, provincias y municipios). Sin embargo, solo diez generan aproximadamente el 95% de la recaudación total.
Más allá de la superposición de tributos y el nivel de recaudación que genera un grupo reducido de ellos, el gran interrogante es cuántos paga un ciudadano común en 2026.
Precisamente, esa respuesta fue abordada por el Instituto Argentino de Análisis Fiscal (IARAF), que describió al sistema tributario argentino como “un entramado de difícil comprensión para muchas personas”, como consecuencia de un sinfín de leyes impositivas que fueron modificadas en los últimos años.

Las personas se enfrentan regularmente al pago de impuestos (sin una contraprestación específica), tasas y contribuciones (vinculadas a una actividad o un beneficio concreto) en los distintos niveles de gobierno. Pero, efectivamente, ¿cuántos tributos pueden llegar a pagar al año según su patrimonio y las actividades que realizan?
El principal resultado del estudio es que un argentino puede llegar a pagar al menos 43 tributos distintos en el año.
Para arribar a esa conclusión, el IARAF elaboró tres perfiles de contribuyentes que representan distintos niveles de consumo y patrimonio. “Para el cálculo de los tributos que afectan al consumo, se consideran todos aquellos que, más allá de que su pago corresponda al vendedor, terminan recayendo sobre el consumidor por su traslado al precio. El ejemplo más común es el del IVA”, explicó la organización dirigida por Nadin Argañaraz.
El “perfil 1″ corresponde a una persona que consume alimentos y bebidas, utiliza su tarjeta de crédito, contrata servicios públicos, telefonía celular, internet y plataformas de streaming. El “perfil 2″ incorpora la posesión de una vivienda y un automóvil, el pago de seguros, la compra de combustible, la asistencia al cine y recitales, la adquisición de productos electrónicos y la compra de dólares para atesoramiento.
Finalmente, el “perfil 3″ suma un segundo vehículo, viajes laborales en avión con hotel y restaurante, vacaciones en el exterior y el recambio anual de uno de los autos por un 0km.
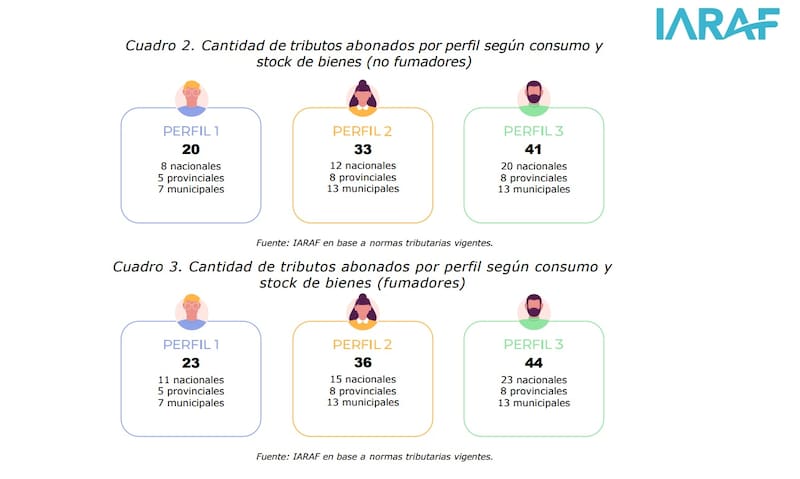
Bajo esa metodología, el IARAF concluyó que una persona del perfil 1 puede llegar a pagar 20 tributos distintos únicamente por sus consumos y su patrimonio. En el perfil 2, la cifra asciende a 33, mientras que en el perfil 3 alcanza a 41 tributos.
En el caso de las personas que consumen tabaco o sus derivados, el total aumenta en tres gravámenes nacionales —el impuesto adicional de emergencia sobre el precio final de venta de cigarrillos, el Fondo Especial del Tabaco y el impuesto interno a los tabacos—, por lo que el número de tributos se eleva a 23, 36 y 44, respectivamente.
Según el IARAF, el salto entre el perfil 1 y el perfil 2 se explica principalmente por la incorporación de una vivienda y un automóvil, que agregan cinco de los seis tributos municipales adicionales. En tanto, la diferencia entre el perfil 2 y el perfil 3 responde casi exclusivamente a gravámenes nacionales vinculados con los pasajes aéreos y el cambio de un vehículo por un 0km.

Los resultados del estudio 2026 dan cuenta de que una persona que pertenece al “perfil 3″ se ve alcanzada por al menos 41 tributos distintos.
A los tributos asociados al consumo y al patrimonio se suman aquellos vinculados con la forma de generar ingresos. Un trabajador en relación de dependencia con ingresos inferiores al mínimo no imponible incorpora los aportes personales y un monotributista, el pago del Monotributo. En cambio, quienes tributan el impuesto a las Ganancias o desarrollan una actividad como empresarios o profesionales independientes agregan dos gravámenes nacionales: aportes y Ganancias.
“Así, el total asciende a por lo menos 43 tributos si no fuma y a 46 si lo hace. Tomando el caso del trabajador en relación de dependencia con ingresos superiores al mínimo no imponible (43 tributos), un 51% son de origen nacional, un 19% de origen provincial y el 30% restante de origen municipal”, señaló el IARAF.
Cabe recordar que parte de la recaudación derivada de los tributos nacionales es coparticipable, es decir, una porción de esos recursos se distribuye entre las provincias y la Ciudad de Buenos Aires.
Qué impuestos tienen mayor incidencia
Para estimar la incidencia de cada tributo, el estudio definió una canasta de consumo para cada perfil. El perfil 1, por ejemplo, comprende diez consumos básicos, mientras que el perfil 2 incorpora cinco adicionales (combustible, seguros, cine, recitales y electrónica). El perfil 3, en tanto, suma cinco consumos asociados a viajes y al cambio del vehículo 0km, entre otras cuestiones.
En ese sentido, el estudio detalló qué tributos recaen sobre cada consumo. El único impuesto que afecta a todos los consumos definidos en cada uno de los tres perfiles es el IVA.
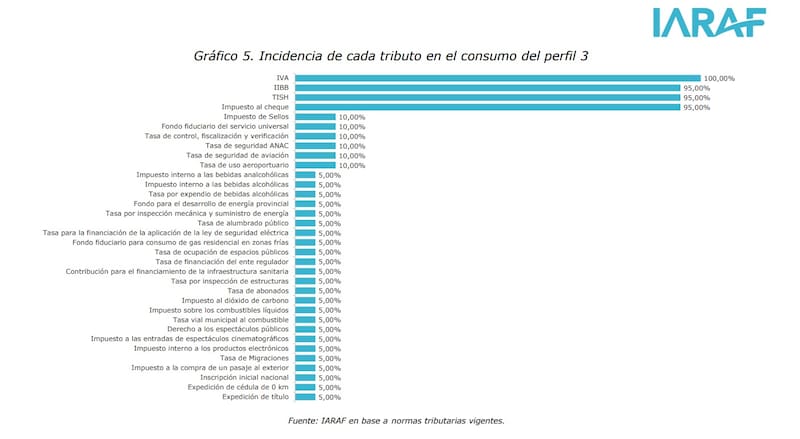
El segundo lugar lo comparten el impuesto sobre los Ingresos Brutos, la Tasa por Inspección, Seguridad e Higiene (TISH) y el impuesto al cheque, cuya incidencia alcanza el 90%, 93,33% y 95% en los perfiles 1, 2 y 3, respectivamente.
“Esta situación es una de las causas que explican que la recaudación del IVA, Ingresos Brutos y la Tasa de Seguridad e Higiene equivalga al 40% de la recaudación tributaria consolidada argentina”, destacó la entidad.
En cambio, la compra de dólares para atesoramiento no fue incorporada al cálculo porque actualmente no genera tributos. Tampoco se incluyeron los gravámenes sobre la tenencia de bienes —como los que recaen sobre automotores e inmuebles—, ya que el análisis se concentra exclusivamente en los tributos asociados al consumo.
En definitiva, más allá de que diez tributos concentran casi toda la recaudación, el estudio del IARAF expone cómo la multiplicidad de impuestos, tasas y contribuciones configura un sistema tributario de elevada complejidad.