En esta noticia
Este viernes el riesgo país superó los 600 puntos. En la City, no hay desconcierto, pero si consenso sobre las causas del repunte del spreed soberano que se disparó en agosto y desacopló con el de la región.
Diego Piccardo, economista jefe en la Fundación Libertad y Progreso, dijo a El Cronista que, una parte importante de la suba del riesgo país de los últimos días está vinculada a que el mercado empieza a mirar con mayor preocupación el programa financiero de 2027.
Con el deterioro del escenario global, esa opción se volvió considerablemente más difícil y, al mismo tiempo, “empiezan a surgir dudas respecto de la posibilidad de conseguir los aproximadamente u$s5.000 millones previstos en el mercado local”, dijo.
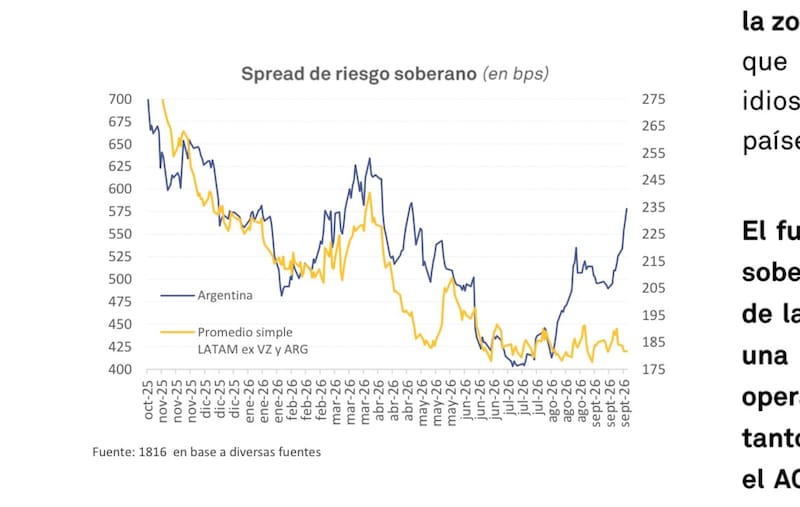
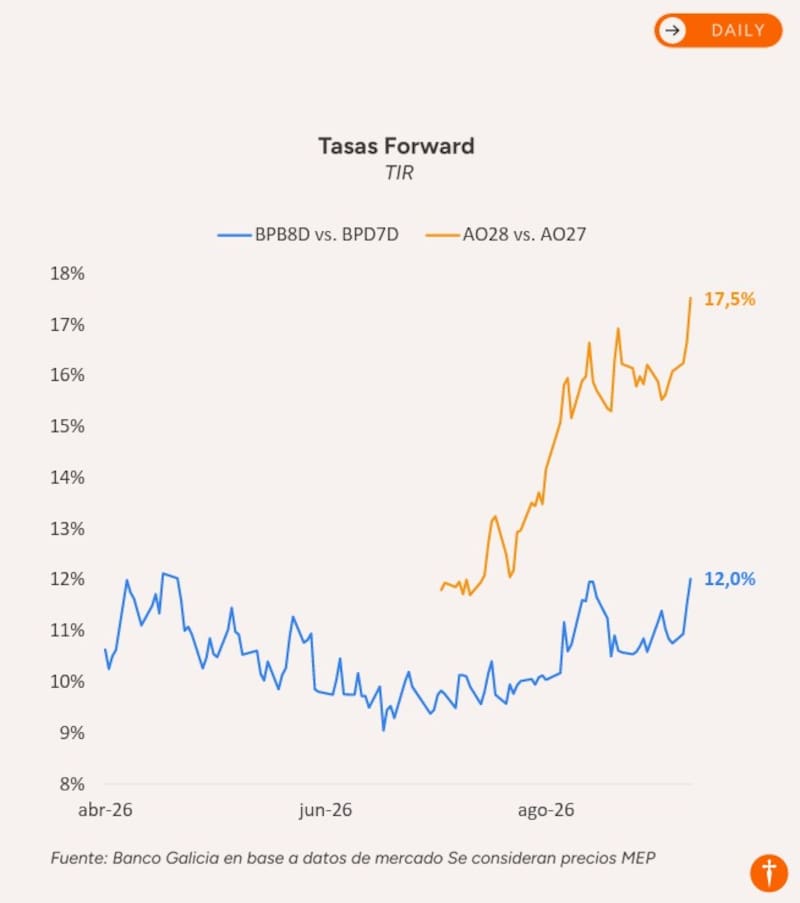
Pero también hay análisis que marcan que el dato de actividad (EMAE) y de pobreza que se conoció el pasado jueves presiona al oficialismo y reduce las posibilidades de reelección de Javier Milei, tal como marcan las tasas forward entre el AO27 y el AO28 que trepó al 17,5% anual en dólares, frente a niveles cercanos al 12% al inicio de la serie relevada por Galicia Research.
La mirada de Barclays y JP Morgan sobre el empleo y la economía
Y es que la economía argentina ahora enfrenta una prueba más exigente que sostener la baja de la inflación y es convertir la estabilización en una recuperación amplia de la producción, los salarios y el empleo.
Esa preocupación atraviesa los análisis de JP Morgan y Barclays de esta semana, que reconocen el ordenamiento fiscal, pero identifican dificultades para que la mejora macroeconómica llegue al conjunto de la actividad.
El punto de coincidencia entre los bancos es que el crecimiento agregado ofrece una fotografía más favorable que la situación de numerosos sectores.
Mientras las actividades vinculadas con los recursos naturales sostienen parte de la expansión, la industria, la construcción y otras ramas del mercado interno están presionadas. Esa divergencia resulta clave para el consumo, la recaudación y, también, para la sostenibilidad política del programa.
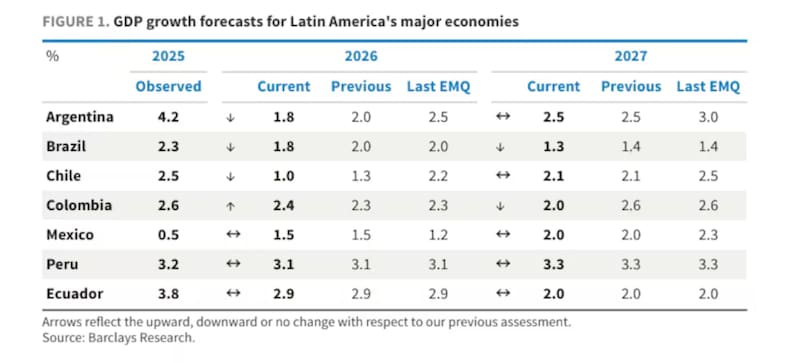
Barclays tradujo esa cautela en una revisión de sus proyecciones. En su Latin America Outlook, redujo el crecimiento previsto para 2026 de 2% a 1,8%, frente al 2,5% que contemplaba en su anterior escenario trimestral. Para 2027 espera una aceleración a 2,5%, todavía lejos del 4% que proyecta el Gobierno.
JP Morgan también considera optimistas los supuestos oficialistas. El banco señala que el Presupuesto contempla una expansión de 3% en 2026 y 4% en 2027, mientras que el consenso del banco apunta a u 2,1% y 2,9%, respectivamente. La diferencia tiene consecuencias fiscales: una economía que crece menos también ofrece menos recursos para financiar la recuperación del gasto, dice el banco.
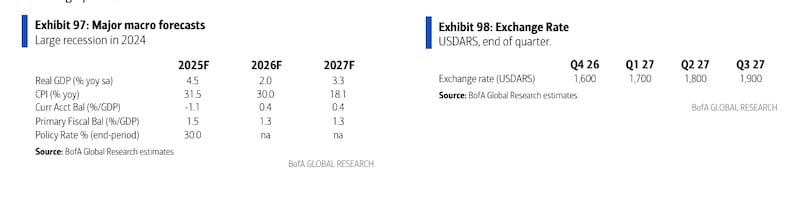
Sobre el final de la semana, el Bank of America (BofA) también recortó fuerte su proyección para la Argentina. El banco de Wall Street recortó su estimación de crecimiento en 2026 al 2%.
Una expansión que no alcanza al mercado laboral
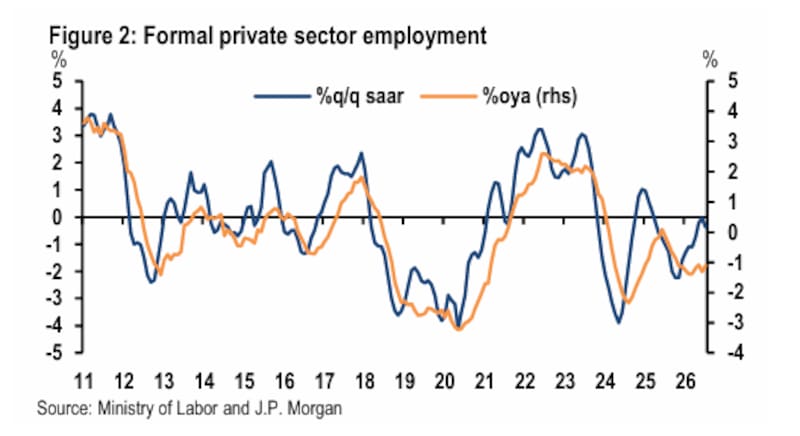
El diagnóstico más sensible aparece en el empleo. JP Morgan advierte que los puestos asalariados registrados retrocedieron 1,1% interanual en julio y 0,1% frente al mes anterior, con ajuste estacional. La construcción perdió 0,6% mensual y los servicios financieros, 0,7%, mientras que la industria permaneció prácticamente estancada.
El banco ubica el empleo formal 3,9% por debajo del promedio de 2016–2019. En manufacturas, la brecha alcanza 5,8%; en construcción, 29,2%. La debilidad excede la coyuntura: el informe describe unos quince años de escasa creación neta de empleo formal y un desplazamiento hacia el trabajo por cuenta propia y la informalidad.
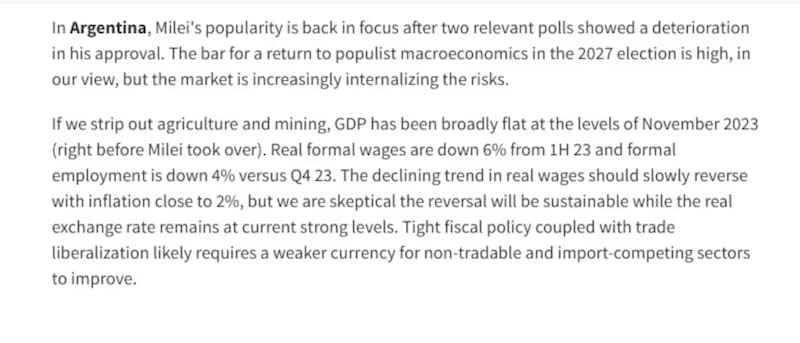
Barclays llega a una conclusión similar desde otra comparación. En su análisis de estrategia para América Latina, sostiene que, al excluir agricultura y minería, la actividad permanece prácticamente en los niveles de noviembre de 2023.
También ubica los salarios formales reales 6% por debajo del promedio del primer semestre de 2023 y el empleo formal 4% debajo del cuarto trimestre de ese año.
Las referencias temporales son diferentes, pero ambos diagnósticos apuntan al mismo problema: la recuperación todavía tiene dificultades para extenderse a los ingresos y al empleo.
JP Morgan identifica un obstáculo adicional. Los sectores competitivos, como agro, minería y petróleo y gas, no compensan en el corto plazo la destrucción de puestos en actividades intensivas en trabajo.
La reconversión requiere inversión, capacitación y movilidad geográfica: “No ocurre automáticamente cuando cambia la composición del crecimiento”.
El tipo de cambio divide los beneficios de la estabilización
Barclays pone el foco en la combinación de disciplina fiscal, apertura comercial y un peso fuerte en términos reales.
Su argumento es que esa configuración limita la recuperación de actividades expuestas a las importaciones y de sectores vinculados con la demanda doméstica.
El mecanismo combina una menor contribución del gasto público a la demanda con una mayor competencia externa. Si la productividad no mejora lo suficiente, las empresas locales enfrentan presión sobre sus márgenes, su producción y sus decisiones de contratación.
El banco considera que una moneda más débil facilitaría ese ajuste relativo. La observación no equivale a un pronóstico de devaluación abrupta ni establece un objetivo para el dólar: plantea una dificultad para sostener la recuperación bajo la actual estructura de precios relativos.
JP Morgan aporta otra dimensión del problema. El presupuesto supone un dólar de $1.600 al cierre de 2026 y de $1.847,6 a fines de 2027, junto con una inflación de 18% para el próximo año. El banco estima, en cambio, una inflación de 22,4%.
Si el dólar siguiera el recorrido oficial y los precios aumentaran más de lo previsto, la apreciación real sería mayor, en ausencia de otros cambios. Eso podría prolongar la presión sobre los sectores que necesitan recuperar competitividad.
La actividad también define el margen fiscal
La disciplina presupuestaria continúa siendo un punto favorable en ambos análisis. En su escenario regional, Barclays proyecta un superávit financiero de 0,1% del PBI para 2026 y 2027, acompañado por una reducción de la deuda desde 75,4% del producto en 2025 hasta 72,7% en 2027.
Sin embargo, sostener ese resultado requiere que la recaudación deje de perder terreno. JP Morgan destaca que los ingresos públicos acumularon una caída real de 4% hasta agosto, mientras que el presupuesto prevé una suba de 6,2% en 2027. El gasto, a su vez, crecería 6,1% real.
La apuesta oficial consiste en financiar una expansión del gasto con la recuperación de los recursos. Si el crecimiento decepciona, JP Morgan advierte que sería necesario un ajuste adicional para preservar el equilibrio.
Allí aparece un riesgo para la recuperación: ingresos débiles pueden obligar a restringir el gasto, lo que limitaría uno de los componentes de la demanda. Una inflación superior a la presupuestada podría mejorar transitoriamente la recaudación nominal, pero no sustituye una expansión sostenida de la actividad.
Del balance fiscal a la confianza del mercado
La lectura financiera es que el superávit conserva su importancia, pero necesita complementarse con crecimiento y empleo. Una economía más dinámica amplía la base tributaria y facilita sostener las cuentas públicas; una recuperación más extendida también fortalece el respaldo social al programa.
Barclays advierte que los ingresos y el empleo ganan relevancia entre las preocupaciones de los votantes y vincula ese cambio con la atención del mercado sobre el riesgo político de 2027. JP Morgan también considera cada vez más importante seguir los indicadores laborales para evaluar la aprobación del Gobierno.
Los bancos no describen un agotamiento inevitable de la estabilización, pero sí señalan que su próxima etapa será más exigente: mantener el equilibrio fiscal y la desinflación mientras la recuperación se extiende hacia las actividades que concentran el empleo.
Para las perspectivas financieras de Argentina, esa ampliación del crecimiento empieza a ser tan relevante como la continuidad del orden presupuestario.