Los bonos soberanos argentinos en dólares descuentan entre 41% y 52% de probabilidad de un escenario adverso para el oficialismo de cara a las elecciones de 2027, frente a un rango de 11% a 20% tres meses antes, según Morgan Stanley.
El aumento del riesgo implícito en los precios coincide con una recuperación de las reservas del Banco Central (BCRA). JP Morgan calcula que las reservas brutas subieron u$s 2.500 millones en octubre y que la acumulación de reservas netas superó por u$s 100 millones la meta anual del Fondo Monetario Internacional (FMI), según la metodología del organismo.
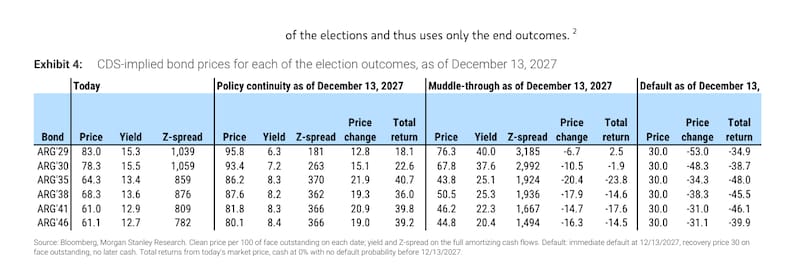
En su informe del 10 de noviembre, “What’s In the Price”, Simon Waever, estratega de Morgan Stanley, estima que el bono con vencimiento en 2029 incorpora el menor peso para el escenario adverso, con 41%, mientras que el de 2046 refleja el mayor, con 52%.
Waever considera que el desarme de posiciones amplificó la caída de los bonos, aunque reconoce que “los datos económicos y el ánimo del mercado local fueron más débiles de lo previsto”.
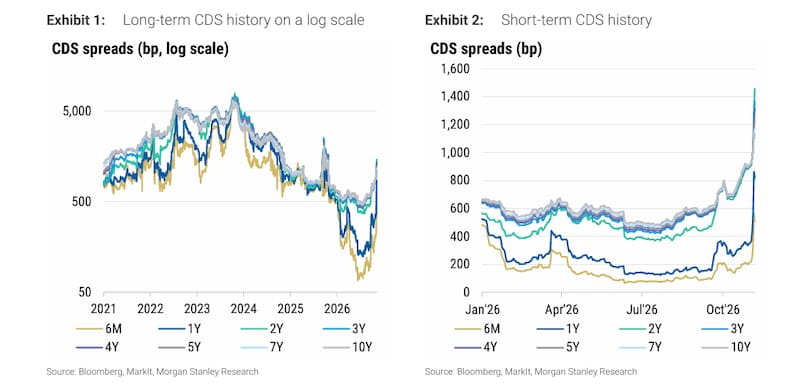
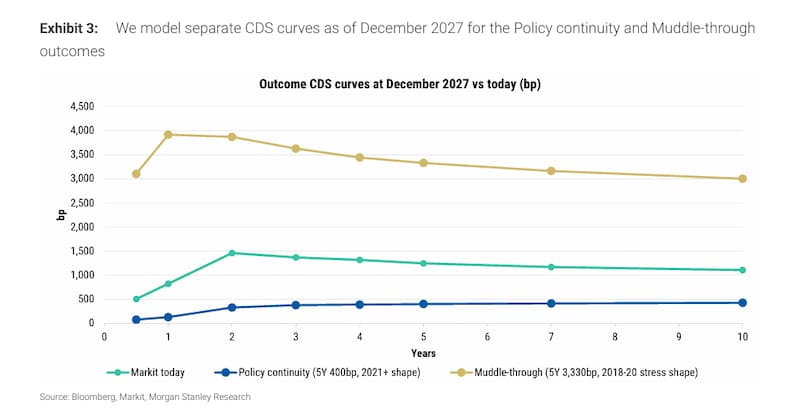
Para estimar esas probabilidades, el gigante de Wall Street valora los pagos de cada bono a partir de las cotizaciones de los seguros contra el impago de la deuda, conocidos como CDS. El ejercicio contempla tres desenlaces para diciembre de 2027.
Los escenarios
El más favorable supone continuidad de la política económica y acceso a financiamiento. El escenario adverso combina, con un peso de dos tercios, un cuadro de estrés financiero y, con el tercio restante, un default. En ese último caso, el banco supone que los inversores recuperan u$s 30 por cada u$s 100 de capital.
El rango de 41% a 52% mide el peso de ese escenario combinado y está condicionado a que la Argentina llegue a la asunción presidencial al día con sus pagos.
El propio banco señala que el modelo puede “sobreestimar la probabilidad que los inversores asignan al escenario adverso”. Parte del descuento que el cálculo atribuye al riesgo poselectoral puede reflejar la prima que exige el mercado por mantener estos bonos.
Sobre las reservas
La recuperación de las reservas le da al BCRA más margen para afrontar la volatilidad electoral. En el informe “Argentina”, Diego W. Pereira y Lucila Barbeito, del equipo de análisis económico para América Latina de JP Morgan, estimaron que la acumulación de reservas netas llegó a u$s 8.100 millones hasta octubre con la metodología del FMI, que descuenta los desembolsos del organismo.
La meta para todo 2026 es de u$s 8.000 millones. En su escenario base, el banco proyecta una acumulación de alrededor de u$s 9.000 millones de reservas para el conjunto del año.
El contraste entre septiembre y octubre muestra qué puede interrumpir esa acumulación. En septiembre, el superávit de cuenta corriente medido por caja fue de u$s 1.500 millones, pero un faltante de financiamiento de u$s 3.200 millones, explicado principalmente por la formación de activos externos del sector privado, presionó sobre las reservas brutas, que cayeron u$s 1.600 millones.
En octubre, las compras de divisas aumentaron a u$s 1.400 millones desde los u$s 474 millones de septiembre y contribuyeron a revertir la caída.
JP Morgan señala que el saldo comercial de bienes mejoró u$s 7.800 millones en los primeros nueve meses del año frente al mismo período de 2025. Las exportaciones crecieron u$s 4.200 millones, con el impulso del petróleo, el gas y la minería, mientras que las importaciones cayeron u$s 3.400 millones.
El banco ya observa un repunte gradual de las compras al exterior. Cuánto de la mejora exportadora termine en las reservas dependerá también de la demanda privada de dólares y de los flujos de financiamiento.
¿Cuáles bonos mira Morgan Stanley?
Morgan Stanley ve el mayor potencial de recuperación en los bonos largos.
Y es que si el peso implícito del escenario adverso baja a 25%, esos títulos ofrecerían retornos totales de entre 19% y 22% hasta fines de julio de 2027. Si sube a 70%, las pérdidas serían de entre 6% y 12%. Para el bono con vencimiento en 2041, el ejercicio arroja un retorno de 21,1% en el escenario favorable y una pérdida de 8,4% en el desfavorable. Los cálculos incluyen los pagos previstos y suponen que el país evita un default antes de julio.
Los bonos cortos ofrecen más protección gracias a las amortizaciones que los inversores cobran antes de las elecciones.
En el mismo escenario desfavorable a julio, el bono de 2029 perdería 2,5% y el de 2030, 4,2%. El mercado puede revisar sus expectativas antes de la votación, pero la primera prueba de pagos tras la asunción llegará en enero de 2028.
Morgan Stanley calcula que ese mes vencen u$s 3.800 millones entre capital e intereses solo en bonos bajo ley extranjera.