En esta noticia
JP Morgan identifica a la Bolsa de Japón como un mercado con mayor retorno esperado que Wall Street para los próximos 10 a 15 años.
Según sus proyecciones de largo plazo para 2027, las acciones japonesas podrían ofrecer un rendimiento anual compuesto del 9,1% en dólares, frente al 7,5% estimado para las grandes compañías estadounidenses.
La ventaja responde a las reformas empresariales, una mayor inversión en tecnología, las mejoras de productividad y la apreciación prevista del yen. Sin embargo, el banco advierte que estas estimaciones no garantizan ganancias y dependen de la evolución de las empresas y del tipo de cambio.
La estimación surge de la edición 2027 de las Long-Term Capital Market Assumptions de J.P. Morgan Asset Management. Su horizonte abarca los próximos 10 a 15 años: las cifras describen rendimientos esperados durante ese período y pueden convivir con caídas y años de resultados muy diferentes al promedio.
El 9,1% es un retorno total nominal, que contempla la evolución de las cotizaciones, los dividendos y el efecto cambiario al medir la inversión en dólares. Esa definición resulta decisiva para entender la ventaja japonesa: el escenario combina mejoras empresariales con una moneda que el banco considera con recorrido para recuperarse frente al dólar.
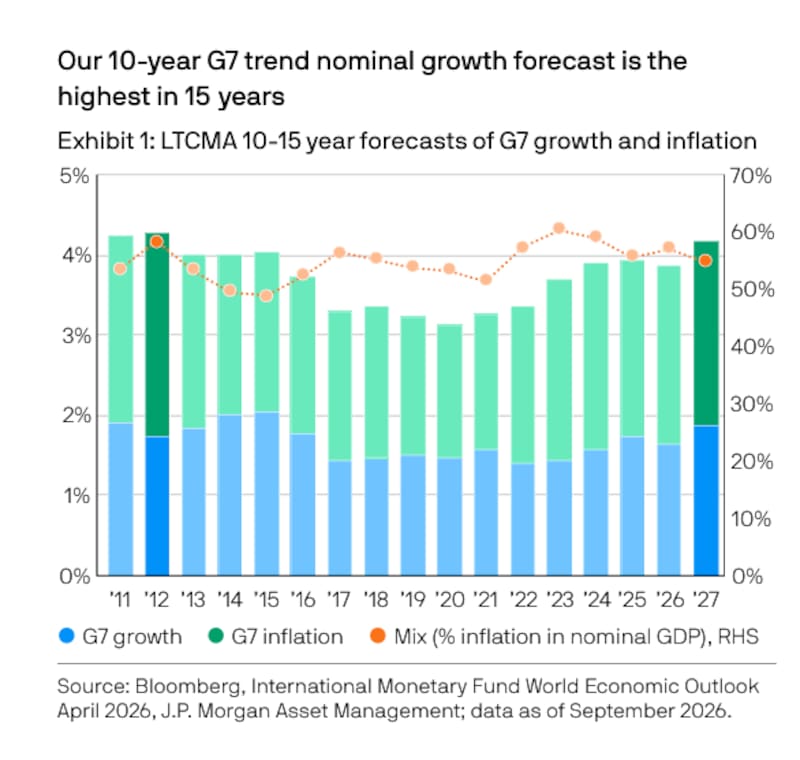
La comparación también exige un matiz. En la edición anterior, JPMorgan proyectaba 8,8% para Japón y 6,7% para las grandes empresas estadounidenses. A partir de esas cifras, la ventaja japonesa se reduce de 2,1 a 1,6 puntos porcentuales por año. Japón conserva una expectativa superior, mientras Wall Street recibe una revisión al alza más importante.
Entre los otros mercados analizados, las grandes compañías de la eurozona también quedan por encima de Estados Unidos, con un retorno esperado de 8,1% anual en dólares. Las acciones emergentes, en cambio, retroceden de una proyección de 7,8% en la edición anterior a 7,1%.
Uno de los argumentos que sostienen el escenario japonés es el cambio en el uso del capital de sus empresas. El informe destaca que las autoridades siguen presionando a las compañías que cotizan por debajo de su valor contable para que liberen valor de sus balances y reduzcan negocios de baja rentabilidad.
Para el accionista, ese proceso es clave porque puede mejorar la rentabilidad del patrimonio y la capacidad de generar ganancias por acción. La atención se desplaza hacia cuánto producen los recursos que ya están dentro de las compañías y qué decisiones toman sus administradores para aprovecharlos.
A ese impulso se suma una perspectiva más favorable para la inversión y la tecnología. JP Morgan sostiene que el ciclo de gasto de capital en Japón y Europa se extiende más allá del sector tecnológico y puede fortalecer la actividad interna. La adopción de inteligencia artificial agregaría otra fuente de productividad durante el horizonte del informe.
En el caso japonés, el envejecimiento de la población vuelve especialmente relevante esa mejora. El banco eleva su previsión de crecimiento real de largo plazo de 0,9% a 1%, con un aporte de la IA repartido entre productividad y capital. Una mayor participación de mujeres y trabajadores de más edad atenúa las restricciones laborales, aunque la demografía sigue siendo un freno.
El documento también reconoce límites para la difusión tecnológica. Japón tiene fuertes incentivos para adoptar IA por el envejecimiento de su fuerza laboral, pero las prácticas de empleo de larga permanencia podrían dificultar su implementación. La expectativa favorable depende, por lo tanto, de que la inversión se traduzca en cambios efectivos en la organización del trabajo.
El otro componente central es el yen. En sus supuestos cambiarios, JP Morgan parte de una cotización de 157,40 yenes por dólar y proyecta un nivel de 117,02 al final de su horizonte de 10 a 15 años. La caída de esa relación representa una apreciación de la moneda japonesa.
Para una inversión sin cobertura cambiaria, un yen más fuerte eleva el valor en dólares de los activos denominados en esa moneda. El retorno de 9,1% ya está expresado en dólares e incorpora el efecto cambiario previsto.
El gigante considera que las monedas asiáticas presentan mayores desvíos frente a sus valores de equilibrio que las europeas. Por eso concentra en Asia buena parte de la depreciación gradual que espera para el dólar. Ese supuesto acompaña el atractivo de Japón, aunque también introduce una condición: una trayectoria distinta del yen modificaría el rendimiento obtenido por un inversor que mide sus resultados en dólares.
La comparación con Wall Street tampoco implica una visión negativa sobre Estados Unidos. JPMorgan eleva de 6,7% a 7,5% su retorno esperado para las grandes compañías estadounidenses, apoyado en mayores ingresos y en la capacidad de sostener márgenes elevados mediante la tecnología.
El banco lleva su supuesto de margen final de ganancias al 15,1%, cercano al nivel actual. Considera que los beneficios de la inteligencia artificial se extenderán progresivamente desde sus proveedores hacia las empresas que la utilicen para mejorar procesos, reducir costos y desarrollar negocios.
Esa expectativa explica por qué mejora su proyección incluso con valuaciones exigentes. El rendimiento dependería en buena medida del crecimiento de las ganancias y de que las compañías conviertan la inversión tecnológica en resultados.
Los riesgos que advierte JPMorgan para las Bolsas globales
Allí aparece uno de los principales riesgos del escenario. Los desembolsos de las grandes plataformas generan ingresos para sus proveedores, pero luego se reconocen como depreciación durante varios años y pesan sobre las ganancias de quienes realizaron la inversión. Si los ingresos de la IA demoran o los equipos quedan obsoletos antes de lo previsto, el costo puede superar las expectativas.
JP Morgan espera que los beneficios compensen esa depreciación, aunque reconoce que una asignación ineficiente del capital podría volver demasiado optimistas sus estimaciones. También advierte sobre el riesgo de que un deterioro fiscal eleve las tasas hasta presionar las valuaciones de las acciones.
En la matriz del banco, Japón combina su mayor retorno esperado con una volatilidad anual estimada de 16,9%, frente al 18% de las grandes acciones estadounidenses. La eurozona presenta una volatilidad prevista de 22,7% y los emergentes, de 21,4%.
La comparación favorece a Japón dentro del modelo, pero esas cifras miden la variabilidad esperada de los rendimientos y no establecen un límite a las pérdidas. El horizonte largo sigue expuesto a episodios de tensión financiera, cambios de política y revisiones de las ganancias empresariales.
La preferencia por diversificar entre mercados desarrollados se vuelve más relevante ante otro cambio del informe: por primera vez en su historia, JP Morgan coloca sus proyecciones de retorno de las acciones desarrolladas por encima de las emergentes.
La explicación se concentra en la normalización prevista de los márgenes de fabricantes de chips de Corea del Sur y Taiwán. Esas compañías se benefician del auge de inversión en IA, pero el banco espera que sus ganancias extraordinarias se moderen cuando la capacidad instalada aumente. La expectativa de expansión tecnológica convive así con menores retornos bursátiles futuros en parte de su cadena de proveedores.