La bolsa local se encuentra entre las de peor desempeño a nivel global y los factores domésticos impiden que la renta variable argentina tenga una dinámica positiva.
El mercado mantiene su tendencia bajista y los analistas se tornan selectivos con las acciones.
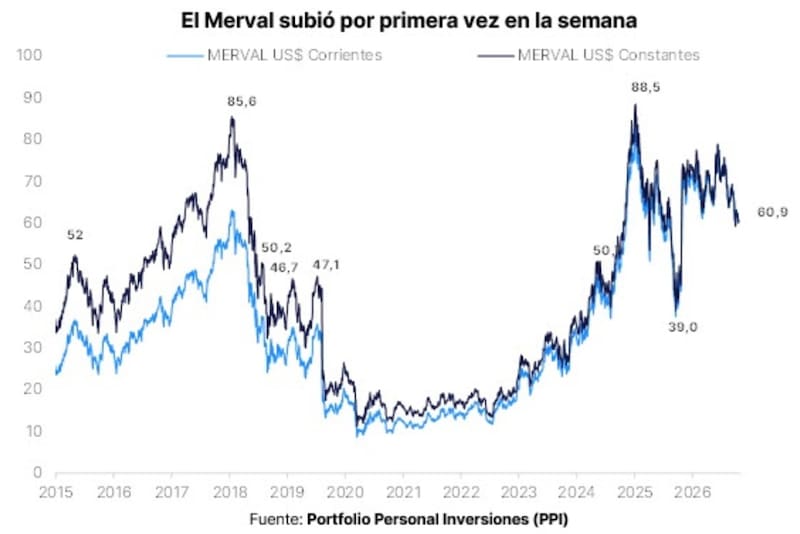
Mal año para el S&P Merval
Las acciones argentinas atraviesan un año adverso y profundizan su desacople respecto de los principales mercados internacionales.
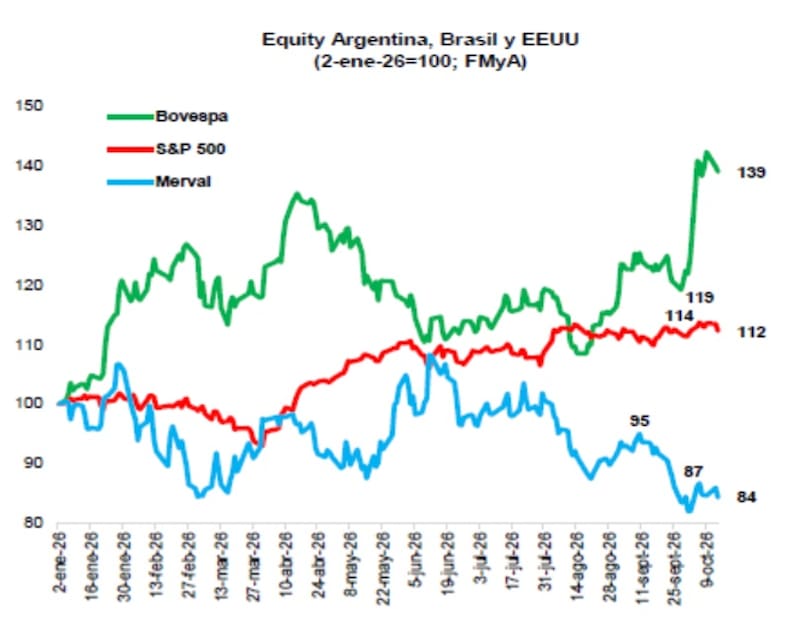
El S&P Merval acumula una caída del 16% en lo que va de 2026, movimiento que contrasta con el desempeño positivo de Wall Street y, especialmente, de la Bolsa de Brasil.
Así, el comportamiento refleja las dificultades de la renta variable argentina para sostener una tendencia alcista en un contexto en el que los mercados internacionales exhiben resultados más favorables.
Mientras el índice local pierde 16%, el S&P 500 avanza 12% y el Bovespa brasileño trepa 39%. De esta manera, la brecha de rendimiento entre el Merval y Wall Street se amplamplíanificativamente.
Es decir, la comparación pone de relieve el rezago de las acciones argentinas frente a sus pares regionales e internacionales.
A diferencia de Brasil, que aceleró su avance en el tramo final de la serie, y de Estados Unidos, que logró sostener una evolución positiva, la Bolsa porteña no consiguió consolidar una recuperación y volvió a mostrar debilidad, cotizando en mínimos del año.
Una de las causas por las que el mercado argentino se disoció respecto de sus pares y se ubica entre las bolsas de peor desempeño está relacionada con el factor electoral.
El mercado incrementó su pesimismo respecto de la probabilidad de que Milei sea reelecto, lo que afectó la tendencia de las acciones y de los bonos en los últimos meses y provocó un desacople de la renta variable argentina.
Milo Farro, analista de RAVA, advierte que el mercado comenzó a seguir de cerca las expectativas de cara a 2027 y los activos argentinos se están operando con cautela y bajo volumen.
A su vez, destaca que hacia adelante y en las próximas semanas, los inversores van a seguir de cerca la evolución de la variable política (encuestas de imagen, tratamiento de la eliminación de las PASO, declaraciones de la oposición), los datos de actividad y los resultados corporativos en el marco de una nueva temporada de balances.
De esta manera, Farro recomienda cautela en las acciones locales y de manera selectiva con papeles de Oil & Gas.
“Seguimos manteniendo una visión constructiva en las empresas del sector energético a largo plazo, aunque dada la incertidumbre política creemos que aún no es momento para pensar en extender el posicionamiento a otros sectores”, comentó Farro.
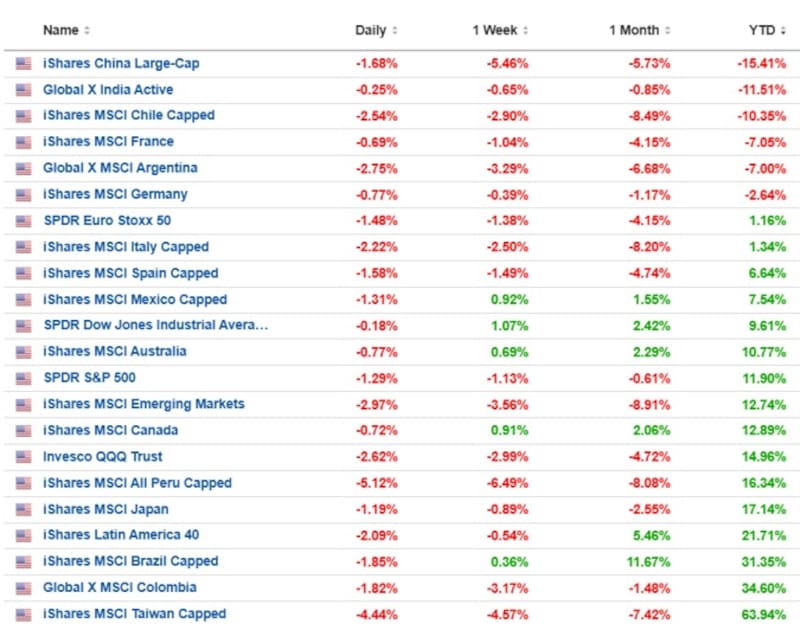
Las bolsas del mundo muestran un desempeño dispar en lo que va de 2026, con un marcado liderazgo de los mercados asiáticos y latinoamericanos, mientras que varias plazas europeas y algunos mercados emergentes registran retrocesos.
Entre los principales ganadores se destaca Taiwán, con una suba del 63,9%, seguido por Colombia (34,6%) y Brasil (31,4%).
También sobresalen Japón, con un avance del 17,1%; Perú (+16,3%) y el Nasdaq 100, que acumula una mejora del 14,9%.
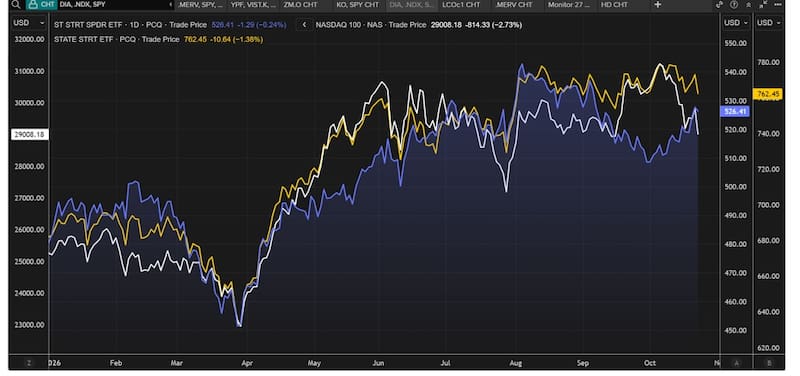
En Estados Unidos, los principales índices mantienen un balance positivo. El S&P 500 avanza 11,9% en el año, mientras que el Dow Jones sube 9,6%.
El Nasdaq 100, por su parte, registra una ganancia de casi 15%, superando al S&P 500 en el período. Canadá también exhibe un desempeño favorable, con un alza del 12,9%, mientras que Australia acumula una suba del 10,8%.
En América Latina, el comportamiento es heterogéneo. Brasil y Colombia se ubican entre los mercados de mejor desempeño global, con subas de 31,4% y 34,6%, respectivamente. Perú avanza 16,3% y el índice regional MSCI Latin America 40 gana 21,7%. México también opera en terreno positivo, con una mejora del 7,5%.
Argentina, en cambio, se ubica entre los mercados con peor desempeño del año. El ETF Global X MSCI Argentina acumula una caída del 7%, un resultado que contrasta con el avance de Brasil y Colombia y que refleja el rezago relativo de los activos locales frente a buena parte de la región. Chile también registra un retroceso del 10,4%.
Sin embargo, si se incluye al S&P Merval en dólares, que cae mas más 16%, es la bolsbolsa con el peor rendimiento del mundo
Malos datos macro
El mercado financiero está observando de cerca la dinámica electoral, a la vez que se han registrado datos macroeconómicos que golpean a las acciones.
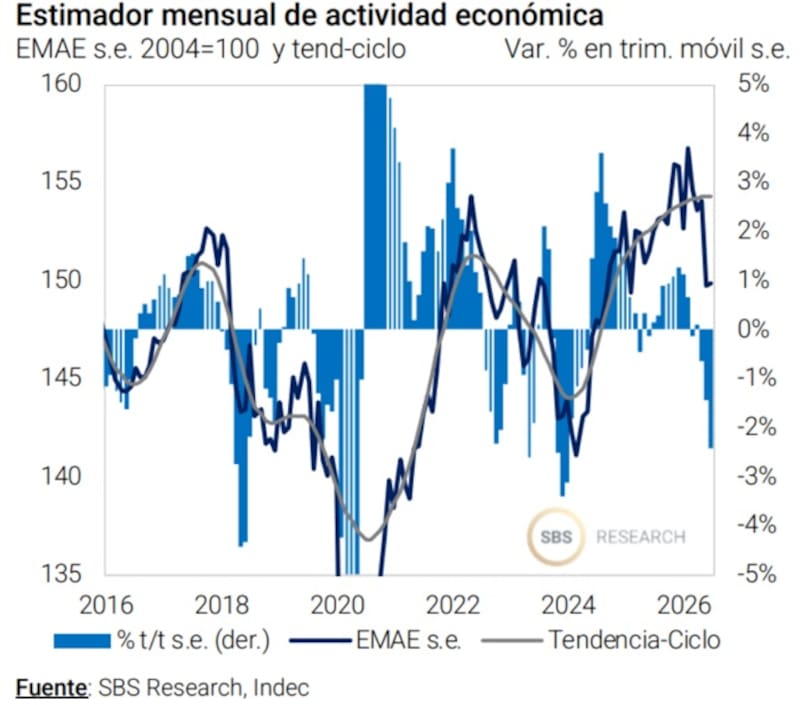
El nivel de actividad económica continúa mostrando señales de debilidad y una recuperación heterogénea entre los sectores.
Tras la fuerte contracción mensual de julio, el EMAE de agosto registró una mejora de apenas 0,1% mensual desestacionalizado, un rebote muy limitado frente a la caída previa.
Además, el dato de julio fue revisado de una baja de 2,9% a una contracción mensual de 2,8%. En términos interanuales, la actividad cayó 1,7%.
Tomando la serie desestacionalizada de agosto, se necesitaría una suba mensual del 8,6% en septiembre para que el tercer trimestre quede plano respecto al segundo trimestre, por lo que la recesión técnica es prácticamente un hecho.
Andrés Azicri, presidente y CIO de Vector Investments, coincide en que hoy el impulsor sobre los activos argentinos está relacionado con la política.
“En Argentina, el mercado se reposiciona para encarar el año electoral a la defensiva, en el marco de un consumo que no tracciona y una confianza en el gobierno que se deteriora. Otro driver cercano puede ser que el Gobierno logre el Consenso para suspender las PASO del año próximo”, indicó.
Además, agregó que “mejoras en las valuaciones de empresas argentinas deberán venir de la mano de una percepción de algo más de pragmatismo para apuntalar el crédito y el consumo, que impulse la confianza del Consumidor y la confianza en el gobierno, dos claros leading indicators de la performance electoral”.
Mayoría de bajas en ADR
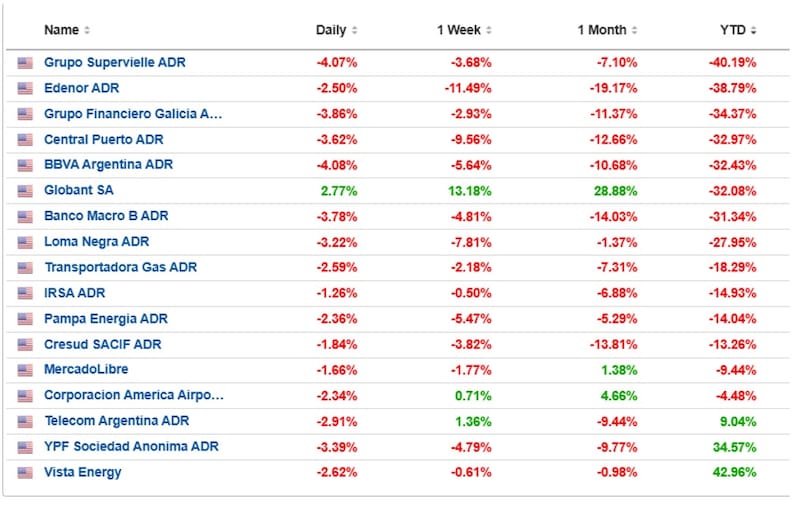
Las acciones argentinas que cotizan en Wall Street atraviesan un año mayormente negativo, con fuertes caídas entre los bancos, las empresas de servicios públicos y varias compañías vinculadas al mercado interno.
En lo que va de 2026, Grupo Supervielle lidera las pérdidas, con un retroceso del 40,2%, seguido por Edenor (-38,8%) y Grupo Financiero Galicia (-34,4%). También muestran bajas pronunciadas Central Puerto (-33%), BBVA Argentina (-32,4%) y Banco Macro (-31,3%), en un desempeño que refleja la debilidad generalizada de buena parte de los activos argentinos.
El ajuste también alcanza a compañías de otros sectores. Loma Negra acumula una caída del 28%; Transportadora de Gas del Sur retrocede 18,3%; mientras que Pampa Energía pierde 14% e IRSA baja casi 15%. Cresud registra una merma del 13,3%, en tanto que MercadoLibre retrocede 9,4% en el período.
En el otro extremo, las acciones energéticas vinculadas al petróleo y al gas se destacan entre las pocas ganadoras del año.
Las acciones de Vista Energy acumulan una suba del 43%, mientras que YPF avanza 34,6%.
Por otro lado, Telecom Argentina también opera en terreno positivo, con una mejora del 9%, aunque su desempeño contrasta con la caída del 9,4% de MercadoLibre y el retroceso del 4,5% de Corporación América Airports. Globant, por su parte, pierde un 32,1% en el año, pese a registrar avances recientes.
De esta manera, el balance de 2026 evidencia una marcada dispersión sectorial, pero con un claro predominio de las bajas.
Mientras los bancos y varias empresas reguladas concentran los mayores retrocesos, Vista e YPF sobresalen como las principales excepciones positivas, en un mercado en el que las acciones argentinas siguen mostrando dificultades para consolidar una recuperación generalizada.
El desafío para las acciones argentinas pasa por revertir la tendencia bajista y recuperar el atractivo relativo frente a otros mercados.
La evolución del Merval en los próximos meses dependerá de su capacidad para recomponer el apetito inversor y sostener una recuperación que permita reducir la distancia acumulada frente a los principales índices internacionales.
En ese sentido, la cuestión política y electoral seguirá siendo determinante.
Maximiliano Tessio, asesor financiero, consideró que, si bien el MSCI Merval tiene impulsores, actualmente faltan catalizadores que permitan cerrar el descuento.
“La acumulación de reservas y el crecimiento de Vaca Muerta son fundamentos favorables; sin embargo, el riesgo electoral de 2027, las dudas sobre el financiamiento soberano y la debilidad de la actividad interna mantienen elevada la prima de riesgo. Además, las tasas internacionales altas hacen más exigente la competencia por capital”, explicó Tessio.
Desde el lado de las inversiones, Tessio sostuvo que hay incentivos para comprar, aunque con selectividad y horizonte.
“Vemos oportunidades en energía, particularmente en compañías con crecimiento de producción, capacidad exportadora y generación de caja en dólares. En bancos, las valuaciones ofrecen potencial, pero su recuperación depende más de la normalización del crédito, la morosidad y la actividad. El descuento por sí solo no alcanza: para una recuperación sostenida necesitamos que la mejora macro se traduzca en resultados empresariales y en una baja consistente del riesgo país,” detalló Tessio.
Juan Manuel Franco, economista jefe del Grupo SBS, indicó que prefiere mantenerse con cautela en el posicionamiento en acciones, priorizando Oil & Gas.
“En términos de posicionamiento, las señales en construcción, industria y comercio sin mostrar de momento una reversión al alza, los múltiplos de consumo masivo e industriales carecen de catalizador de corto plazo. Esto refuerza nuestra cautela, por lo que seguimos subponderándolos hasta que la actividad muestre señales más firmes”, dijo Franco.
A su vez, indicó que la contracara vuelve a ser Oil & Gas, con Vista, Pampa e YPF como protagonistas.
“El precio realizado con el Brent arriba de u$s, el crecimiento de volúmenes en Vaca Muerta y el hecho de que Neuquén y Río Negro sean las únicas provincias que muestran una dinámica favorable en materia de empleo privado formal sintetizan la tesis estructural que mantenemos en acciones”, detalló.
Finalmente, los analistas de Cohen también se inclinan por Oil & Gas y con un posicionamiento en Aluar y BYMA.
“Vemos oportunidades en Vista y Pampa, dentro del sector energético, ALUA y TXAR en materias primas y BYMA como empresa vinculada al sector financiero. Aún falta identificar un catalizador que permita despertar el valor de dichos activos, dado el desafiante contexto internacional. Esperamos que los balances que se conocerán a partir de fines de octubre comiencen a impulsar la demanda, considerando los ratios a los que cotizan las empresas locales”, dijeron desde Cohen.