
En esta noticia
El Banco Central recibió 33 posturas presentadas por $ 273.000 millones en la licitación del Fondo de Garantía de Sustentabilidad de la ANSeS para dar créditos hipotecarios a cinco años.
De las 12 entidades participantes, siete fueron adjudicadas y cinco quedaron afuera. La tasa mínima que debían ofrecer era de 4,5% más UVA, pero el promedio fue de 4,79%. Luego, se dan vuelta y deben colocar a una tasa máxima del 7,5% anual más UVA, por lo que les queda un spread de menos de 300 puntos.
Ahora, la nueva modalidad es que esos fondos se puedan usar también para boletos de compra venta.
Nueva modalidad
“La idea de abrir la alternativa para que bancos financien vivienda en construcción es muy buena en la teoría, pero en la práctica la realidad es que los bancos están haciendo un gran esfuerzo operativo para otorgar créditos hipotecarios tradicionales y esto demanda muchos recursos humanos y tecnología”, advierte Germán Gómez Picasso, director de Reporte Inmobiliaria.
“En la situación en la que están los bancos hoy otorgando bajo el sistema tradicional yo realmente dudo que les interese sumar otro tipo de operatoria, cuando en la otra sobra demanda. Ojalá me equivoque”, agrega.
Boleto
Desde el sector de real estate, son optimistas con que hayan habilitado estas líneas para hipotecar con boleto y no sólo la escritura de compraventa porque, según confiesan, no hay demanda ni capacidad de pago a los precios de viviendas nuevas terminadas.
Pero sí les sirve para los nuevos proyectos, para tentar a que el propietario entre antes del fin de la obra. Incluso, así les serviría a las desarrolladoras vender y hasta tomar créditos en dólares, porque tendrían cómo repagarlos.
“Representa una oportunidad para dinamizar el mercado inmobiliario, impulsar la construcción y facilitar el acceso a la vivienda”, revela Nancy Vieitez, presidenta de la Cámara Inmobiliaria Argentina.
Avance
“Es un avance importante, especialmente para los desarrollos inmobiliarios que aún no cuentan con escritura definitiva. Sin embargo, es importante aclarar que la inclusión del boleto de compraventa no significa que cualquier operación será automáticamente financiable”.
“Cada entidad bancaria deberá evaluar las condiciones de la operación y las garantías correspondientes. Consideramos fundamental que estos créditos se implementen con agilidad, condiciones accesibles y seguridad jurídica, para que esta herramienta se traduzca en mayores oportunidades de acceso a la vivienda”, señala.
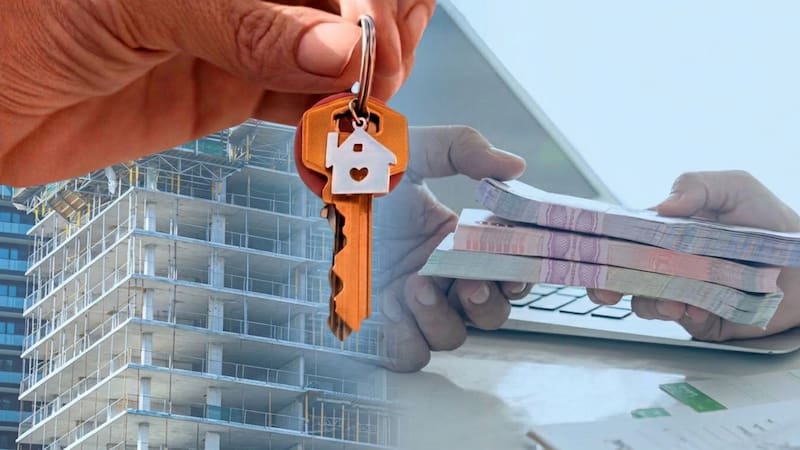
Paralelamente, el Banco Ciudad lanza una línea de créditos hipotecarios para la adquisición de viviendas que están en desarrollo, desde el pozo o en etapas iniciales de la construcción.
Estos préstamos están destinados a la compra de vivienda única y de ocupación permanente, de unidades de propiedad horizontal que integran proyectos inmobiliarios radicados en la Ciudad de Buenos Aires, analizados y aprobados por el Banco Ciudad.