En esta noticia
Talgo ve luz al final del túnel. En los primeros nueve meses del año, el fabricante de trenes de alta velocidad facturó 572 millones de euros, un 29,1% más que en el mismo periodo del ejercicio anterior, cuando ingresó 443,1 millones. Este resultado está impulsado por sus programas de fabricación y el crecimiento de la actividad de mantenimiento.
En cuanto a la cartera de pedidos, de enero a septiembre sumó 6477 millones de euros, lo que marca un nuevo máximo histórico para la compañía, con un incremento del 45% respecto al cierre de 2025. Además, las adjudicaciones acumuladas durante los nueve primeros meses de 2026 ascendieron a 2584 millones, superando el objetivo anual fijado inicialmente por Talgo, de entre 1500 y 2000 millones.
Otro dato del balance a destacar es que Talgo no comunicó a la Comisión Nacional del Mercado de Valores (CNMV) pérdidas en el tercer trimestre. Vale recordar que, en 2025, la empresa que preside José Antonio Jainaga presentó números rojos por 100 millones de euros, mientras que en el semestre de este año registró un saldo negativo de 27 millones.
Por su parte, los resultados de la compañía vasca fueron bien recibidos por el mercado, que a primera hora de la tarde sube un 3,45%. Los analistas destacan la fortaleza de la cartera de pedidos y la mejora de la actividad, aunque con cautela sobre la deuda y las perspectivas financieras de la empresa.
Yendo a la parte alta de las cuentas, el ebitda alcanza los 46,2 millones de euros, frente a las pérdidas operativas registradas en 2025, y sitúa el margen ebitda actual en el 8,1%. De acuerdo con la compañía, la mejora interanual de la rentabilidad operativa refleja el apalancamiento operativo y la mayor rentabilidad de los proyectos derivada de la curva de aprendizaje. Así pues, sin considerar extraordinarios, el ebitda asciende a 51,7 millones, con un margen resultante de un 9%.

Hitos relevantes
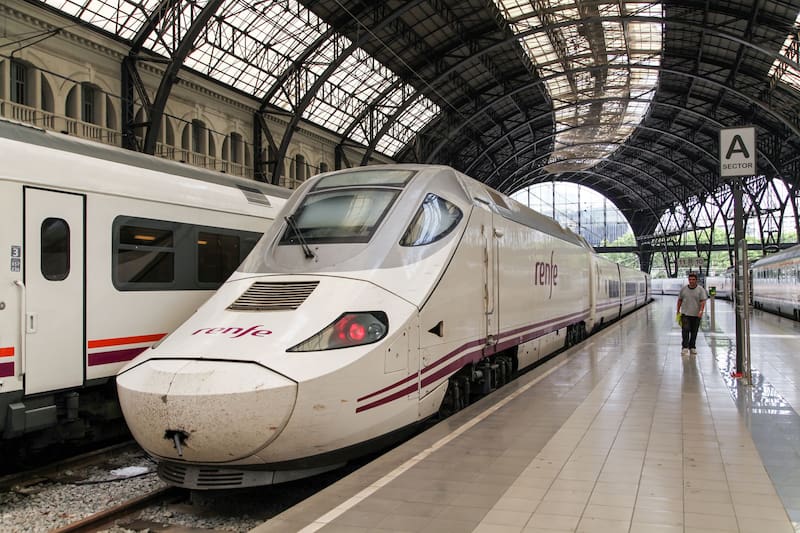
Durante el tercer trimestre del ejercicio, Talgo logró hitos relevantes en sus principales proyectos de fabricación, como la entrega de nuevas composiciones para DSB en Dinamarca, el cumplimiento del principal hito de desempeño en servicio de la primera composición para Deutsche Bahn en Alemania y la entrega de trenes adicionales del programa de remodelación de Alta velocidad S130/730 para Renfe.
Precisamente, el acuerdo estratégico alcanzado con Renfe el pasado mes de julio para el proyecto de Muy Alta Velocidad S106, representa uno de los acontecimientos más destacados del periodo, ya que resuelve los principales aspectos pendientes del proyecto S106 y aporta mayor visibilidad y certidumbre sobre la evolución financiera y operativa de la compañía.
Precisamente, el acuerdo estratégico alcanzado con Renfe el pasado mes de julio para el proyecto de Muy Alta Velocidad S106 representa uno de los acontecimientos más destacados del periodo, ya que resuelve los principales aspectos pendientes del proyecto S106 y aporta mayor visibilidad y certidumbre sobre la evolución financiera y operativa de la compañía.
En concreto, el acuerdo incluye la transformación de 15 trenes de ancho fijo en trenes de rodadura desplazable, valorada en 132 millones de euros. Asimismo, contempla mejoras en el contrato de mantenimiento desarrollado por Tarvia (sociedad participada por Renfe y Talgo) y establece un calendario para la recepción definitiva de los trenes, permitiendo desbloquear pagos retenidos, hitos contractuales pendientes y la liberación progresiva de avales por valor de aproximadamente 200 millones.
Oportunidades comerciales por valor de 9600 millones de euros
Talgo identificó oportunidades comerciales por un valor aproximado de 9600 millones de euros para los próximos dos años, impulsadas principalmente por la creciente demanda en Europa de las plataformas de Muy Alta Velocidad e Intercity Talgo 230, que destacan por su versatilidad, accesibilidad y eficiencia energética.
La empresa también destacó que la evolución favorable de los proyectos en ejecución y la creciente contribución de los servicios de mantenimiento refuerzan la confianza de Talgo en el cumplimiento de sus previsiones para el ejercicio actual.
Esto hace que Talgo mantenga su objetivo de alcanzar unos ingresos de entre 700 y 800 millones de euros, un margen ebitda sin considerar extraordinarios de entre el 7,5% y el 8,5%, y una ratio de deuda financiera neta sobre ebitda sin extraordinarios menor o igual a 5,5x.
Qué dicen los analistas
Para Renta 4, los resultados están en línea con las expectativas del consenso, y la firma mantiene su recomendación de ‘sobreponderar’, con un precio objetivo de 4,10 euros por acción.
El banco de inversión reconoce que el ebitda acumulado de 46,2 millones supera su previsión de 44,5 millones y prácticamente coincide con los 46,3 millones esperados por el consenso. En el tercer trimestre, los ingresos ascendieron a 196,2 millones, un 13,4% más, mientras que el ebitda alcanzó los 14,5 millones, “también en línea con lo previsto por el mercado”.
Otros elementos positivos son la fuerte contratación registrada durante el ejercicio y el acuerdo alcanzado con Renfe en julio.
Con todo, Renta 4 estará especialmente pendiente de la evolución de los márgenes operativos, la generación de caja y la reducción de deuda, así como de la conversión de las oportunidades comerciales en nuevos contratos y de la presentación del próximo plan estratégico.
Resultados en línea
Los analistas de Bankinter aseguran que los resultados de los primeros nueve meses están en línea con la consecución de los objetivos para el año. Para ellos, el acuerdo con Renfe es de suma importancia porque establece, entre otras cosas, que las penalizaciones por los retrasos no se realizarán hasta el periodo 2032-2037.
“Aunque este acuerdo limita el impacto de las penalizaciones a medio plazo, de momento, el objetivo de la deuda financiera neta para el cierre de ejercicio sigue siendo elevado, al situarse por debajo de 5,5x sobre el ebitda neto extraordinario”, añaden.
Banco Sabadell también considera que las cuentas de Talgo se situaron en línea con las expectativas y no presentan grandes sorpresas.
Con todo, la entidad catalana rebajó un 7,4% el precio objetivo de Talgo, hasta los 2,50 euros por acción, y mantiene su recomendación de ‘infraponderar’.
“Si incorporamos el impacto de los bonos convertibles a su valoración, el precio objetivo descendería hasta los 2,10 euros por acción, lo que implicaría un potencial negativo del 4,5%”, añaden los expertos de Banco Sabadell.
De ahí que insistan en mantener la cautela ante la escasa visibilidad financiera, los focos de incertidumbre que todavía pesan sobre la compañía y su elevado endeudamiento.