En esta noticia
Banco Santander alcanzó un beneficio atribuible en los primeros nueve meses del año de 12.405 millones de euros, un 20% más. Sin embargo, este crecimiento incluye una plusvalía neta de 1900 millones derivada de la venta de Santander Bank Polska en enero, parcialmente compensada por 666 millones en gastos, incluidos los costes de integración asociados a TSB y Webster. Sin estos extraordinarios, la entidad que preside Ana Botín registró un beneficio subyacente de 11.176 millones de enero a septiembre.
En el tercer trimestre, el beneficio ordinario se ha situado en 3.848 millones de euros, con un incremento del 19% respecto al mismo periodo de 2025. Así, la caída del beneficio atribuido trimestral contrasta con la mejora del resultado ordinario.
Si bien el banco obtuvo cifras récord, los analistas vaticinaban ganancias de 12.544 millones de euros. Esta brecha entre lo esperado y lo logrado está arrastrando la acción de la entidad cántabra a caída de un 4,55% a primera hora de la tarde.
El otro dato relevante de estos resultados es el fuerte dinamismo comercial, que se traduce en un aumento de la base de clientes, sumando 17 millones en los últimos doce meses hasta alcanzar los 189 millones. Vale aclarar que este incremento obedece también a la incorporación de ocho millones de clientes procedentes de TSB y Webster tras la finalización de ambas adquisiciones, el 30 de abril y el 20 de agosto, respectivamente.
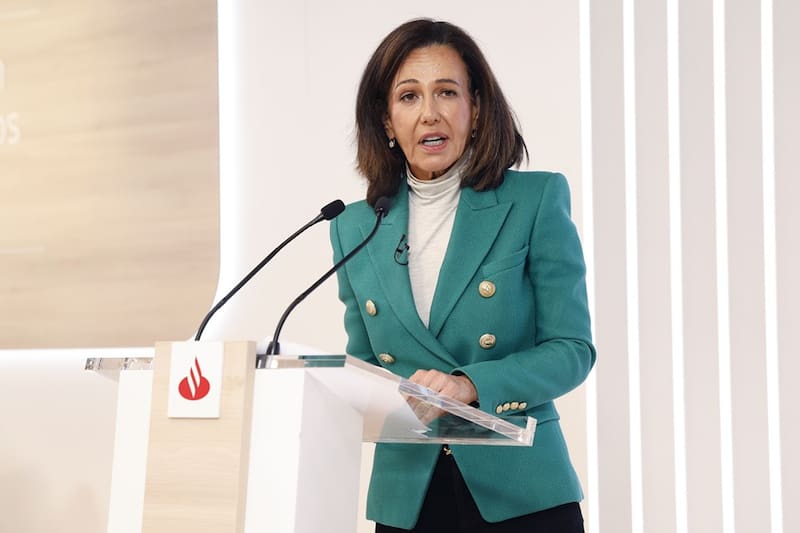
Así lo reconoció la presidenta del banco, Ana Botín, quien destacó que “en los últimos doce meses, incorporamos 17 millones de clientes, gracias a la fuerte actividad comercial y a la adquisición de TSB y Webster, mientras que tanto los préstamos como los fondos de clientes aumentaron un 16% interanual”.
Otra clave del balance está en los ingresos totales, que aumentaron un 8%, hasta alcanzar los 46.807 millones de euros. El banco lo achaca no solo a la fuerte actividad de los clientes, sino también a la continua ejecución del programa One Transformation. Que el banco mantiene el músculo en el negocio bancario puede verse en que los ingresos netos por intereses aumentaron un 10%, hasta los 34.614 millones, y los ingresos netos por comisiones aumentaron un 9%, hasta los 10.349 millones.
El rendimiento subyacente sobre el capital tangible (RoTE) fue del 16,0%, esto es, un incremento de 1,1 puntos porcentuales. Las ganancias estatutarias por acción (EPS) aumentaron un 25% y el valor neto de los activos tangibles (TNAV) más el dividendo en efectivo por acción aumentó un 11%.
Tanto los préstamos como los fondos de clientes (depósitos + fondos de inversión) aumentaron un 16% en euros constantes, impulsados por el sólido dinamismo comercial de las empresas globales y la incorporación de TSB y Webster. Excluyendo las adquisiciones, los préstamos aumentaron un 6% y los fondos de clientes un 8% (los depósitos lo hicieron un 6%) en euros constantes.
“El crecimiento de los préstamos fue impulsado por las hipotecas en Banca Minorista, los préstamos para automóviles en Openbank y un crecimiento de dos dígitos en Banca Corporativa y de Inversión (CIB) y Gestión Patrimonial”, explicó Banco Santander a la Comisión Nacional del Mercado de Valores (CNMV).
Caen los costes totales
Lo hicieron un 1% excluyendo TSB y Webster, lo que refleja las continuas mejoras de eficiencia derivadas de One Transformation, el programa del grupo para migrar a un modelo operativo común basado en plataformas globales compartidas.
El beneficio operativo neto aumentó un 14%, hasta los 26.882 millones de euros, y el ratio de eficiencia mejoró en 2,8 puntos porcentuales, hasta el 42,6%, gracias a unos costes más bajos y unos ingresos más elevados. El grupo también continuó implementando la IA a gran escala en todos sus negocios. Esto generó 194 millones de valor empresarial, lo que incluye mayores ingresos, menores costes y menores provisiones para pérdidas crediticias durante el año.
El ratio de capital CET1 se situó en el 12,7%. Excluyendo el impacto negativo de 147 puntos básicos derivado de la adquisición de Webster, el ratio aumentó 14 puntos básicos en el trimestre, con una generación neta de capital orgánico de 19 puntos básicos.
Retorno a los accionistas
En septiembre, el consejo aprobó un dividendo provisional en efectivo de 12,70 céntimos de euro por acción con cargo a los resultados de 2026, un 10% superior al de 2025, que se pagará el 2 de noviembre.
En agosto, el banco lanzó un programa de recompra de acciones por un importe de hasta aproximadamente 1800 millones de euros con cargo a los resultados del primer semestre de 2026. La remuneración total a los accionistas con cargo a los resultados del primer semestre de 2026 ascenderá a aproximadamente 3660 millones, un 8% superior a la del año anterior.
Así las cosas, Banco Santander habrá aportado aproximadamente 9000 millones de euros a su plan de distribuir al menos 10.000 millones mediante la recompra de acciones en función de los resultados de 2025 y 2026 y el capital excedente.
Reitera sus objetivos para 2026
Banco Santander reitera todos sus objetivos para 2026, que excluyen el impacto de las fusiones y adquisiciones de 2025 y 2026. Estos son un crecimiento de los ingresos de un dígito medio y menores costes en euros constantes, beneficios superiores a los 14.100 millones de euros registrados en 2025, y un ratio CET1 de entre el 12,8% y el 13%.
Asimismo, se espera que el crecimiento de los ingresos siga estando respaldado por la actividad de los clientes, con un crecimiento de los ingresos netos por comisiones superior al de los ingresos netos por intereses. También mantiene para 2028 el objetivo de alcanzar un RoTE superior al 20%, un beneficio de más de 20.000 millones de euros y superar los 210 millones de clientes.
Negocios globales
El beneficio subyacente de Banca Minorista y Comercial creció un 12%, hasta los 6445 millones de euros, impulsado por una mayor actividad e ingresos netos por comisiones, menores costes y ganancias de eficiencia de las plataformas globales del banco.
Openbank obtuvo un beneficio antes de impuestos de 2544 millones de euros. El beneficio subyacente ascendió a 1407 millones, mientras el ratio de eficiencia mejoró hasta el 40,4%. Los préstamos aumentaron un 7%, impulsados por la financiación de automóviles, mientras que los depósitos aumentaron un 37%, gracias al comportamiento del banco digital.
CIB registró un beneficio subyacente de 2433 millones de euros (+15%), impulsado por un sólido crecimiento de los ingresos (+14%) en todas las líneas de negocio, especialmente en Banca Global y Mercados Globales.
Por último, la división de Gestión Patrimonial y Seguros, que engloba los negocios de Banca Privada y Soluciones de Seguros y Gestión de Activos, incrementó su beneficio subyacente un 19%, hasta alcanzar los 1651 millones de euros. Y los activos bajo gestión alcanzaron nuevos máximos históricos de 588.000 millones de euros, esto es, un 11% más.