En esta noticia
El dato de inflación de octubre sorprendió al mercado y, en las últimas horas, se multiplicaron las posibles lecturas del fenómeno, desde la oficial que destaca la baja de la “núcleo”, pasando por las oficiosas, hasta las opositoras que apuntan a la imposibilidad del gobierno para perforar el piso, aún con un estancamiento económico.
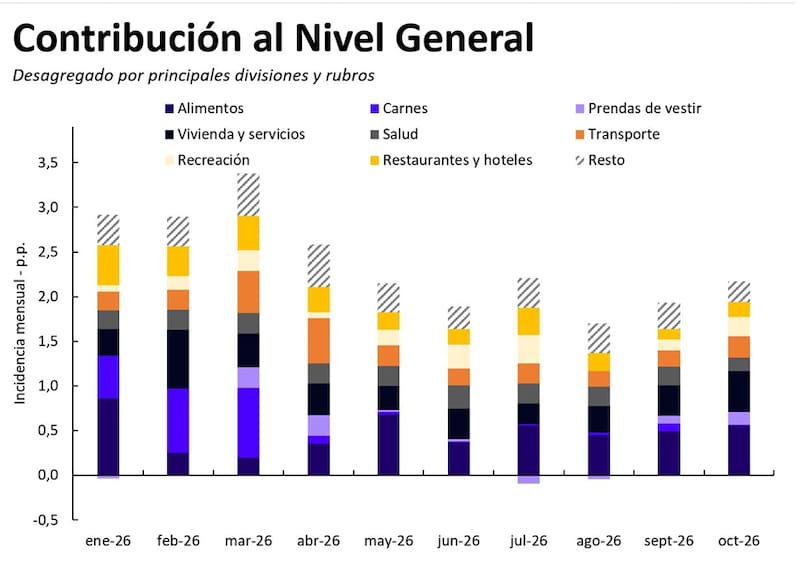
El IPC subió 2,2% mensual, por encima del 1,9% esperado por el mercado y 0,3 puntos porcentuales más que en septiembre. La inflación núcleo volvió a desacelerar y se ubicó en 1,5%, su segundo descenso consecutivo.
La diferencia entre ambos datos es leído como clave por los inversores en pesos.
El aumento del índice general estuvo impulsado principalmente por componentes estacionales y regulados: las verduras y la energía explicaron una parte importante del salto, mientras que la dinámica subyacente siguió mostrando señales de desaceleración.
Con esa lectura, IOL Inversiones decidió cambiar su estrategia de cobertura para el cierre del año. En su informe de Wealth Management, el bróker pasó de recomendar una LECER como alternativa defensiva frente a una inflación superior al 2% a preferir una LECAP a tasa fija con el mismo vencimiento.
El 2,2% de inflación que cambió la cuenta para fin de 2026
La inflación de octubre fue 0,4 puntos porcentuales superior a la estimación del REM que se conocía antes de la publicación del INDEC. La variación acumulada llegó al 26,3%, mientras que la interanual se ubicó en 33,1%.
Los precios regulados aumentaron 2,9%, impulsados principalmente por ajustes en gas y combustibles, mientras que los estacionales pasaron de 2,9% en septiembre a 5,5%, con las verduras como uno de los principales factores. La inflación núcleo, en cambio, bajó a 1,5%.
Las verduras aumentaron 10,6% y aportaron por sí solas 0,34 puntos porcentuales al IPC. La energía también tuvo un peso importante: electricidad, gas y otros combustibles pasaron de subir 3,8% a 6,3%, mientras que los combustibles para vehículos aceleraron de 0,8% a 2,5%.
Esto lleva a IOL a separar el dato mensual de la tendencia que considera más relevante para definir una estrategia de inversión.
Más de la mitad de la inflación de octubre provino de componentes regulados y estacionales, mientras que la inflación núcleo volvió a desacelerar. Para el bróker, esa diferencia permite sostener una visión de inflación cercana al 2% mensual, pero no necesariamente superior de manera persistente.
Por qué IOL deja una LECER y pasa a una LECAP
El instrumento elegido es la LECAP S29E7, que tiene un plazo remanente de 77 días y permite fijar una tasa nominal anual de 24,6%, equivalente a una tasa efectiva mensual de alrededor de 2%.
Una LECER ajusta su capital por inflación a través del índice CER. Si los precios suben más de lo esperado, el instrumento acompaña esa aceleración.
Una LECAP, en cambio, tiene una tasa fija determinada desde el momento de la compra. El inversor conoce de antemano el rendimiento nominal que obtendrá si mantiene el título hasta su vencimiento.
Por eso, elegir una LECAP supone apostar a que la inflación durante el período será suficientemente baja como para que la tasa fija resulte atractiva frente a un bono ajustado por CER.
IOL había recomendado anteriormente la LECER X29E7 precisamente como alternativa defensiva ante un escenario de inflación superior al 2%. Según el propio informe, esa posición permitió cubrirse frente al dato sorpresivo de octubre. Ahora, después de analizar las nuevas proyecciones, el bróker prefiere cambiar de instrumento.
El mercado todavía ve una inflación cercana al 2%
Las expectativas se corrigieron al alza después del dato de octubre, pero no cambiaron completamente de régimen.
El REM proyectaba una inflación de 1,7% para noviembre y 1,8% para diciembre, mientras que el Top 10 de los analistas era algo más conservador y esperaba entre 1,8% y 1,9% para los meses restantes de 2026. Para 2027, la mediana del REM subió a 21,9% anual, con una inflación mensual estimada en torno a 1,6%-1,7% durante los primeros meses.
Los precios de mercado, sin embargo, son algo más exigentes. El informe calcula una inflación implícita o break even entre los bonos CER y los títulos a tasa fija de entre 1,8% y 2% mensual, con un promedio cercano al 1,9% durante el primer semestre de 2027. Ese nivel se encuentra unos 0,2 puntos porcentuales por encima de la expectativa del REM.
Si la inflación efectiva se mantiene por debajo del rendimiento que ofrece la LECAP, la tasa fija puede terminar dando un mejor resultado que un instrumento ajustado por CER.
Por eso el cambio de estrategia no significa que el bróker haya dejado de considerar relevante la inflación. Es exactamente al revés: la lectura sobre la inflación es la que lleva a cambiar la cobertura.
La apuesta para el cierre del año
La elección de la LECAP S29E7 implica fijar una tasa nominal anual de 24,6%, equivalente a una tasa efectiva mensual de aproximadamente 2%, durante los 77 días restantes hasta su vencimiento.
La cuenta que hace IOL es que, con una inflación que se mantenga alrededor o por debajo de ese nivel, la tasa fija ofrece una relación atractiva frente a seguir pagando por una cobertura CER.
Si la inflación vuelve a acelerarse de manera sostenida y supera las expectativas incorporadas en la LECAP, el instrumento ajustado por CER volvería a ganar atractivo porque protege mejor frente a un aumento inesperado de los precios.
Por eso, el cambio de estrategia de IOL funciona también como una señal sobre qué variable está mirando el mercado de pesos para las próximas semanas. No tanto si octubre fue un mal dato aislado, sino si el 1,5% de inflación núcleo puede mantenerse y permitir que el nivel general vuelva hacia el 2% mensual.