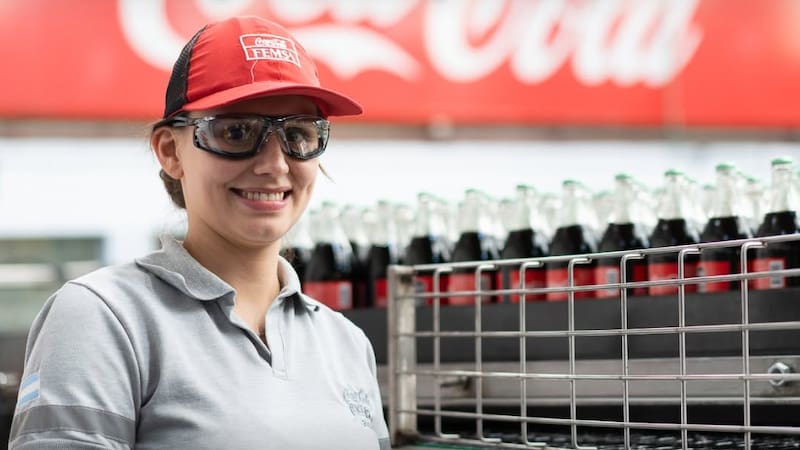
Coca-Cola FEMSA cerró el tercer trimestre de 2026 con un récord de volumen y crecimiento de doble dígito en sus principales indicadores financieros, aunque debajo de la fotografía consolidada apareció un desempeño a dos velocidades entre sus principales mercados.
La mayor embotelladora de productos The Coca-Cola Company por volumen reportó un crecimiento de 5.3% en su volumen consolidado, con avances en todas sus operaciones y el nivel más alto registrado por la compañía para un tercer trimestre. Los ingresos aumentaron 10.9%, mientras que la utilidad de operación avanzó 15.4%.
Las acciones de la empresa (KOF) en la Bolsa Mexicana de Valores (BMV), cayeron hasta 6.40% para cotizar en MXN $206.14 por unidad tras la entrega del reporte financiero y como un efecto colateral del resultado de las elecciones en Brasil.
Pero ese crecimiento no se reflejó de la misma manera en todas las geografías del esquema de Coca-Cola FEMSA.
Mientras Sudamérica elevó 51.2% su utilidad de operación, México y Centroamérica registraron una contracción de 3.1% en el mismo indicador. Los ingresos de esta última división, sin embargo, aumentaron 8.3%, una combinación que refleja la presión sobre la rentabilidad regional durante el trimestre.
La diferencia se vuelve más marcada al observar Sudamérica. Los ingresos de esa región aumentaron 14.7%, la utilidad bruta avanzó 19.2% y la utilidad de operación se disparó 51.2%. Excluyendo efectos de conversión de moneda, este último indicador creció 52.3%.
La compañía destacó particularmente el desempeño de Brasil y Colombia, donde registró crecimientos de doble dígito en utilidad operativa.
México vende más, pero Coca-Cola FEMSA enfrenta un consumidor más difícil
Aunque los ingresos de México y Centroamérica aumentaron 8.3% y la utilidad bruta creció 11.6%, la utilidad de operación cayó 3.1% en términos reportados y 2.2% excluyendo efectos de conversión de moneda.
La presión no se limita al trimestre. Durante los primeros nueve meses de 2026, la utilidad de operación de México y Centroamérica acumuló una disminución reportada de 8.6%.
Ian Craig, director general de Coca-Cola FEMSA, reconoció que las condiciones de consumo en México permanecieron desafiantes durante el periodo, aunque sostuvo que la estrategia de gestión de ingresos permitió mantener una posición competitiva sólida y registrar una mejora secuencial.
Así, la mejora a la que apunta la administración todavía no se traduce en crecimiento interanual de la utilidad operativa de la división.
El consolidado de Coca-Cola FEMSA mantiene el ritmo
Pese a la divergencia regional, el balance consolidado de Coca-Cola FEMSA permaneció en terreno positivo.
Además del avance de 10.9% en ingresos y de 15.4% en utilidad de operación, la utilidad bruta se incrementó 14.5% durante el trimestre.
La utilidad neta mayoritaria aumentó 5.5%, un ritmo menor al observado en la utilidad operativa. La compañía explicó que el crecimiento operativo fue parcialmente contrarrestado por un mayor resultado integral de financiamiento.
El volumen fue una de las principales fortalezas del periodo. Además de crecer 5.3%, Ian Craig señaló que hubo avances en todas las operaciones y que la compañía continuó ganando participación de mercado.
Dividendo y sostenibilidad
En paralelo con sus resultados operativos, Coca-Cola FEMSA continuó con su calendario de distribución a accionistas. El 13 de octubre de 2026 pagó la tercera exhibición de su dividendo ordinario, correspondiente a MXN $0.241875 por acción, por un monto total en efectivo de MXN $4,065.1 millones.
En sostenibilidad, la compañía obtuvo 82 puntos sobre 100 en el Corporate Sustainability Assessment 2026 de S&P Global, 12 puntos más que dos años atrás, y destacó la publicación de su primer reporte alineado con el marco TNFD (Grupo de Tarea sobre Divulgación Financiera Relacionada con la Naturaleza).