
En esta noticia
La Suprema Corte de Justicia de la Nación, SCJN, resolvió un caso fundamental en materia fiscal al ratificar por unanimidad la validez de las disposiciones emitidas por el Servicio de Administración Tributaria, SAT. La decisión afecta directamente a las empresas de financiamiento colectivo, conocidas como plataformas de crowdfunding, las cuales deberán cumplir con la retención y el pago de impuestos correspondientes.
Ante la inconformidad de una empresa del sector que alegaba una invasión de facultades legales al exigirle retener el Impuesto sobre la Renta, ISR, y el Impuesto al Valor Agregado, IVA, el máximo tribunal aclaró el panorama jurídico.
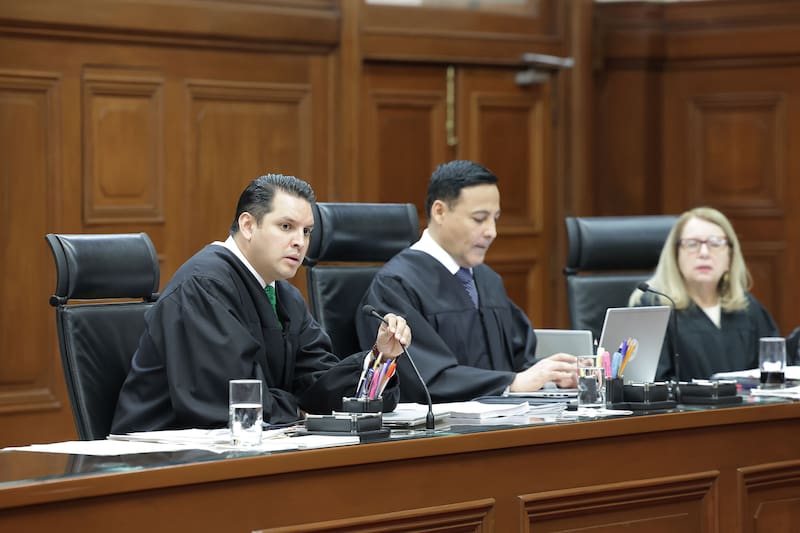
El criterio de la Suprema Corte dictado en el Amparo directo en revisión 3931/2026 del pasado 28 de octubre, ratificó que las reglas cuestionadas se apegan a la legalidad y reafirman el rol recaudatorio que deben asumir estas empresas digitales en las operaciones financieras.
Según dice el comunicado de la SCJN: “La regla impugnada no crea una obligación nueva ni modifica quién debe pagar el impuesto, sino que únicamente precisa que, en este tipo de operaciones, esa función corresponde a las IFC”.
Alcances del fallo sobre las plataformas de financiamiento colectivo
El análisis del Pleno abordó la naturaleza operativa de las instituciones de financiamiento colectivo, determinando que su función trasciende la simple intermediación digital.
Al formar parte activa del proceso financiero y de la entrega de recursos entre particulares, estas empresas asumen una responsabilidad directa en el cumplimiento de las obligaciones tributarias derivadas de los rendimientos e intereses generados.
Durante la sesión de resolución del amparo directo en revisión 3931/2026, el Máximo Tribunal profundizó en la figura del retenedor ya contemplada dentro de la legislación fiscal vigente.
Se puntualizó que la normativa permite al Servicio de Administración Tributaria designar a los agentes idóneos para descontar y enterar los tributos en nombre de los contribuyentes que perciben los ingresos por sus inversiones.
De este modo, se desestimaron los argumentos de la parte quejosa que buscaban invalidar las reglas contenidas en la Resolución Miscelánea Fiscal de 2024. La Suprema Corte zanjó la controversia al concluir que las disposiciones impugnadas respetan plenamente los principios constitucionales de seguridad jurídica y reserva de ley, consolidando el marco de retención aplicable a este modelo de negocio tecnológico.
Postura y precisiones de la ministra en redes sociales
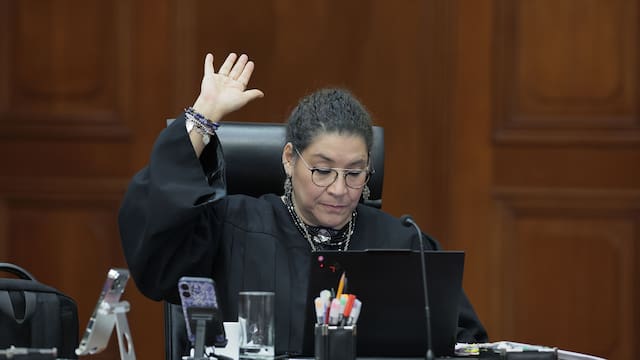
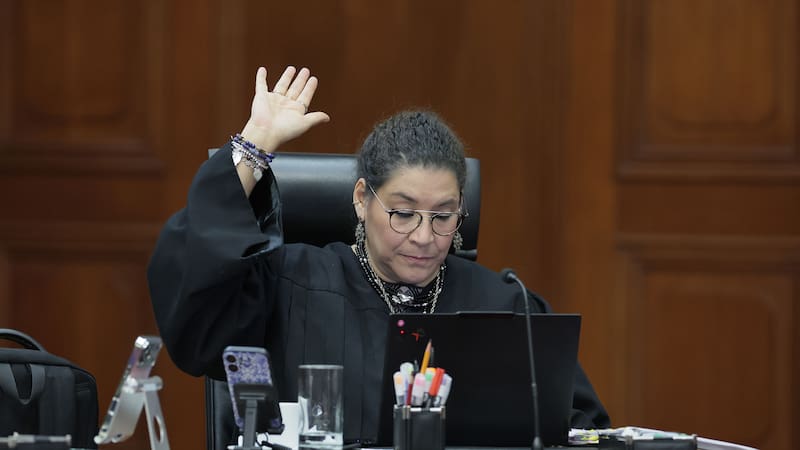
La ministra Lenia Batres detalló en sus redes oficiales que el amparo fue promovido tras la impugnación de reglas del SAT que obligan a retener ISR e IVA.
Agregó que las plataformas no solo conectan inversionistas con solicitantes, sino que participan en la entrega de intereses, debiendo realizar las retenciones y pagos correspondientes.