En esta noticia
Allaria recomienda cinco obligaciones negociables de YPF, Tecpetrol y Vista, con rendimientos destacados de entre 5,35% y 7,53% anual en dólares. La selección combina títulos bajo ley Nueva York y argentina, con vencimientos entre 2028 y 2030 y distintas modalidades de pago.
En su informe de renta fija corporativa, la sociedad de Bolsa elige, bajo ley Nueva York, Tecpetrol TTCDO, con vencimiento en noviembre de 2030 y una tasa de 7,53%, e YPF YMC1O, que vence en junio de 2029 y rinde 7,30%.
Bajo legislación argentina, las recomendaciones son Vista VSCYO, con vencimiento en enero de 2028 y rendimiento de 6,51%; Tecpetrol TTCEO, que vence en mayo de 2029 y rinde 5,56%; y Vista VSCZO, con vencimiento en julio de 2029 y tasa de 5,35%. La primera paga dólar cable, mientras que las otras dos pagan MEP.
Del 5% al 10% en dólares
Las obligaciones negociables argentinas ofrecen un menú amplio para quienes buscan renta en dólares. Pero detrás de esa denominación conviven instrumentos con rendimientos cercanos al 5% anual y otros que superan el 10%. La brecha refleja diferencias en la capacidad de pago de las empresas, las características de los bonos y los precios a los que se pueden comprar.
Allaria analiza que entre las emisiones bajo legislación extranjera, la ON de YPF que vence en julio de 2027 presenta un rendimiento al precio vendedor del 5%. En el otro extremo, Capex ofrece 10,2% para agosto de 2028 y Edenor, 10,1% para abril de 2033.
El plazo explica parte de las diferencias, pero no alcanza para ordenar el mapa. Capex, por ejemplo, paga más que otras empresas con vencimientos posteriores. Para entender por qué, hay que mirar los balances.
Qué respaldo tiene cada tasa
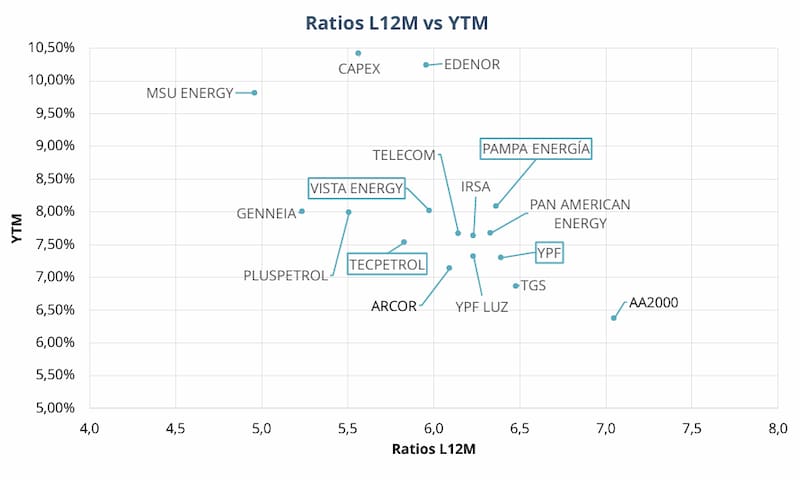
Uno de los indicadores que reúne Allaria es la cobertura de intereses: cuántas veces el EBITDA, una medida del resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones, cubre los intereses netos.
Las diferencias son marcadas. TGS registra una cobertura de 20,6 veces; YPF, de 14,9; Pampa Energía, de 9,9; y Tecpetrol, de 7,8. Capex aparece con 1,1 veces, mientras que Edenor muestra 1,8 y MSU Energy, 2,4.
Una cobertura más ajustada deja menos margen frente a una caída del resultado operativo o un aumento del costo financiero. En ese contexto, los rendimientos elevados de algunas emisiones vienen acompañados de indicadores crediticios más exigentes.
La deuda también pesa. MSU Energy presenta una relación entre deuda financiera neta y EBITDA de 3,9 veces, frente a 1,6 de Tecpetrol y 1 de Pampa. Su ON con vencimiento en diciembre de 2030 muestra un rendimiento al precio vendedor de 9,5%, mientras que Tecpetrol ofrece 7,4% para noviembre del mismo año.
La comparación ilustra cómo dos vencimientos cercanos pueden ofrecer tasas distintas cuando cambia la situación financiera del emisor.
La deuda no cuenta toda la historia
Un ratio de endeudamiento moderado puede convivir con poca caja para afrontar compromisos inmediatos. Por eso, el informe también compara el efectivo disponible con la deuda de corto plazo.
TGS cuenta con efectivo equivalente a 3,1 veces esa deuda; Pampa, a 1,9; y Tecpetrol, a 1,1. En YPF, la relación es de 0,2 veces, y en Vista, de 0,4.
Cabe aclarar que estas cifras no prueban por sí solas dificultades de pago, pero muestran diferencias en la cobertura inmediata de los vencimientos. Para completar la evaluación importa cuánto efectivo generará cada empresa y qué obligaciones deberá afrontar.
El propio informe advierte que sus ratios son una fotografía de los últimos cuatro balances trimestrales: no anticipan los vencimientos futuros ni los ingresos que podrían generar las inversiones realizadas.
El plazo y las condiciones también separan a los bonos
La curva de YPF permite observar el efecto del plazo dentro de un mismo emisor: el rendimiento al precio vendedor pasa del 5% en julio de 2027 al 6,9% en junio de 2029 y al 8% en junio de 2035. También aumenta la duración modificada informada, indicador de sensibilidad del precio a cambios en las tasas.
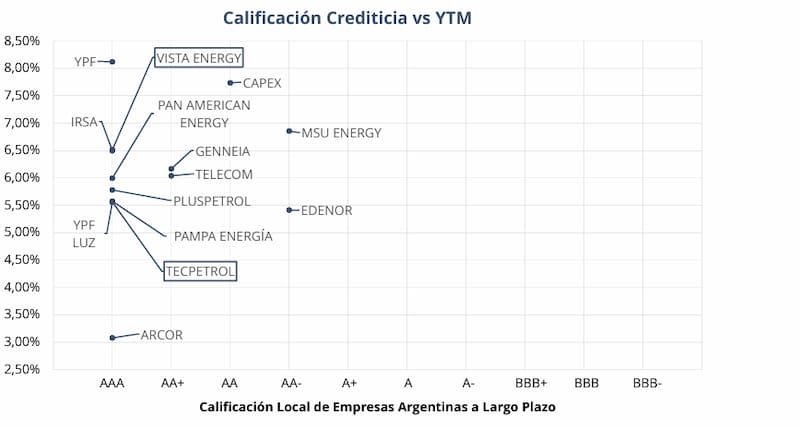
La modalidad de pago agrega otra dimensión. Entre las recomendaciones bajo ley argentina, Vista VSCYO, con vencimiento en enero de 2028, rinde 6,51% y paga dólar cable. VSCZO vence en julio de 2029, rinde 5,35% y paga MEP. La menor tasa del bono más largo muestra que el vencimiento no explica por sí solo toda la diferencia.
Además, Allaria señala fechas de rescate anticipado para las emisiones recomendadas. Esa posibilidad obliga a revisar las condiciones contractuales antes de suponer que la inversión seguirá vigente hasta su vencimiento final.
La brecha del 5% al 10% reúne, así, riesgos y condiciones diferentes. El rendimiento permite iniciar la comparación; los balances, el precio efectivo de compra y los términos de cada emisión permiten entender qué se está comprando.