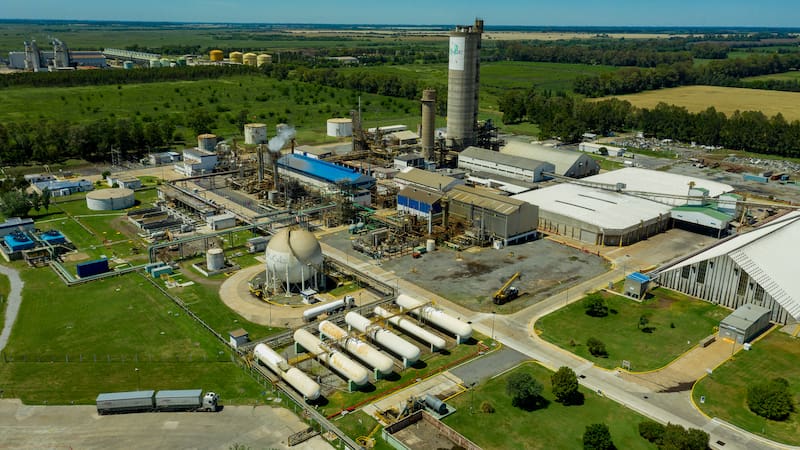
Bunge Argentina, la mayor agroexportadora del país tras su fusión con Viterra, cerró su planta industrial de Campana, provincia de Buenos Aires, donde producía amoníaco y tiosulfato de amonio, dos insumos utilizados en la industria de fertilizantes.
El cierre se limita exclusivamente a las operaciones industriales de Campana. En esa actividad, también tenía una participación del 17,5% en el volumen de producción la Asociación de Cooperativas Argentinas (ACA), la dueña minoritaria de Profertil.
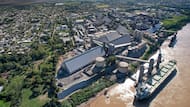
Según pudo saber El Cronista, la decisión respondió a una combinación de factores estructurales que desde hace años afectan la viabilidad de la actividad. Entre ellos, las limitaciones de infraestructura y tecnología de un establecimiento con más de 50 años de operación, los cambios en las condiciones del mercado y las modificaciones en el abastecimiento de insumos.
La medida se tomó luego de un extenso proceso de análisis y evaluación de distintas alternativas operativas y comerciales. El futuro de los 110 trabajadores alcanzados todavía no fue precisado si bien las fuentes consultadas por este medio indicaron que la empresa “cumplirá con los compromisos y obligaciones correspondientes”.
Tampoco se sabe, por el momento, qué sucederá con la planta.
El cierre se produce en una estructura industrial que va más allá de la producción de fertilizantes.
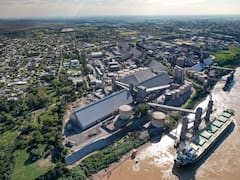
Bunge cuenta en la Argentina con 15 acopios, 11 plantas de procesamiento de oleaginosas y opera en 60 instalaciones en el país. Su red incluye complejos como Puerto General San Martín, en Santa Fe; y Ramallo, en Buenos Aires, donde combina molienda de granos, producción de fertilizantes y operaciones portuarias.
Durante el primer semestre del año, la empresa exportó 11,5 millones de toneladas (tn) y le quitó el primer puesto a Cargill.
Es que, luego de su fusión con Viterra, operación que terminó de cerrarse en el país a comienzos de este año, la empresa logró aumentar su capacidad instalada y el volumen procesado. Tal como indica en su balance global del primer trimestre de 2026, el aumento de las toneladas procesadas en la Argentina (y Brasil) responde en gran medida a la capacidad de producción ampliada que aportó la empresa combinada.
Esto la llevó a alcanzar alrededor del 22% de participación de mercado argentino, seguida por Cargill (8 millones de tn) y COFCO (6,3 millones de tn), respectivamente.