En esta noticia
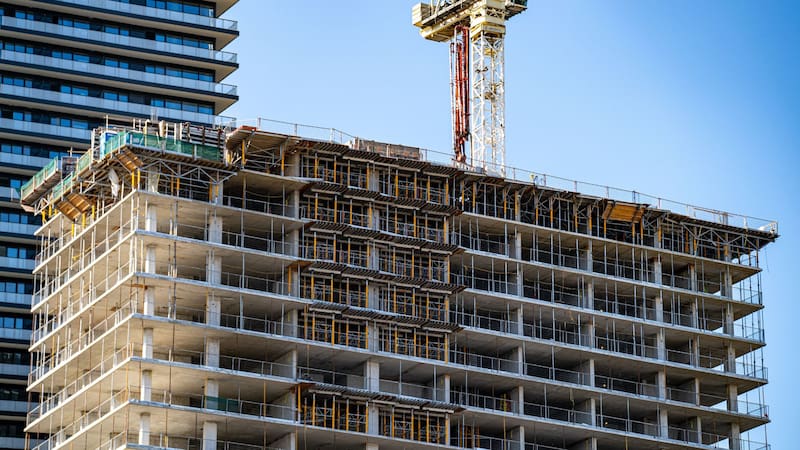
Comprar una propiedad en pozo se convirtió en una opción atractiva para quienes buscaban ingresar a un precio menor que el de una unidad terminada y capturar una eventual revalorización durante la obra.
Sin embargo, en el último tiempo aparecieron otras alternativas para invertir los ahorros, mientras que los cambios en los costos de construcción y en los precios de las propiedades modificaron las condiciones del negocio inmobiliario. La diferencia entre comprar una unidad en construcción y adquirir un departamento terminado ya no garantiza, por sí sola, una ventaja económica.
En diálogo con El Cronista, especialistas del sector inmobiliario sostienen que invertir en pozo sigue siendo una alternativa válida, pero que la ecuación cambió. Hoy, la conveniencia depende de cuánto se paga por la unidad, cómo se actualizan las cuotas, qué respaldo tiene el emprendimiento y qué rendimiento puede obtenerse frente a otras opciones de inversión.
Comprar en pozo: ¿sigue siendo negocio?
Para Gonzalo Estivariz, cofundador y chairman de Lendar, el principal cambio está en la reducción de la brecha entre el valor de una propiedad en construcción y el de una terminada. Históricamente, comprar antes de que finalizara la obra permitía acceder a un precio diferencial que compensaba la espera y los riesgos asociados al proyecto.

Ese margen se achicó por la suba de los costos de construcción medidos en dólares y la relativa estabilidad que todavía mantienen los precios de las propiedades usadas. En consecuencia, el inversor ya no puede confiar únicamente en que el inmueble se valorizará con el paso del tiempo para obtener una ganancia.
“Para que hoy sea un negocio genuino, la decisión ya no puede basarse únicamente en la expectativa general de apreciación del ladrillo”, advierte Estivariz.
La primera variable para evaluar es, entonces, la diferencia entre el precio de entrada y el valor que tendría una propiedad comparable una vez terminada. A eso se suman las condiciones de financiación, la ubicación, la solidez del desarrollador, el precio del metro cuadrado y la capacidad de sostener los pagos durante toda la obra.
Juan Manuel Tapiola, CEO de la desarrolladora Spazios, también considera que comprar en pozo sigue siendo una alternativa atractiva, aunque señala que el plazo también importa. No es lo mismo invertir dinero que no se necesitará durante los próximos años que comprometer ahorros destinados a una vivienda o a otros gastos de corto plazo.
Antes de ingresar, hay que calcular cuánto capital quedará inmovilizado, qué capacidad de pago habrá durante la construcción y cuándo se necesitará disponer de la propiedad.
Cómo saber si una propiedad en pozo está a buen precio
El primer paso es comparar el valor de la unidad en construcción con el de departamentos terminados que realmente puedan considerarse equivalentes. “El error más habitual es comparar el costo del pozo contra precios de lista teóricos futuros, en lugar de contrastarlo contra los valores reales a los que se escrituran hoy los departamentos terminados en la misma zona”, explica Estivariz.
El análisis debe contemplar propiedades ubicadas en una zona similar, con superficies, distribuciones, calidad constructiva, amenities y prestaciones comparables. Un departamento usado de varias décadas no sirve como referencia para determinar si una unidad a estrenar tiene un precio competitivo.
Estivariz recomienda relevar los valores de cierre de departamentos terminados en un radio cercano, de aproximadamente cinco cuadras, y analizar la incidencia del terreno y el costo del metro cuadrado vendible dentro del proyecto.
“También hay que sumar los gastos de la operación y considerar las condiciones de financiación, porque el precio nominal de las cuotas no siempre refleja el costo económico real de la compra”, agrega Tapiola.
En cuanto al margen de descuento necesario para justificar la inversión, Estivariz considera que, en el contexto actual, debería ubicarse entre un 15% y un 25% respecto del valor estimado de la unidad terminada. Ese diferencial busca compensar el tiempo de espera, la falta de liquidez y los riesgos propios de una obra que puede demorar entre dos y tres años.
Si la diferencia cae por debajo del 10% o el 12%, advierte, el inversor podría estar asumiendo riesgos que no se compensan adecuadamente con el precio de entrada.
Qué mirar para evaluar la solidez del emprendimiento
Antes de invertir en una propiedad en pozo, no alcanza con que el precio cierre. También hay que evaluar quién está detrás del proyecto, cómo se financiará la obra y qué garantías existen frente a posibles demoras o incumplimientos.
Tapiola recomienda analizar siete aspectos para evaluar la solidez de un emprendimiento: la marca del desarrollador, las referencias de compradores anteriores, el esquema de financiación, las obras realizadas, la experiencia del equipo, las condiciones de la preventa y las garantías y el servicio posventa.
El primer paso es investigar los antecedentes de la desarrolladora. Conviene visitar edificios que ya haya entregado y consultar a sus propietarios si cumplió con los plazos prometidos, si la calidad constructiva fue la acordada y cómo respondió ante eventuales problemas. También es importante verificar la experiencia del equipo a cargo del proyecto.
“Una buena presentación comercial no reemplaza los antecedentes comprobables”, advierte Tapiola.
Otro aspecto central es la estructura de financiamiento. “Un proyecto que depende exclusivamente del goteo mensual de la preventa para comprar materiales presenta una fragilidad mucho mayor que uno respaldado por capital propio, preventas institucionales o financiamiento estructurado previo a través de fideicomisos financieros o fondos de inversión cerrados”, explica Estivariz.
Las condiciones de la preventa también merecen una revisión detallada. Antes de firmar, el comprador debe entender cómo se actualizan las cuotas, qué costos están incluidos, qué gastos adicionales podrían surgir y cuáles son las obligaciones de cada parte ante una demora. Un contrato poco claro o que establezca condiciones muy desiguales puede comprometer la rentabilidad de la inversión.
Por último, es fundamental revisar la documentación legal y técnica. Estivariz recomienda comprobar que el terreno esté escriturado a nombre del fideicomiso del proyecto, que se encuentre libre de litigios y gravámenes, y que la obra cuente con los permisos municipales y las factibilidades técnicas correspondientes.
La revisión debe incluir también los planos, el contrato y las consecuencias previstas ante un incumplimiento. “No existe un método que elimine todos los riesgos, pero sí se puede evitar comprar a ciegas”, concluye, por su parte, Tapiola.
Cuotas, financiación y plazos: la cuenta que hay que hacer antes de entrar
El precio inicial es solo una parte de la inversión. En muchos emprendimientos, las cuotas se actualizan durante la construcción, por lo que el comprador debe analizar qué índice o mecanismo se utiliza y cómo podría evolucionar el desembolso total.
Tapiola recomienda evaluar si la financiación es compatible con los ingresos y la capacidad de pago del inversor durante todo el período de obra. No alcanza con poder afrontar la primera cuota, sino que también hay que considerar posibles aumentos, gastos adicionales e imprevistos.

Estivariz también pone el foco en la previsibilidad de los ajustes. Un esquema que permita estimar los pagos futuros facilita calcular la rentabilidad esperada, mientras que una actualización difícil de anticipar puede reducir el margen económico de la operación.
A su vez, hay que considerar el costo de oportunidad del capital: el rendimiento que podría obtenerse si ese dinero se destinara a otra inversión durante el mismo período.
“Existen hoy en la economía real alternativas como el crédito hipotecario colaborativo o los fondos cerrados con garantía de primer grado, que permiten obtener retornos del 9% al 12% anual en dólares con cobro mensual de cuotas e intereses, liquidez monitoreable y respaldo real ya escriturado”, indica el co-fundador de Lendar.
La comparación permite dimensionar qué se resigna al inmovilizar el capital en una obra durante varios años sin percibir ingresos por alquiler. Para que el pozo resulte conveniente, la diferencia de precio debe compensar no solo el riesgo de construcción, sino también los rendimientos que podrían obtenerse por otras vías.
Cuándo conviene descartar una inversión en pozo
Hay señales que deberían encender las alertas antes de firmar un contrato. Una de ellas es un precio de preventa excesivamente bajo frente a otros proyectos comparables de la zona. Aunque pueda parecer una oportunidad, también puede esconder dificultades financieras o anticipar la necesidad de aportes extraordinarios para sostener la obra.
Estivariz advierte sobre los contratos desequilibrados, especialmente aquellos que contemplan prórrogas ilimitadas para el desarrollador, pero imponen penalidades elevadas al comprador ante un retraso en sus pagos. La falta de claridad sobre los costos, los plazos o la estructura jurídica del emprendimiento también es un motivo para detener la operación.
Por su parte, Tapiola suma otras señales de alerta: no poder acreditar proyectos anteriores, evitar preguntas concretas, prometer rentabilidades extraordinarias como si estuvieran aseguradas o proponer una financiación que el comprador no comprende o no podría sostener.
“Si hay varios puntos que no cierran, no hay que enamorarse del proyecto: hay que estar dispuesto a retirarse”, recomienda.
Comprar una propiedad terminada puede ser una alternativa más conveniente para quienes necesitan mudarse o empezar a cobrar un alquiler de inmediato, valoran la certeza sobre el inmueble que están comprando o no encuentran una diferencia de precio suficiente para justificar la espera.
También puede ser preferible para quienes no tienen margen financiero para afrontar aumentos de cuotas, gastos imprevistos o posibles demoras. En esos casos, comprometer una parte importante de los ahorros durante varios años puede generar más problemas que oportunidades.