El resultado de Southern Copper desafía la gravedad
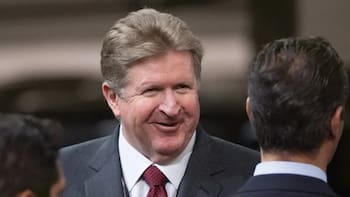
Para un magnate acostumbrado a navegar entre la volatilidad de los mercados globales, las disputas comunitarias y las tensiones políticas en América Latina, pocas noticias pueden resultar tan reconfortantes como un balance financiero impecable. Eso fue exactamente lo que experimentó Germán Larrea, presidente del Consejo de Administración de Southern Copper Corporation, al revisar los libros del tercer trimestre de 2026.
Lejos de los nubarrones inflacionarios y las presiones geopolíticas que sacuden a la economía global, la “joya de la corona” del imperio de Grupo México entregó un reporte que no solo batió récords históricos, sino que confirmó por qué la minería de cobre sigue siendo una apuesta maestra.
Los números del tercer trimestre de 2026 hablan por sí solos y explican la satisfacción en las altas esferas corporativas:
- Ventas netas históricas: La compañía facturó u$s 4,696.6 millones, un incremento del 39.1% en comparación con el mismo periodo de 2025.
- Utilidad neta por las nubes: El beneficio neto llegó a u$s 1,801.8 millones, un salto del 62.7% interanual que elevó el margen de utilidad neta a 38.4%.
- EBITDA sin frenos que se disparó 53.9% a u$s 3,040.2 millones.
¿Cómo logró este desempeño una minera que experimentó ligeras contracciones operativas en su extracción directa de cobre (-1.1% trimestral)? La respuesta está en la estrategia de costos y el mercado de metales.
El costo operativo de efectivo por libra de cobre se desplomó de manera drástica hasta los u$s 0.09, frente a los 0.42 reportados un año antes. Este fenómeno fue impulsado por un repunte del 30.6% en los ingresos por créditos de subproductos (como la plata, el zinc y el molibdeno), potenciado por precios de mercado sumamente favorables. Es decir: los metales secundarios financiaron prácticamente la operación del cobre.
Con todo, el panorama de Larrea no está exento de claroscuros. Mientras la bonanza financiera premia a los accionistas con un jugoso dividendo en efectivo de u$s 1.30 por acción, la ejecución de los megaproyectos de expansión exige hilar fino.
En Perú, el emblemático proyecto Tía María reportó un avance del 49.6%, con una inversión acumulada que roza los u$s 884.3 millones. Con la expectativa de producir 120,000 toneladas anuales, la empresa destaca el clima de apertura institucional y el respaldo de las comunidades locales como pilares fundamentales.
En Sonora, México, las actividades preliminares del proyecto El Pilar arrancaron en septiembre de 2026, con miras a sumar 29,000 toneladas anuales de cátodos de cobre hacia la segunda mitad de 2029. Y otros frentes, como el yacimiento El Arco en Baja California, continúan condicionados por la infraestructura de transmisión eléctrica del Estado.
Aeroméxico consolida su resiliencia financiera y alarga su buena racha
En un contexto marcado por la volatilidad global y la presión inflacionaria en los energéticos, Grupo Aeroméxico reafirmó su solidez financiera al reportar un margen EBIT del 12% y un EBITDA ajustado de u$s 389 millones durante el tercer trimestre de 2026. La aerolínea logró blindar su rentabilidad operativa a pesar de haber enfrentado precios del turbosina históricamente elevados y por encima de lo proyectado, lo que representó un impacto adverso de u$s 170 millones en términos interanuales.
El motor de este desempeño financiero recae en su estrategia comercial enfocada en la diferenciación y la experiencia del pasajero. Los ingresos trimestrales alcanzaron un récord histórico de u$s 1,620 millones, impulsados principalmente por el dinamismo del segmento prémium. Esta categoría ya representa el 42% de los ingresos totales de la compañía, reflejando una demanda sostenida por servicios de mayor valor agregado. A esto se suma el crecimiento de su programa de lealtad, Aeromexico Rewards, cuya penetración alcanzó un hito del 40%, fidelizando a una base de clientes de alta frecuencia.
Para completar esta racha positiva, el panorama regulatorio internacional trajo consigo un alivio estratégico fundamental para la compañía. Tras la revocación por parte del Departamento de Transporte de Estados Unidos (DOT) de su orden previa que limitaba los horarios coordinados de las aerolíneas mexicanas, se eliminó un enorme obstáculo operativo. Esta decisión elimina las barreras regulatorias vigentes y otorga a Aeroméxico la flexibilidad operativa indispensable para reconfigurar su malla de rutas transfronterizas.
Con este escenario despejado, la aerolínea ya afina sus planes de expansión hacia Estados Unidos para el cierre de año y el arranque de 2027. La compañía proyecta un incremento en su capacidad de entre 7% y 8% para el cuarto trimestre, apostando fuertemente por aviones de cuerpo ancho (wide-body) orientados a maximizar la eficiencia en sus rutas de largo alcance.
Con una posición de liquidez robusta que asciende a u$s 1,200 millones, incluyendo 965 millones en efectivo, y una reducción neta en su deuda financiera, Aeroméxico buscará capitalizar la reactivación del mercado aéreo transfronterizo, demostrando que la disciplina de costos y la innovación en productos prémium son la clave para navegar entornos macroeconómicos complejos.
Netflix pone la mira de su estrategia global en México y América Latina
El negocio global de Netflix atraviesa una etapa de profunda madurez, marcada por dos palancas fundamentales que definirán su rentabilidad a futuro: el impulso definitivo de su modelo de publicidad (anuncios) y el ajuste en su estrategia de contenido y licencias.
Para el mercado de América Latina y México, estos cambios no solo redefinen la competencia con otras plataformas (Amazon Prime, Disney+, HBO Max...), sino que abren oportunidades específicas de crecimiento.
En primer lugar, el negocio publicitario global sigue siendo una prioridad pese a ciertos retrasos tecnológicos recientes. Aunque el gigante del streaming reconoce una brecha de ingresos frente a sus planes tradicionales, el objetivo global es cerrar esa diferencia a medida que expande sus niveles de monetización. En América Latina, y de forma muy particular en México, un mercado altamente sensible a los precios y con una gran penetración digital, la consolidación de planes con anuncios permite capturar a segmentos de la población que antes no podían pagar una suscripción prémium. Esto convierte, reconocen sus ejecutivos ante inversionistas, a la región en un motor vital para sumar volumen de usuarios.
En segundo lugar, Netflix ha demostrado que su estrategia ya no depende exclusivamente de sus producciones originales, sino de una ambiciosa combinación con contenido licenciado. El reciente y masivo acuerdo con Globo en Brasil, que incluye producciones locales de alto perfil, sumado a alianzas globales con estudios de la talla de Disney, demuestra un cambio de timón hacia la agregación de valor.
Para México y Latinoamérica, esto se traduce en una oferta más robusta que combina historias locales con grandes franquicias internacionales. El éxito de Netflix en la región dependerá de su capacidad para equilibrar el acceso económico mediante la publicidad con un catálogo irresistible, asegurando que el streaming siga siendo el rey indiscutible de los hogares latinoamericanos.
Halliburton baila al ritmo de Palacio Nacional y las exigencias de Washington
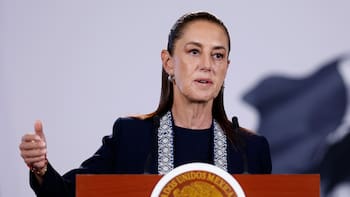
Mientras en la mañanera la presidenta Claudia Sheinbaum reveló que la administración de Donald Trump busca meter de lleno las manos en el sector petrolero mexicano, en plena antesala de la revisión del T-MEC, los gigantes de servicios globales sufren el estresante compás de espera que impone la realidad financiera de Pemex.
Para Halliburton, navegar en este entorno exige una ejecución quirúrgica. Durante su llamada de resultados del tercer trimestre de 2026, la directiva de la compañía, liderada por el CEO Jeff Miller, dejó al descubierto el delicado equilibrio que deben mantener en el mercado mexicano: un negocio atrapado entre la cautela operativa, la contención de riesgos financieros y el ruido geopolítico transfronterizo.
En su conferencia con analistas, la multinacional de servicios petroleros fue tajante al proyectar que el mercado mexicano se mantendrá relativamente plano durante la primera mitad de 2027, postergando cualquier repunte profundo de actividad hasta la segunda mitad de ese año. Lejos de apostar por despliegues masivos y arriesgados de flotas en campos maduros o complejos, la estrategia de la firma ha tenido que mutar hacia un refugio seguro: la monetización de software especializado y servicios tecnológicos de alta eficiencia.
Este freno de mano operativo refleja la sutil coreografía que las proveedoras norteamericanas deben bailar en México. Por un lado, la presión de la Casa Blanca busca rediseñar el mapa energético nacional y empujar mayores compras de gas e injerencia corporativa estadounidense; por el otro, la compleja salud financiera de Pemex, con pasivos colosales y una cadena de pagos bajo lupa, obliga a los proveedores globales a priorizar una disciplina de márgenes estrictos por encima del volumen.
Para Halliburton, México sigue siendo una plaza estratégica indispensable, pero la paciencia corporativa ya no tolera contratos a ciegas. Con Washington acechando la riqueza energética de México y Pemex midiendo cada centavo, el gigante de servicios prefiere apostar a la inteligencia del software y a la rentabilidad milimétrica, demostrando que en el teatro petrolero actual, sobrevivir exige medir cada paso entre la soberanía de Palacio Nacional y las ambiciones de la geopolítica estadounidense.