En esta noticia
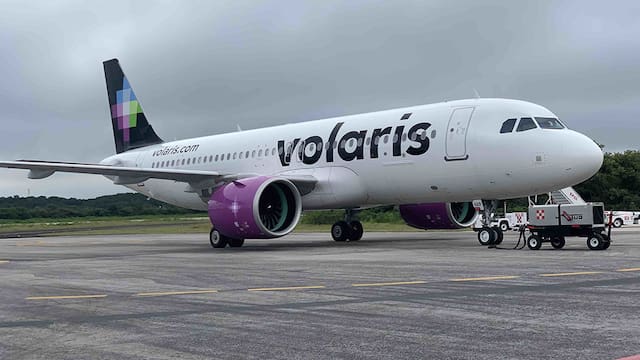
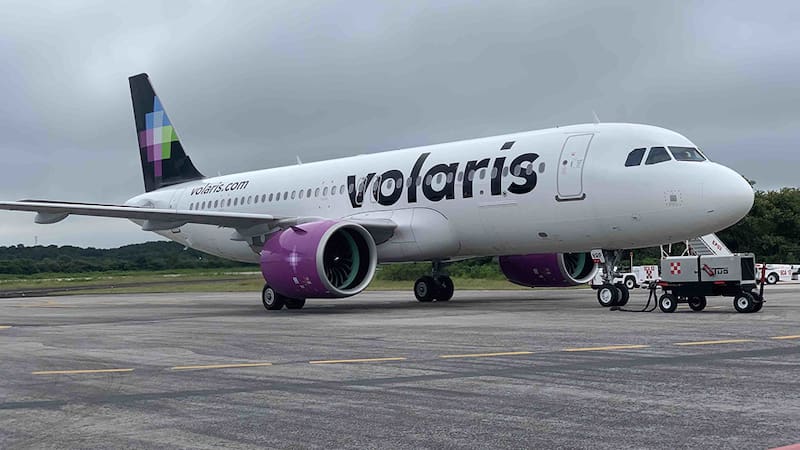
Las acciones de Volaris subieron casi 12% durante la jornada del 27 de octubre en la Bolsa Mexicana de Valores (BMV), luego de que la aerolínea de bajo costo reportara un crecimiento de 32.4% en sus ingresos del tercer trimestre de 2026, impulsado por el incremento en el tráfico de pasajeros y las tarifas promedio.
Los títulos de Volaris alcanzaron un máximo de 11.56 pesos por acción, equivalente a un avance de 11.9%. Posteriormente, moderaron parte de las ganancias para cotizar en 11.29 pesos, de acuerdo con datos de la plaza bursátil.
Esta es su mejor sesión desde el 19 diciembre de 2025, cuando cerró con un repunte de 14.10%, según datos de Bloomberg.
Sus acciones, que cotizan en la Bolsa de Valores de Nueva York, se dispararon 10.4% a 6.14 dólares por unidad (Ciudad de México 9:44 horas).
En su reporte financiero, Volaris informó que sus ingresos ascendieron a 1,038 millones de dólares durante el tercer trimestre, frente a los 784 millones de dólares del mismo periodo del año anterior. En comparación con el trimestre inmediato anterior, las ventas aumentaron cerca de 21%, desde los 859.26 millones de dólares.
El desempeño estuvo respaldado por un incremento de 25.5% en la tarifa base promedio, así como por una mayor demanda y un efecto favorable del tipo de cambio, de acuerdo con un análisis de Valmex.
El tráfico de pasajeros de Volaris creció 14.3% durante el periodo, con avances de 13.7% en las rutas nacionales y de 16% en las internacionales, según las cifras de la compañía.
Sin embargo, el EBITDA disminuyó 11.2% frente al mismo periodo del año anterior, debido a mayores costos operativos, mientras que la aerolínea registró una pérdida neta de 26 millones de dólares en el trimestre.
“La demanda sólida absorbió la capacidad adicional, mientras que la expansión de nuestra red transfronteriza, la asignación disciplinada de capacidad y la mejora en la productividad de nuestra flota reforzaron nuestra posición competitiva”, señaló Enrique Beltranena, director general de Volaris, en el reporte financiero.
Volaris recorta su guía de rentabilidad para 2026
La aerolínea también revisó a la baja su expectativa de margen EBITDA para 2026, a cerca de 21%, desde el 23% previsto anteriormente. La empresa mantiene una perspectiva de crecimiento de 5% en capacidad y un gasto de capital (Capex) cercano a 350 millones de dólares.
Analistas de Monex señalaron que será importante dar seguimiento a la incorporación de los aviones que regresan de las inspecciones de motores, el cumplimiento de la guía financiera para 2026 y el comportamiento de las tarifas y de los ingresos por asiento disponible por milla volada (TRASM).
Integración de Volaris y Viva, otro factor para el mercado
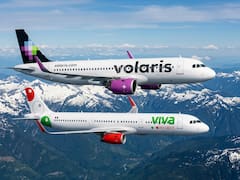
Además de los resultados trimestrales, los inversionistas mantienen la atención en el proceso de integración entre Volaris y Viva, una operación que podría modificar el panorama competitivo de la aviación de bajo costo en México.
Hasta ahora, el consenso de analistas mantiene una perspectiva positiva, aunque dividida, sobre las acciones de Volaris. De los cinco especialistas que dan seguimiento a la compañía, dos recomiendan comprar los títulos y tres mantenerlos.
Los analistas consultados por Bloomberg estiman un precio objetivo promedio de 14 pesos por acción para los próximos 12 meses, lo que implica un potencial de apreciación cercano a 21% respecto de la cotización de referencia utilizada para ese cálculo.