En esta noticia
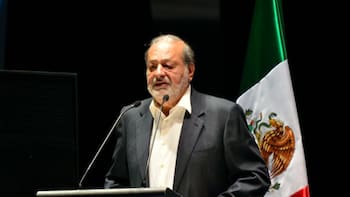
Carlos Slim entró a Talos México hace tres años. Visto lo que ha ocurrido desde entonces, aquella operación empieza a parecer menos una inversión financiera y más el principio de algo bastante mayor.
Los últimos resultados de Talos Energy sirven para ponerlo en perspectiva. La petrolera estadounidense produjo 91,500 barriles de petróleo equivalente diarios durante el tercer trimestre, por encima de su guía, y generó u$s 406 millones de EBITDA ajustado y u$s 186 millones de flujo libre ajustado. Terminó septiembre con u$s 410 millones en efectivo y una deuda neta equivalente a 0.6 veces su EBITDA ajustado de los últimos doce meses, de acuerdo a su reporte trimestral.
Talos pisa fuerte y su historia mexicana ya pasa, en buena medida, por Grupo Carso, de Carlos Slim.
Este año, Zamajal adquirió otro 30.10% de Talos Energy México. Con la operación, la sociedad controlada por Grupo Carso y en la que también participa Control Empresarial de Capitales llevó a 80% su participación en la antigua filial mexicana.
En ese barril se cuenta a Zama. Talos Energy México mantiene 17.35% de uno de los mayores descubrimientos petroleros recientes del país, por lo que Carlos Slim tiene ahora una exposición mucho mayor al proyecto. No es un activo menor: el desarrollo aprobado contempla un costo total estimado de u$s 9,085 millones, entre inversiones y gastos de operación.
Pero acá lo más interesante es que Slim no se quedó en Zama. Desde 2024, Zamajal tiene 50% de Ichalkil y Pokoch, y a comienzos de 2026 acordó la compra de Fieldwood México por u$s 270 millones, más u$s 330 millones de deuda, para quedarse con la otra mitad. La operación aún espera la autorización de la OFAC. Y Zamajal obtuvo además Macavil mediante un contrato mixto con Pemex.
Es decir, Slim pasó de comprar una participación en una compañía ligada a Zama a tener intereses en varios activos petroleros y una relación creciente con proyectos donde participa Pemex. No hace falta bautizar todavía aquello como un nuevo imperio petrolero. Pero tampoco parece ya una incursión ocasional.
Mientras tanto, Talos Energy sigue creciendo fuera del país. En septiembre cerró la compra de activos de aguas profundas de Shell por un precio neto final de u$s 420 millones y acaba de elevar su previsión de producción para 2026.
La separación resulta curiosa: Talos encontró petróleo en México a la vez que Carlos Slim parece haber encontrado una oportunidad alrededor de Talos.Banorte acelera el crédito y empieza a preguntarse qué hacer con tanto capital
Banorte y su gran cauda capitalista
Tus aportaciones se agradecen... esto es algo que no se mencionó en la llamada de Banorte con analistas para revisar sus resultados del tercer trimestre de 2026. Y es que más que el crecimiento de sus utilidades, después de acelerar el crédito, el regiomontano todavía tiene capital suficiente para poner sobre la mesa un dividendo extraordinario.
La utilidad neta avanzó 20% anual en el tercer trimestre y el ROE acumulado alcanzó 24.7%. Al mismo tiempo, la cartera mantuvo un ritmo fuerte de crecimiento y el banco superó las 900,000 tarjetas de crédito originadas.
Rafael Arana, director de Operaciones, dejó entrever que buena parte del comportamiento del margen financiero está viniendo precisamente del crecimiento del libro y no únicamente del efecto de las tasas. Su expectativa es que esa dinámica encuentre mayor equilibrio durante los siguientes trimestres.
Por ahora, el crecimiento tampoco parece haberse traducido en un deterioro generalizado del crédito. La morosidad se ubicó en 1.4% y José Marcos Ramírez Miguel, CEO del grupo, señaló que el costo de riesgo continúa dentro de la guía.

Hay, sin embargo, un negrito en el arroz en los números. Tomás Lozano, CFO, explicó que, descontando un caso comercial aislado y cambios en la cartera hipotecaria, la morosidad normalizada sería de 1.01%.
Y aquí aparece probablemente el dato que más interesa al mercado. Con un CET1 de 13.2%, la administración propuso distribuir un dividendo extraordinario equivalente al 20% de la utilidad neta de 2025. Es una señal difícil de ignorar: Banorte no sólo está encontrando espacio para prestar más, sino también para discutir cuánto capital realmente necesita conservar.
El banco incluso elevó a 1.9% su estimación de crecimiento para México en 2026, apoyado en infraestructura y nearshoring.
En corto: Banorte está apostando a que puede acelerar sin pagar todavía la factura en calidad crediticia. Y, por ahora, sus números le están dando la razón.
Novo Nordisk acelera con Wegovy: México, ante la siguiente batalla por el mercado de la obesidad
La carrera por el mercado global de la obesidad está entrando en una nueva fase y Novo Nordisk quiere llegar primero con algo más que una inyección.
El laboratorio danés elevó nuevamente sus previsiones para 2026 después de un tercer trimestre mejor de lo esperado, impulsado por mayores volúmenes de sus medicamentos GLP-1 y, particularmente, por la obesidad. Las ventas trimestrales alcanzaron 79,195 millones de coronas danesas, mientras que el beneficio operativo ajustado creció 27% a tipos de cambio constantes.
¿Qué significa esto para mercados como México? La apuesta se está desplazando hacia formatos capaces de ampliar el universo de pacientes.

La píldora de Wegovy, lanzada inicialmente en Estados Unidos, generó 5,394 millones de coronas danesas durante el trimestre, 53% más que en el periodo anterior y por encima de las expectativas del mercado. Novo Nordisk aceleró además su despliegue internacional y ahora pretende llevarla a más de 20 países hacia mediados de 2027.
Ahí aparece México en el radar. No porque Novo Nordisk haya entregado cifras específicas para el país, sino porque el salto hacia tratamientos orales podría modificar algunas de las barreras que han limitado el crecimiento de esta categoría.
Para la farmacéutica también es una carrera competitiva. Eli Lilly le arrebató terreno en los tratamientos inyectables contra la obesidad, mientras que Novo Nordisk intenta construir una ventaja temprana en píldoras.
El grupo incluso mejoró su guidance: ahora espera que ventas y beneficio operativo ajustados se muevan entre una caída de 2% y un crecimiento de 2% durante 2026, frente al rango anterior de entre -6% y cero.
Esto es relevante porque la guerra por los tratamientos por la obesidad se definirá quién ofrece la mejor inyección y quién consigue llevar el tratamiento a una población mucho mayor... es decir, pasará por las cadenas logísticas privadas y públicas del país.