Al parecer, las tienditas le están ganando espacio a las cadenas en la venta de refrescos, por lo menos para Coca-Cola FEMSA, que admite en una llamada con inversionistas que, en lo que va de 2026, el canal tradicional sumó un par de puntos frente al moderno, un movimiento que la empresa lo atribuye a un consumidor cuida cada peso.
Y no es lo único que la empresa colige de lo que va del año. Una gran estrella en su alineación de la familia Coca-Cola es el botellón de 3 litros. Las presentaciones familiares, en particular esa versión gigante, crecieron más de lo que la embotelladora había presupuestado. Eso le permitió recuperar volumen y ganar mercado, a costa de una mezcla de ventas que pesa sobre los márgenes.
En la llamada tras sus resultados del tercer trimestre, los ejecutivos explicaron que se trató de una decisión tomada desde inicios de año: ante el alza del IEPS, privilegiar precios accesibles para no perder escala, sobre todo en el comercio tradicional.
“Este año, y esto es por diseño, decidimos mantener nuestra posición competitiva y nuestra escala, especialmente en el comercio tradicional, favoreciendo la asequibilidad”, dijo Gerardo Celaya, director de Finanzas de la compañía.
En volumen, la apuesta funcionó. Las ventas en México crecieron 4.2% en cajas unidad durante el trimestre y Coca-Cola Femsa ganó 70 puntos base de participación por valor en refrescos a septiembre. La propia empresa matiza la cifra: compara contra un 2025 golpeado por la reacción adversa de los consumidores. Y describe el entorno de consumo como complicado, con ventas diarias que van de estables a ligeramente mejores.
Más volumen, menos margen
Celaya reconoció que el volumen en México superó con holgura lo presupuestado y que buena parte de la sorpresa vino de las presentaciones para compartir. Las botellas grandes ofrecen mejor precio por litro y sostienen la venta, pero su mayor peso deteriora la mezcla de precios. El CFO lo llamó un “buen problema para tener”.
Los números de México y Centroamérica lo muestran: los ingresos subieron 8.3% y la utilidad bruta 11.6%, pero la utilidad de operación cayó 3.1% y el margen operativo bajó 170 puntos base, a 14.3%. En un trimestre de volumen consolidado récord, la región fue uno de los principales focos de presión.
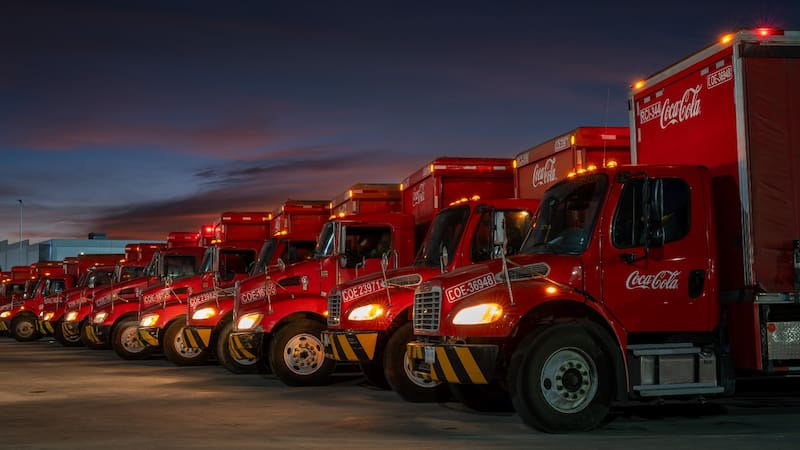
Parte de la explicación está en la logística. El mayor volumen obligó a mover mucha mercancía desde la planta de Toluca hacia el sureste, lo que encareció el transporte. KOF busca eficiencias en sus instalaciones de la zona y, a más largo plazo, contempla una nueva planta en la región.
El salario mínimo ya no juega a favor
Por otra parte, Ian Craig, CEO de Coca-Cola FEMSA, explicó que los primeros aumentos de doble dígito al salario mínimo le convinieron a la empresa: el costo laboral subía, pero el mayor ingreso de los hogares impulsaba el consumo lo suficiente para compensarlo.
Esa ecuación está cambiando. KOF no tiene empleados en el mínimo, dijo Craig, pero conforme éste se acerca a sus salarios de entrada, empuja hacia arriba a las categorías siguientes.
A eso se suma el peso. Según Celaya, la depreciación de finales de septiembre afectó las cuentas por pagar en dólares, y la empresa no descarta que la debilidad cambiaria siga presionando sus resultados el resto del año.
Ahora toca subir precios
Frente al IEPS, KOF trasladó el impuesto a precios de forma gradual. Craig aseguró que el ajuste de agosto, con el que terminó de cerrar la brecha del impuesto y la inflación, fue bien absorbido por el consumidor.
La siguiente ronda ya tiene fecha aproximada: hacia mediados de noviembre, la compañía probablemente aplicará nuevas iniciativas de revenue growth management, o sea, precios, empaques y mezcla comercial, para cubrir el tipo de cambio y las materias primas. No significa un alza pareja en todo el portafolio, pero sí una mayor disposición a trasladar costos. Después de un año ganando participación, Craig considera que KOF tiene “colchón” suficiente para hacerlo cuando los aumentos afecten a toda la industria.
¿Un 2027 normal?
Celaya ve en 2027 la posibilidad de un primer año, en tres, con una operación relativamente normal en México, tras un 2025 marcado por la reacción adversa de los consumidores y un 2026 por el IEPS. Eso no quita las presiones de costos laborales, tipo de cambio y materias primas. Por lo pronto, KOF ya tiene cubierto para 2027 el 85% de sus requerimientos de azúcar, 94% del jarabe de maíz de alta fructosa, 54% del aluminio y 16% del PET.