En esta noticia
Dos acontecimientos concentrarán la atención de los inversores durante las próximas semanas, ambos con capacidad de mover los índices, de hacer ganar millones pero también con la potencialidad de romper carteras.
Por un lado, comenzará la temporada de balances de las principales compañías estadounidenses, un período en el que cualquier desvío entre las ganancias esperadas y las efectivamente informadas suele traducirse en fuertes movimientos de las acciones.
Por el otro, Wall Street seguirá de cerca las elecciones legislativas de medio término en Estados Unidos, que históricamente aumentan la incertidumbre política y pueden generar episodios de mayor volatilidad en los mercados.
Para el inversor argentino, ambos eventos llegan en un contexto particularmente sensible.
El S&P 500 continúa operando cerca de máximos históricos, pero las valuaciones siguen siendo exigentes y el rendimiento del bono del Tesoro estadounidense a diez años ronda niveles cercanos al 5,3%, uno de los registros más elevados de las últimas décadas, un factor que vuelve más atractivos los activos de renta fija frente a las acciones.
En ese contexto, ¿cómo proteger una cartera de Cedears sin resignar completamente el potencial de largo plazo?
Dos estrategias frente al mismo escenario
Liquidez -total o parcial- contra una cartera selectiva parecen ser las opciones de las que disponen los inversores.
Rodrigo Fregenal, director de Ref Capital, considera que el contexto podría ameritar construir una cartera defensiva.
“Frente a un escenario de mayor volatilidad en Wall Street, marcado por la incertidumbre política en Estados Unidos, las decisiones de la administración Trump y la temporada de balances corporativos, consideramos conveniente adoptar una estrategia defensiva dentro de las carteras de Cedears”, explicó en diálogo con El Cronista.
Para el especialista, la prioridad pasa por compañías con balances sólidos, generación recurrente de caja, bajo endeudamiento y negocios capaces de sostener resultados incluso durante una desaceleración económica.
En esa lista ubica a Coca-Cola, Johnson & Johnson, Walmart, Procter & Gamble y Berkshire Hathaway, junto con una posición del 15% en el ETF SPY, que replica el comportamiento del S&P 500.
La estrategia también incorpora un 15% en el ETF GLD, vinculado al oro, y un 5 en PSQ, un fondo que busca replicar diariamente el movimiento inverso del Nasdaq 100 como cobertura táctica frente a eventuales caídas del sector tecnológico.
“Creemos que el oro presenta una oportunidad atractiva para comenzar a tomar posiciones luego de la corrección registrada desde sus máximos. Desde el análisis técnico, el ETF GLD se encuentra próximo a una zona de soporte relevante, lo que podría favorecer una recuperación de las cotizaciones en el mediano plazo”, explicó.
En general y más allá de su potencial de recuperación, el oro cumple una función estratégica como diversificador frente a episodios de incertidumbre financiera, tensiones geopolíticas y correcciones bursátiles.
“No buscamos eliminar el riesgo, sino diversificarlo y administrarlo de manera eficiente”, resumió.
Por su parte, Leandro Monnittola, asesor de inversiones, coincide en que el escenario exige mayor prudencia, aunque propone una estrategia menos defensiva.
“Las elecciones de medio término son, sin dudas, un factor a monitorear. Sin embargo, no creemos que deban ser el único argumento para modificar una cartera. Históricamente generan volatilidad en los meses previos, pero el resultado electoral por sí solo no ha sido un termómetro determinante para la evolución de los mercados”, sostuvo.
Para Monnittola, el verdadero desafío aparece por la combinación de expectativas muy elevadas sobre las ganancias empresarias y valuaciones todavía exigentes.
En ese contexto propone tres pilares:
- mantener liquidez para aprovechar eventuales correcciones;
- incorporar compañías defensivas como Coca-Cola, PepsiCo, Walmart, Procter & Gamble, McDonald’s y Johnson & Johnson o el ETF XLP, especializado en consumo básico;
- sumar una posición en oro como instrumento de diversificación.
“La idea no es salir completamente del mercado, sino reducir la exposición a los segmentos más exigentes y construir una cartera preparada para distintos escenarios”, explicó.
Las acciones que ya operan cerca de sus mínimos
El debate aparece en un momento en que varias compañías consideradas defensivas ya cotizan cerca de sus pisos de los últimos doce meses.
Entre ellas se destacan:
- McDonald’s (MCD): acumula una caída del 20% y cotiza en su mínimo anual.
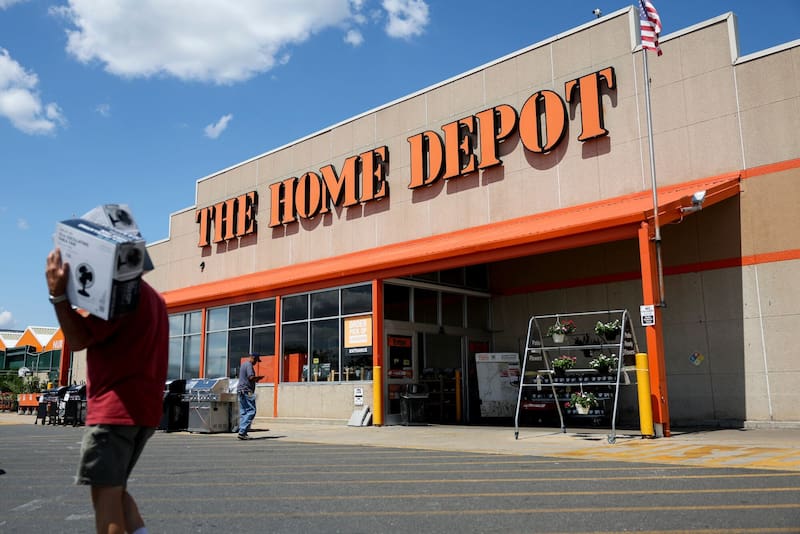
- Home Depot (HD): retrocede 24% en doce meses y también opera en el piso del último año.
- PepsiCo (PEP): baja 13% y se encuentra igualmente en mínimos de doce meses.
“Las tres son líderes indiscutidos de su rubro, con negocios maduros y rentables — no estamos hablando de empresas en crisis estructural, sino de tres gigantes que el mercado castigó fuerte y que hoy cotizan en el punto más bajo de todo el año”, señala Monnittola.
Más cerca de esos niveles, aunque con cierta recuperación, aparecen:
- Netflix (NFLX): apenas 5,8% por encima de su piso anual.
- Procter & Gamble (PG):7,9% por encima del mínimo de los últimos doce meses.
La fotografía abre una discusión habitual entre los inversores.¿Se trata de oportunidades de compra o de las llamadas “trampas de valor”, compañías aparentemente baratas cuyo precio continúa cayendo?
Para ambos especialistas, la respuesta depende menos del porcentaje de caída que de la calidad del negocio y de la capacidad de atravesar un escenario económico más exigente.
Qué debería mirar un inversor argentino
Ambos especialistas coinciden en un punto. No conviene construir una estrategia pensando únicamente en un evento puntual.
La temporada de balances puede generar movimientos bruscos en compañías tecnológicas si las ganancias o las proyecciones decepcionan al mercado.
Las elecciones estadounidenses, en tanto, pueden aumentar la volatilidad política y modificar temporalmente el humor de los inversores.
Pero, para quien invierte mediante Cedears, existe además un factor adicional. Su rendimiento no depende exclusivamente del comportamiento de las acciones estadounidenses.
También incorpora la evolución del tipo de cambio financiero, lo que puede amortiguar o amplificar los movimientos medidos en pesos.
En definitiva, más que intentar anticipar el próximo movimiento de Wall Street, la recomendación común pasa por construir una cartera capaz de atravesar distintos escenarios sin depender de un único sector, una sola empresa o un único resultado electoral.