En esta noticia
Bank of America (BofA) elevó de u$s 24 a u$s 27 su precio objetivo para el ADR de Central Puerto (CEPU) de cara a 2027. Frente a los u$s 10,19 que tomó como referencia en su informe del 12 de noviembre, el nuevo objetivo implica una suba potencial del 165%, sin contar dividendos.
Para la acción que cotiza en la plaza local, el banco pasó de $ 4.500 a $ 5.100, frente a una cotización de referencia de $ 1.693.
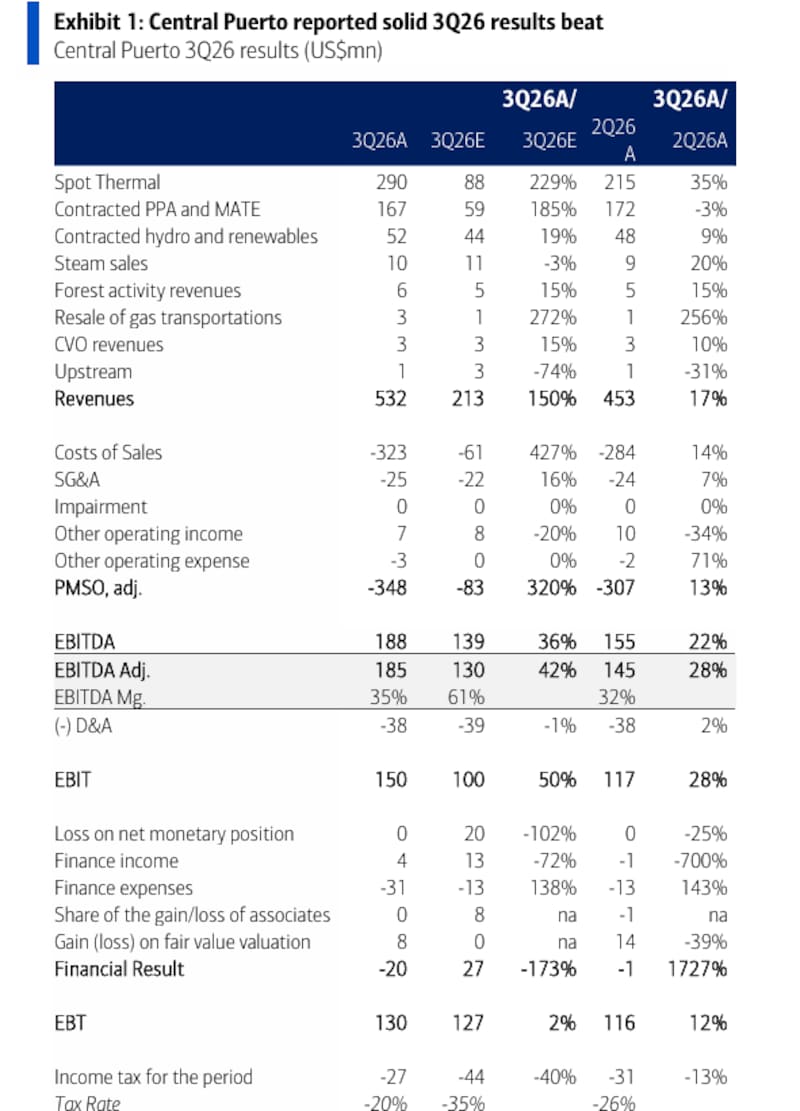
El ajuste llegó después de que Central Puerto reportara un EBITDA (cuánto gana la empresa antes de descontar intereses, impuestos, depreciaciones y amortizaciones) ajustado de u$s 185 millones en el tercer trimestre de 2026, un 70% más que un año antes y un 42% por encima de los u$s 130 millones que esperaba BofA.
Y es que el margen bruto del negocio eléctrico llegó a u$s 209 millones, más del doble que un año antes y por encima de los u$s 152 millones que proyectaban los analistas Gustavo Faria y Andre Silveira.
La mejora se explicó por el precio al que la empresa vendió la energía y por cómo se abasteció de combustible.
Y es que según BofA, los precios spot subieron 70% interanual, favorecidos por la estacionalidad del invierno. Al mismo tiempo, el combustible adquirido directamente por Central Puerto cubrió el 55% de su consumo, frente al 37% del segundo trimestre.
El banco identificó un mayor margen en las ventas de energía que incorporaron el costo de ese combustible. La generación alcanzó 4.791 GWh, un 5% por debajo de lo previsto por BofA, que atribuyó el desvío a mantenimientos programados en Central Puerto y Costanera.
La sorpresa fue mayor en el EBITDA en dólares que en la rentabilidad sobre ventas. El margen de EBITDA quedó en 35%, por encima del 32% del trimestre previo y por debajo del 61% que esperaba el banco. La ganancia neta alcanzó u$s 103 millones frente a los u$s 83 millones estimados.
El resultado antes de impuestos superó el pronóstico en apenas 2%, luego de que el prepago de u$s 119 millones de deuda de proyectos elevara los gastos financieros. El menor cargo impositivo explicó buena parte de la diferencia en la última línea. La deuda neta bajó a 0,7 veces el EBITDA, desde 1,2 veces en el trimestre anterior.
¿Qué viene para CEPU?
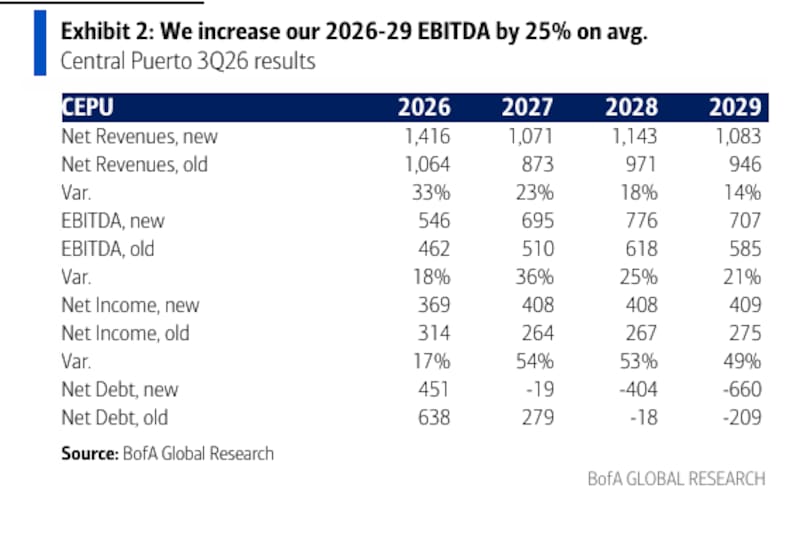
La mayor revisión del modelo aparece en 2027. Para 2026, BofA elevó su previsión de EBITDA de u$s 462 millones a u$s 546 millones, cerca del extremo superior del rango de usd 500 millones a usd 550 millones que indicó la compañía.
Para 2027, el banco pasó de u$s 510 millones a usd 695 millones. La proyección supone que el EBITDA crezca 27% respecto de 2026 aun con ingresos en dólares 24% menores. BofA espera que una mayor contratación bilateral y el uso de más combustible comprado por la empresa sostengan ese salto de rentabilidad a medida que avance la liberalización del mercado eléctrico.
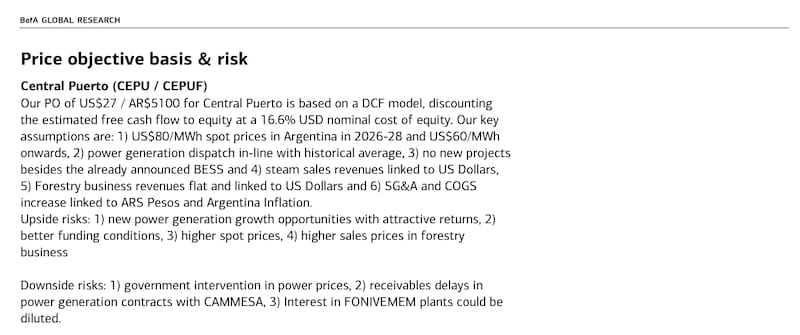
El objetivo de u$s 27 surge de un modelo que descuenta los flujos al accionista a una tasa nominal en dólares de 16,6%. Los analistas también trasladaron el horizonte de valuación a fin de 2027 y elevaron del 7% al 10% el supuesto de riesgo país, un cambio que moderó la suba del objetivo.
Para el banco, la cotización todavía deja afuera parte del efecto de la liberalización. Una lectura más cauta es que el precio del ADR refleja dudas sobre cuánto del margen de invierno puede repetirse y cuánto de la ganancia operativa terminará en caja.
BofA proyecta que el flujo libre pase de $57.667 millones en 2026 a $756.979 millones en 2027. Ese salto incluye una reversión del capital de trabajo, que pasaría de consumir $483.525 millones a aportar $50.047 millones. El informe identifica las demoras de pago de CAMMESA y la intervención estatal sobre los precios como riesgos para ese escenario.
Los próximos balances permitirán medir cuánto del margen del tercer trimestre se sostiene fuera del invierno, cuánto combustible compra directamente la empresa y cómo evolucionan los cobros.
Para 2027, el modelo de BofA fija dos referencias para contrastar la valuación. Proyecta un EBITDA de u$s 695 millones y que la empresa cierre el año con una posición de caja neta de u$s 19 millones.