
En esta noticia
El mapa energético global cada vez se torna más un ajedrez de jugadas impredecibles. El conflicto entre Estados Unidos e Irán aceleró el interés de los inversores por otros países proveedores de GNL, y alejados de la zona del golfo Pérsico. Eso creó mayores posibilidades para proyectos como los encabezados por YPF y PAE en Vaca Muerta.
Hay otro país también ubicado en el hemisferio sur, lejos de la zona del conflicto entre Israel e Irán, que también comparte otras características con Argentina (es una potencia agroganadera y hasta se le parece en el clima): Australia.
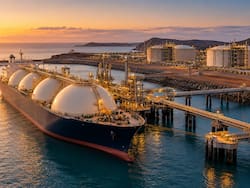
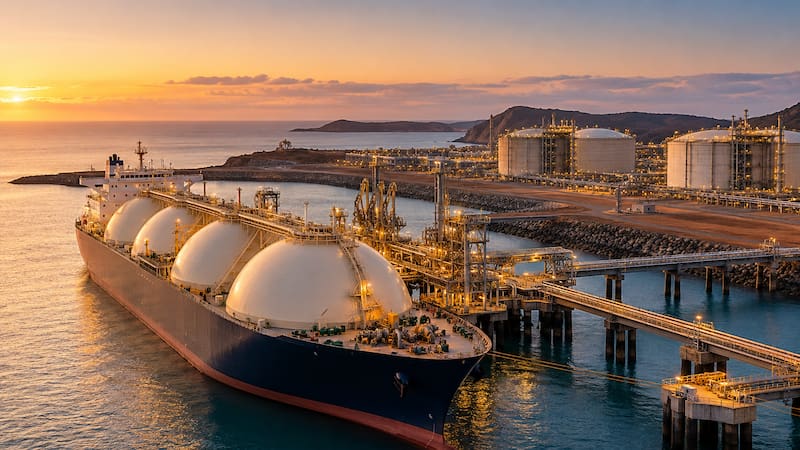
La tierra de los canguros descubrió su “Vaca Muerta” en 1971. Se llama Woodside y se puso en marcha para exportar recién en 1989. Desde allí, arrancó con una carrera que lo llevó al liderazgo global en la exportación de GNL, un lugar al que Argentina quiere llegar en los próximos años.
Australia exporta cerca de u$s 67.000 millones anuales en GNL. En 2025, fue apenas superada por Estados Unidos, pero en 2022-2023 encabezó este ranking. Superó a Qatar. Las empresas australianas son las “dueñas” del mercado asiático. El 63% de su gas va a Japon, China y Corea del Sur. Este último es uno a los que estuvo apuntando YPF en Argentina.
Una de las claves del éxito australiano es su ‘riesgo país’, según lo definen dos proveedores de petroleras que conversaron con El Cronista. Pero no se refieren a la tasa que debería pagar el país para endeudarse. “Australia es el número uno en riesgo país en términos de confiabilidad. Sus compradores firman contratos de 20 años con total tranquilidad”, explican dos contratistas de petroleras locales a El Cronista en el foro Australia Energy.
Los empresarios pidieron no ser identificados porque no conocen del todo el caso argentino. “En Australia puede gobernar un partido u otro, pero las reglas de juego no se cambian y eso lo hace confiable”, afirman.
Top 5
Australia superó a Rusia y tiene la mayoría de sus contratos con precios establecidos a largo plazo. Malaysia y Nigería vienen un paso atrás. Si la Argentina logra cumplir el plan de YPF y PAE de llegar a las 30 MTPA (30 millones de toneladas por año, el objetivo argentino) en la próxima década, el país pasaría del nivel “cero” a ocupar el puesto número cuarto o quinto del ranking mundial, superando a países africanos y europeos.
Para dos proveedores de petroleras australianas, que están mirando con cierta atención a Vaca Muerta, Australia es “un espejo en el que Argentina puede mirarse”. La historia de los colosos de Oceanía muestra cómo amarrar el éxito mucho antes de que el primer barco zarpe de la costa rionegrina.
El éxito de Vaca Muerta depende de lograr que Alemania, Corea o India firmen acuerdos que vinculen su seguridad energética a los contratos que le ofrecen YPF o PAE.
Australia no llegó al pedestal de potencia energética por accidente. Para entenderlo, hay que mirar un poco a las YPF australianas. Hay dos compañías a las que puedn mirar YPF y PAE.
La primera es Woodside Energy, la “YPF de la escala”. Fue la pionera absoluta en 1989 con el proyecto North West Shelf. Al igual que YPF con Vaca Muerta, Woodside descubrió un océano de gas en una zona remota y no tuvo otra opción que “inventar” el mercado. Su gran lección para la conducción de YPF fue la creación de consorcios. Woodside no fue sola. Se rodeó con tecnología de Shell y BP, más la experiencia operativa de Chevron y capitales japoneses.
El segundo espejo es Santos. Es una empresa protegida por el Estado para que no más del 15% de su capital fuera extranjero, una forma de “soberanía hidrocarburífera”, un sentimiento muy similar al de la argentinidad de YPF.
Santos lideró el desarrollo en Queensland. Su desafío fue llevar gas desde pozos en tierra hasta la costa a través de cientos de kilómetros de tuberías. Su gran hito fue el proyecto GLNG, y su socio estratégico fue, Petronas. Es la misma Petronas que había arrancado con YPF, aunque ese camino luego se deshizo, y tanto YPF como PAE encontraron otros socios.
La lección que las operadoras australianas le pueden brindar a YPF y PAE es que, en el negocio del GNL, la firma del comprador es lo más importante. Eso explica el interés de Horacio Marín -presidente de YPF- por los offtakers; sus socios ENI y Adnoc, pero también contactos en India, Corea y Alemania. Southern Energy (SESA), el consorcio encabezado por PAE, ya firmó contratos para abastecer a Alemania, uno de los mayores países demandantes, que quedó “herido” en ese frente tras la invasión rusa a Ucrania.
En Australia, los nombres de los offtakers (compradores) son el sostén del sistema. Se trata de gigantes como las japonesas JERA, Tokyo Gas, la coreana KOGAS y la china CNOOC garantizaron el flujo de fondos.
YPF ya empezó a jugar este juego. Su alianza con Eni y Adnoc no es sólo porque son gigantes. Aportan conocimiento, financiamiento y son offtakers.
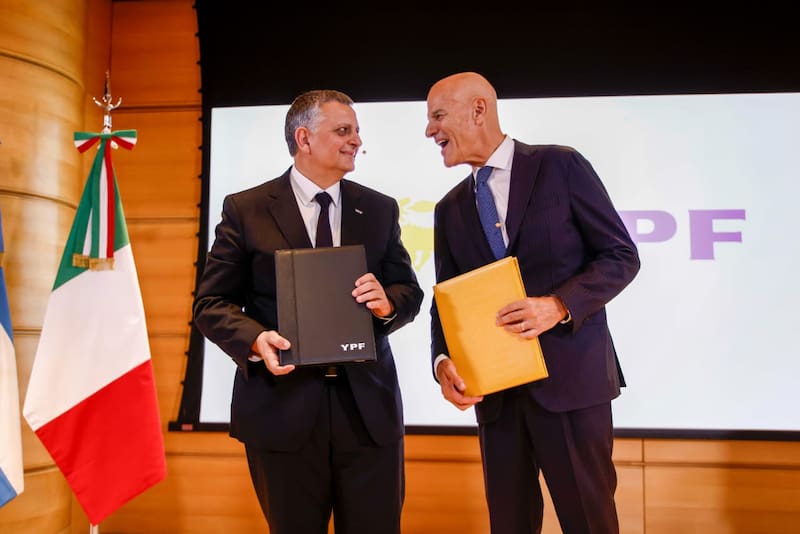
PAE, al asociarse con Golar, también busca capturar a los traders internacionales y al mercado europeo que necesita gas rápido para reemplazar el suministro ruso. Un contrato de largo plazo es el mejor escudo contra el “riesgo país”.
Cooperación
En Argentina, después de años de competencia, las petroleras también entraron en un período de cooperación, en un modo “australiano”. En SESA, además de PAE están YPF, Pampa, Harbour.
Después están los socios internacionales. ENI es experta en “acompañar”. En Australia, fue socio minoritario pero activo en Santos. La petrolera estatal de los Emiratos Árabes Unidos (Adnoc) está en una fase de expansión fuera del Golfo Pérsico y Australia es uno de sus objetivos principales. Estuvo en conversaciones ara comprar participaciones en los gigantes australianos (Santos y Woodside). Su estrategia es poner el capital para que los australianos operen.
ADNOC representa el tipo de inversor que el Gobierno argentino busca atraer con el RIGI. Su interés por Australia demuestra que estos gigantes de Medio Oriente están buscando “blindar” su futuro invirtiendo en los tres grandes polos de gas: los actuales, como Estados Unidos y Australia y Argentina, que espera a entrar en esa liga.
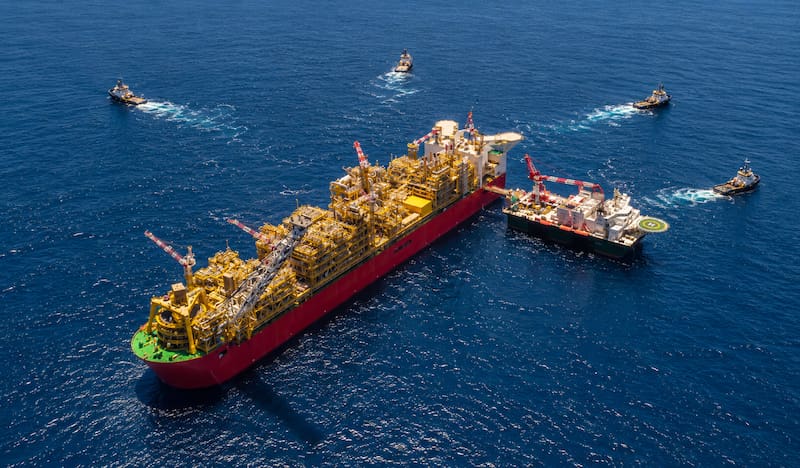
Golar, asociado en Argentina con PAE, también jugó un rol en Australia. Si bien Shell es quien opera la planta flotante (FLNG) más grande del mundo en Australia (el Prelude), Golar es el referente mundial en la tecnología que permite exportar gas sin construir una planta en tierra. En Australia, Golar participó en estudios de viabilidad para campos de gas remotos. No justificaban una planta licuefactora -que suele demandar miles de millones de dólares-, pero sí barcazas de licuefacción, como las que usará Argentina.
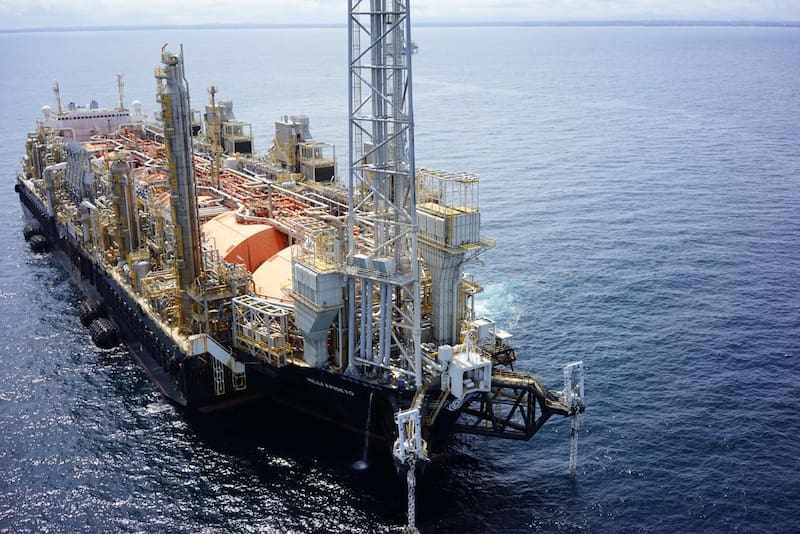
El modelo Golar es considerado “vía rápida”. Las plantas demandan más tiempo y un recupero de inversión más elevado. El modelo de Golar (el que usará PAE) permite empezar a exportar en 2 o 3 años.
Qué pasó en Australia
La industria de GNL australiana recibió inversiones de u$s 200.000 millones entre 2010 y 2020.
Estados Unidos y Qatar también están expandiendo sus flotas de exportación de GNL, aunque el país en el que Argentina se coronó campeón del mundo posee parte de su infraestructura afectada por el conflicto en el golfo Pérsico.
Santos fue fundada en 1954 por un grupo de empresarios de Adelaida (sur de Australia),. El nombre original era un acrónimo: South Australian Northern Territory Oil Search. En ese momento, las grandes petroleras del mundo (Shell, Exxon) decían que en Australia no había petróleo ni gas. Santos nació para desafiar esa idea.
Como Santos no tenía la tecnología ni el capital, hizo algo muy parecido a lo que hoy hacen las operadoras en Vaca Muerta: buscó un socio técnico. Se asoció con una empresa estadounidense llamada Delhi Petroleum. Juntos descubrieron en 1963 el yacimiento de Gidgealpa, el primer gran descubrimiento de gas en el desierto australiano.
En los años 70 y 80, Santos se volvió tan exitosa que las grandes petroleras globales (con British Petroleum - BP a la cabeza) quiso comprarla. Pero el Gobierno consideró que Santos era estratégica para la seguridad energética y aprobó en 1979 una ley que prohibía que cualquier accionista tuviera más del 15% de la empresa.
Ese tope del 15% duró hasta el año 2008. Esto impidió que una Shell o una BP la absorbieran y la convirtieran en una subsidiaria. Aunque ninguna petrolera grande la “maneja” como dueña, Santos opera bajo un modelo de Joint Ventures (Empresas Conjuntas). En sus proyectos de GNL, trabaja codo a codo con las empresas con Petronas (Malasia), TotalEnergies (Francia) y KOGAS (Corea).