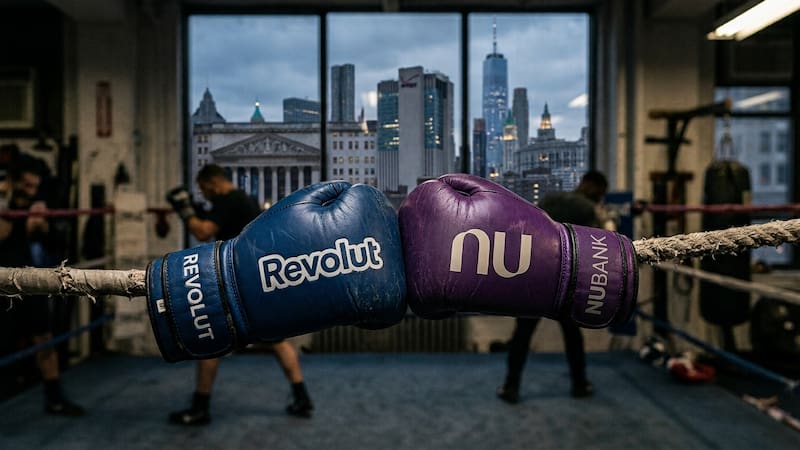
Revolut y Nubank, los bancos digitales con mayor valuación a nivel global, se están enfrentando directamente con sus planes de expansión en el altamente competitivo mercado de Estados Unidos.
Ambas compañías obtuvieron este año la aprobación condicional para operar con licencias bancarias en EE.UU., y Nubank lanzó oficialmente su oferta este mes. Por su parte, Revolut tiene una presencia limitada en el país, la cual prevé ampliar una vez que esté completamente regulado como banco.
Ambas fintechs están aprovechando una ventana regulatoria inusualmente flexible en EE.UU. para consolidarse. El reto es grande y la apuesta alta, ya que las expectativas de éxito a largo plazo en este mercado respaldan sus elevadas valuaciones.
Revolut, en particular, necesita ganar terreno entre los consumidores estadounidenses en los próximos años para seguir justificando su valuación de u$s 115,000 millones de cara a su salida a bolsa (OPI) prevista para 2028.
Un mercado de 115,000 MDD frente al reto de la regulación
“EE.UU. es el premio mayor; si logras conquistar EE.UU., es más grande que toda Europa”, señaló Nigel Morris, cofundador de Capital One y director de la firma de capital de riesgo QED, inversionista de Nubank.
Sin embargo, ganar tracción en el sector bancario estadounidense no es tarea fácil. El mercado se rige por un complejo entramado de regulaciones estatales y federales y cuenta con miles de instituciones financieras, desde bancos comunitarios con profundos lazos locales hasta gigantes de Wall Street con billones de dólares en depósitos y emisores de tarjetas de crédito con enormes bases de datos de clientes.
Algunos intentos de otros bancos por ingresar a EE.UU. se han quedado cortos. A principios de este año, el banco digital británico Monzo anunció su retiro para enfocarse en su expansión en Europa.
Rebeldes desde la cuna
Revolut y Nubank se convirtieron en marcas reconocidas en sus países de origen al desafiar a las instituciones tradicionales.
Fundado en 2013 como una aplicación de tarjeta de crédito sin comisión anual, Nubank (valuado en u$s 67,000 millones) es hoy el banco del sector privado con más clientes en Brasil. Con sede en São Paulo, el grupo se ha expandido a México y Colombia, sumando más de 135 millones de clientes en total.
Con 80 millones de usuarios en 40 países, Revolut, con sede en Londres, es la startup más valiosa de Europa. También ha obtenido licencias bancarias en el Reino Unido y Francia, lo que le ha permitido impulsar el otorgamiento de créditos y competir directamente con los bancos tradicionales.
Estrategias cruzadas: cuentas globales, crédito y patrocinio masivo
Como parte de su estrategia en EE.UU., Nubank patrocinó el estadio de futbol en Miami, rebautizándolo como Nu Stadium, y patrocina al equipo Inter Miami, donde juega la estrella latinoamericana Lionel Messi.
Nubank, que cuenta con el respaldo de Berkshire Hathaway, Sequoia y Tiger Global y cotiza en la bolsa de EE.UU. desde 2021, ha tenido en la mira el mercado estadounidense desde hace tiempo.
Su fundador y multimillonario David Vélez declaró al Financial Times que el modelo de negocio de la empresa es una “hipótesis global” y no algo limitado a América Latina. Al igual que otros bancos digitales, Nubank señala que al no operar sucursales físicas puede reducir costos para sus clientes.
Por su parte, Nik Storonsky, director ejecutivo de Revolut, ha expresado su preferencia por cotizar en la bolsa de EE.UU., mientras considera una doble cotización en Londres.
“Es un mercado sumamente importante para Revolut y estamos totalmente comprometidos a tener éxito aquí”, afirmó Cetin Duransoy, director de Revolut en EE.UU.
“Si (Revolut) planea salir a bolsa en 2028, va a querer demostrar que tiene suficiente tracción en EE.UU., agregó Morris, de QED.
A pesar del enorme atractivo, EE.UU. es un mercado saturado con más de 4,000 bancos y uniones de crédito. En la última década, Revolut atrajo a clientes europeos con pagos digitales de bajo costo y transferencias internacionales. Ese modelo es más difícil de replicar en EE.UU., donde los viajes internacionales son menos frecuentes y los usuarios suelen ser muy fieles a sus tarjetas de crédito y a sus programas de puntos.

Además, los consumidores estadounidenses ya cuentan con acceso a pagos digitales instantáneos y gratuitos a través de Venmo (propiedad de PayPal) y Zelle (operado por los principales bancos del país).
“Es un mercado increíblemente difícil de romper... La transferencia instantánea de Revolut era una ventaja antes, pero ya no lo es tanto”, comentó John Cronin, director de SeaPoint Insights, una firma independiente de investigación financiera.
Duransoy coincidió en que el mercado estadounidense está “sobreatendido”, pero añadió: “Nuestro producto estrella seguirá siendo lo que hizo grande a Revolut: una opción para cualquiera que necesite manejar múltiples divisas en su día a día”. La empresa planea enfocarse primero en usuarios que trabajan o estudian en el extranjero, un mercado de nicho.
Nubank apunta a un perfil similar con una “cuenta global”, además de su cuenta en EE.UU. La primera está regulada en Suiza y permite a usuarios de 35 países enviar y gastar dinero en todo el mundo mediante monedas estables (stablecoins) respaldadas en dólares y euros.
No obstante, Morris considera que la verdadera oportunidad no está en el “ciudadano global”, sino en dirigirse al consumidor estadounidense enfocado en encontrar las mejores ofertas.
El mayor desafío radica en competir con emisores de tarjetas de crédito consolidados que ofrecen atractivos programas de recompensas, como millas de vuelo. Para atraer a esos clientes y alejarlos de sus bancos actuales, los nuevos competidores podrían tener que asumir pérdidas iniciales.
“Tienes que competir bajo las reglas del juego estadounidense”, afirmó Morris.
Nubank planea aprovechar su experiencia en crédito al consumo en EE.UU., un pilar clave en su crecimiento y rentabilidad, con utilidades netas trimestrales que superaron los u$s 1,000 millones por primera vez este año.
Cristina Junqueira, cofundadora y directora de Nubank en EE.UU., señaló que el mercado de tarjetas de crédito está “extremadamente saturado” para los sectores de altos ingresos, pero que “no hay muchas opciones” para los segmentos de menores ingresos. Nubank ofrecerá a los clientes en EE.UU. un rendimiento del 3.5% sobre el saldo de su cuenta de débito, el cual subirá al 4.5% para quienes utilicen su tarjeta de crédito. Rara vez los bancos en EE. UU. pagan intereses por saldos en cuentas de cheques.

A diferencia de Nubank, Revolut tiene experiencia limitada en el sector crediticio, más allá de pruebas con préstamos pequeños y de menor escala en Lituania. Esto podría generar “tropiezos” antes de su salida a bolsa, según Cronin. “No tienen una amplia trayectoria en préstamos”.
Duransoy señaló que Revolut lanzará productos de cuentas de cheques, ahorro y crédito —incluyendo préstamos a plazos y tarjetas de crédito— durante un periodo inicial de tres años bajo estrecha supervisión regulatoria. También planea lanzar cuentas y créditos empresariales y, con el tiempo, expandirse hacia préstamos hipotecarios.
El corredor latinoamericano: remesas y el mercado hispano
Ambas instituciones también tienen la mira puesta en el corredor de remesas de América Latina, un mercado en rápido crecimiento valuado en u$s 160,000 millones. Nubank, con sede de operaciones en Miami, podría beneficiarse del reconocimiento de su marca entre la comunidad latinoamericana.
Ambas empresas afirman que su prioridad es probar el mercado y adaptarse a la demanda de los consumidores, en lugar de intentar captar clientes mediante grandes campañas publicitarias.
“No espero un impacto masivo de la noche a la mañana”, concluyó Morris, estimando que ambas firmas encontrarán su ritmo en los próximos dos o tres años. “Les tomará tiempo descifrar la fórmula”.