En esta noticia
Los ingresos de las Administradoras de Fondos para el Retiro (Afores) se mantienen aproximadamente 20% por debajo de los niveles previos al cambio en el esquema de comisiones, en términos reales, pese a que en cifras nominales ya superaron los registros de 2021, afirmó Guillermo Zamarripa, presidente de la Asociación Mexicana de Administradoras de Fondos para el Retiro (Amafore).
El directivo explicó que los ingresos de las administradoras se vieron afectados tras los cambios regulatorios y la aplicación del límite a las comisiones en 2022.
Desde entonces, la comisión se ajustó a una tasa de referencia de 0.57%, mientras que las reducciones posteriores han sido marginales debido a la convergencia con los niveles internacionales.
La Comisión Nacional del Sistema de Ahorro para el Retiro (Consar) prevé calcular y anunciar el límite de comisiones para 2027 hacia finales de octubre. Una vez que se conozca, las Afores presentarán sus propuestas de comisión.
En paralelo, el Sistema de Ahorro para el Retiro (SAR) acumula cerca de MXN$ 500,000 millones en plusvalías durante 2026, en un año marcado por la volatilidad de los mercados financieros.
Comisiones y operación del sistema, entre los retos de las Afores
La evolución de los ingresos de las administradoras ocurre en un contexto en el que el sector debe mantener la operación del sistema y gestionar el ahorro de millones de trabajadores bajo el límite regulatorio de comisiones.
La próxima actualización del tope para 2027 será relevante para las Afores, que deberán presentar sus propuestas una vez que la Consar dé a conocer el porcentaje aplicable. Las reducciones de los últimos años han sido cada vez más acotadas, de acuerdo con Zamarripa, debido a la convergencia con la referencia internacional.
Informalidad complica el ahorro para el retiro
La informalidad laboral continúa como uno de los principales desafíos para el sistema pensionario mexicano. Alrededor de 54% a 55% de la fuerza laboral se encuentra en esta condición, lo que dificulta la continuidad de las aportaciones para el retiro.
Zamarripa también señaló que la participación en el empleo formal disminuye a partir de los 50 o 55 años, una situación que puede limitar los años de cotización de una parte de la población.
El estudio De la longevidad informal a la cotización efectiva, de la Federación Internacional de Administradoras de Fondos de Pensiones (FIAP), advierte que vivir y trabajar durante más años no necesariamente se traduce en un mayor periodo de contribuciones al sistema pensionario.
La ampliación de la cobertura de seguridad social tampoco garantiza por sí misma una pensión suficiente. El salario registrado, el monto de las aportaciones y la continuidad de las cotizaciones también influyen en el ahorro acumulado por cada trabajador.
Al cierre de septiembre de 2026, el Instituto Mexicano del Seguro Social (IMSS) reportó más de 207,000 puestos de trabajo de personas trabajadoras de plataformas digitales con acceso a los seguros correspondientes, más de 468,000 puestos asociados con personas trabajadoras independientes incorporadas mediante el aseguramiento voluntario y más de 59,000 puestos de personas trabajadoras del hogar.
El SAR administra más de MXN$9 billones
El cambio demográfico también plantea retos para la planeación pensionaria. De acuerdo con cifras citadas por Amafore, la tasa global de fecundidad en México pasó de 2.1 en 2020 a 1.9 en 2025, una tendencia que modifica las perspectivas de la población en edad de trabajar y de quienes llegarán a la etapa de retiro.
El SAR administra más de MXN$ 9 billones y registra 70.6 millones de cuentas. Los activos de las Sociedades de Inversión Especializadas en Fondos para el Retiro (Siefores) representan 25.2% del Producto Interno Bruto (PIB), mientras que 57.7% del saldo del sistema corresponde a rendimientos netos de comisiones.
Además de administrar el ahorro de los trabajadores, las Afores canalizan alrededor de MXN$ 2.2 billones al sector privado y más de MXN$ 1 billón a proyectos de infraestructura, por lo que sus inversiones también participan en el financiamiento de la economía mexicana.
Ante este panorama, Amafore plantea que el reto consiste en lograr que una mayor esperanza de vida esté acompañada de mejores trayectorias de ahorro y cotización, al tiempo que se mantiene la capacidad de inversión del sistema.
Licitación de XXI Banorte no tendrá impacto a nivel sistema
Sobre la licitación que permitirá a Afore XXI Banorte gestionar 9.4 millones de cuentas adicionales del SAR, Zamarripa señaló que el movimiento no representa un cambio estructural para el sistema, ya que las cuentas pasan de una administradora a otra.
“A nivel sistema no hay impacto”, afirmó el presidente de Amafore, al explicar que se trata de una transferencia entre administradoras y no de una modificación al funcionamiento general del ahorro para el retiro.
El directivo también consideró positiva la creación de un observador de integridad y buenas prácticas para el sector, al tratarse de un mecanismo de autorregulación que permitiría identificar conductas inadecuadas antes de que escalen a las autoridades.
En cuanto al régimen de inversión, sostuvo que no observa la necesidad de una reforma estructural, sino de mejoras operativas para contribuir al funcionamiento del sistema.
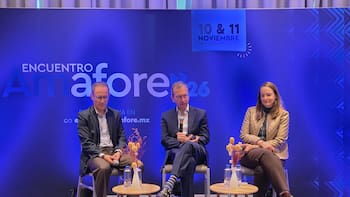
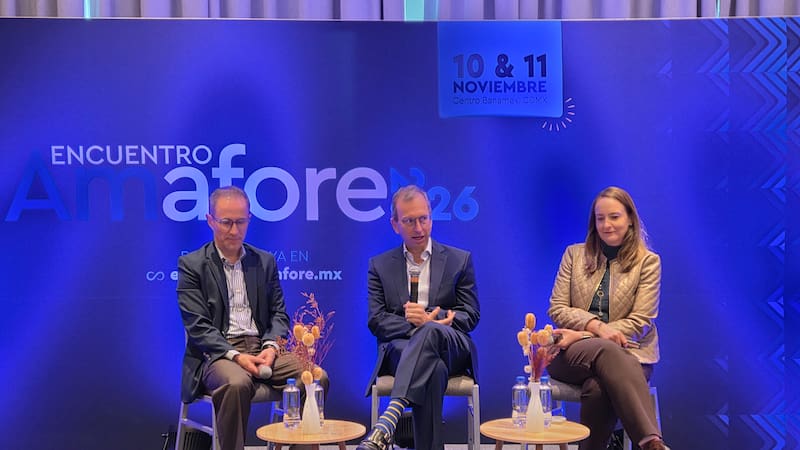
Los desafíos de la longevidad, el ahorro individual y la contribución del SAR al crecimiento económico serán parte de los temas del Encuentro Amafore 2026, que se realizará el 10 y 11 de noviembre bajo el título La arquitectura del retiro: longevidad, ahorro individual y crecimiento económico.