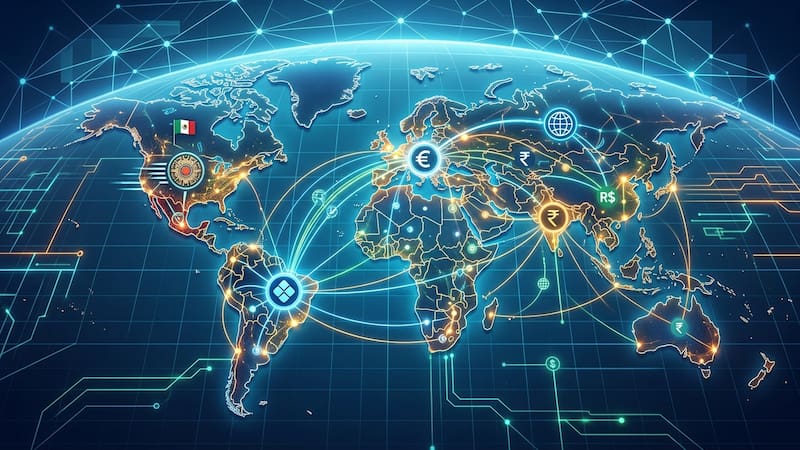
México fue uno de los primeros países en desarrollar un sistema de pagos instantáneos, pero dos décadas después SPEI todavía no cuenta con conexiones directas con infraestructuras similares de otras jurisdicciones, de acuerdo con la base de pagos rápidos del Banco Mundial.
El contraste ocurre mientras el Banco Central Europeo (BCE) analiza enlazar su plataforma TIPS con Pix de Brasil y también estudia una conexión con UPI de India.
El proyecto europeo forma parte de la hoja de ruta del G-20 para hacer más rápidos, accesibles y económicos los pagos transfronterizos.
El BCE y el Banco Central de Brasil evaluarán la viabilidad técnica, operativa, jurídica y comercial de conectar TIPS con Pix, aunque por ahora no existe una fecha definida para poner en marcha el enlace.

La apuesta responde al crecimiento de las operaciones entre Europa y Brasil. En 2025, ambas regiones registraron un intercambio comercial superior a 87,000 millones de euros, alrededor de u$s 100,000 millones, lo que genera una base importante de operaciones potenciales entre empresas, instituciones y consumidores.
La infraestructura europea opera actualmente con euros, coronas suecas y coronas danesas, pero su diseño permite incorporar otras monedas. Por ello, el análisis contempla la posibilidad de integrar el real brasileño y facilitar liquidaciones transfronterizas con menores tiempos y costos.
Pix, desarrollado por el Banco Central de Brasil, se ha convertido en una de las principales infraestructuras de pagos instantáneos a nivel mundial.
El sistema procesa más de 250 millones de pagos diarios y se caracteriza por sus bajos costos de operación, factores que han impulsado su adopción tanto entre usuarios como empresas.
SPEI nació antes, pero otros países ya buscan conectar sus sistemas
El caso mexicano resulta relevante porque SPEI comenzó a operar en 2004, antes de que India lanzara UPI en 2016 y Brasil pusiera en marcha Pix en 2020.
La infraestructura mexicana mantiene una escala considerable dentro del país. Durante 2025 procesó más de 7,300 millones de transferencias, un aumento de 36.8% frente al año anterior, y Banco de México prevé que en 2026 el volumen de operaciones de SPEI supere al de los pagos con tarjetas de crédito y débito.
El siguiente desafío está fuera de las fronteras. Mientras una transferencia doméstica mediante SPEI puede realizarse en segundos, los pagos internacionales todavía pueden requerir entre uno y cinco días hábiles, dependiendo de los intermediarios y mecanismos utilizados.
Europa, en cambio, está buscando que sus sistemas de pagos instantáneos puedan comunicarse directamente con infraestructuras de otras economías.
Además de Pix, el BCE analiza una posible conexión de TIPS con UPI, la plataforma india que concentra más de 80% de los pagos digitales de ese país.
La estrategia también se relaciona con Project Nexus, iniciativa impulsada por el Banco de Pagos Internacionales (BIS) para conectar sistemas de pagos instantáneos de distintas jurisdicciones. El proyecto contempla la interoperabilidad de Pix con sistemas de alrededor de 60 países y el BCE ha mostrado interés en participar.
Para Europa, estas conexiones tienen además una dimensión monetaria: forman parte de los esfuerzos para ampliar el uso internacional del euro y disminuir la dependencia de infraestructuras de pagos vinculadas al dólar en determinadas operaciones.
Para México, la oportunidad está vinculada con sus propios flujos internacionales.
Entre enero y mayo de 2026 ingresaron al país u$s 25,287 millones en remesas, de acuerdo con Banco de México. En el mismo periodo, los pagos empresariales enviados al exterior aumentaron 6.6% en monto y 7.6% en número de operaciones, mientras que los recursos recibidos desde otros países crecieron 9.2%.
Banco de México trabaja desde 2021 en SPEI 2.0, una plataforma rediseñada desde cero que contempla nuevas capacidades y que podría facilitar una mayor integración con operaciones multidivisa y pagos transfronterizos.
La diferencia, por ahora, es que México ya tiene una infraestructura de pagos instantáneos de gran escala, pero todavía no la conecta directamente con sistemas equivalentes de otros países.
El reto para SPEI ya no es demostrar que México puede mover dinero en segundos dentro de sus fronteras, sino llevar esa misma velocidad al terreno de los pagos internacionales, justo donde Brasil, India y Europa comienzan a construir una nueva red de interoperabilidad.