En esta noticia
Ingresar dinero en efectivo en una cuenta bancaria es una operación habitual, pero existen determinados importes a partir de los cuales las entidades financieras tienen obligaciones específicas de información ante la Agencia Tributaria.
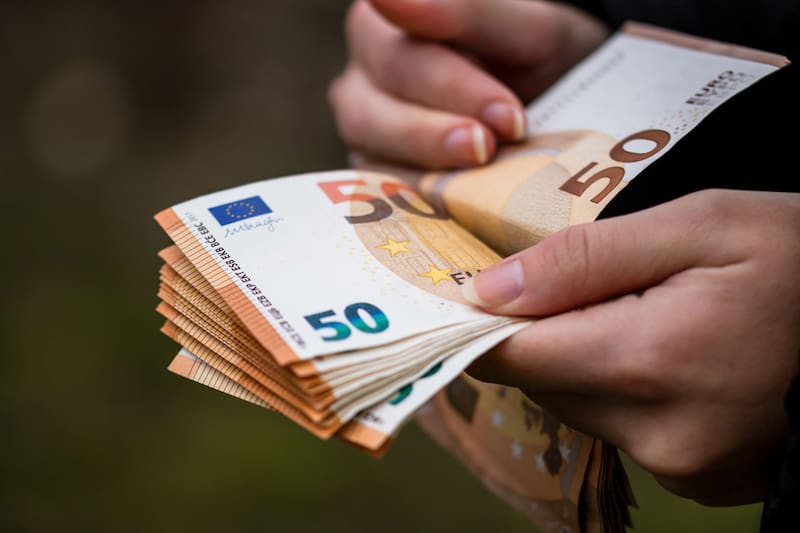
En España, los bancos y otras entidades dedicadas al tráfico bancario o crediticio deben informar sobre las imposiciones, disposiciones de fondos y cobros realizados en monedas o billetes cuando el importe de la operación sea superior a 3000 euros.
Así lo establece el artículo 38 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, cuyo texto consolidado seguía manteniendo este umbral en octubre de 2026.
Esto implica una precisión importante: no está prohibido ingresar más de 3000 euros en efectivo y tampoco significa que hacerlo provoque automáticamente una inspección de Hacienda.
Cuánto dinero en efectivo puedes ingresar antes de que el banco informe a Hacienda
La normativa obliga a las entidades financieras a comunicar determinadas operaciones realizadas en efectivo cuando superan los 3000 euros.
Por tanto, el umbral no funciona como un límite máximo de dinero que una persona pueda ingresar en su cuenta. Una persona puede depositar una cantidad superior, aunque la entidad deberá incluir esa operación dentro de sus obligaciones de información cuando se cumplan los requisitos previstos por la normativa.
La diferencia entre ambos conceptos es fundamental: una cosa es que una operación deba comunicarse a Hacienda y otra muy distinta que esté prohibida o sea irregular.
Qué pasa si ingresas 3000, 3001 o más euros en efectivo
La redacción de la norma es concreta, se refiere a operaciones cuyo importe sea superior a 3000 euros.
Esto significa que, atendiendo exclusivamente a este supuesto: un ingreso de 3000 euros exactos no supera el umbral previsto en el artículo 38. Un ingreso de 3001 euros sí lo supera. Un ingreso de 5000 o 10.000 euros tampoco está prohibido por el mero hecho de superar esa cifra, aunque entra dentro del supuesto de información de la entidad.
Sin embargo, que una operación quede por debajo de los 3000 euros no significa que sea invisible para el banco. Las entidades financieras también están sometidas a obligaciones de control y prevención del blanqueo de capitales que no dependen exclusivamente de este límite.
Cuando una operación entra dentro de esta obligación informativa, la entidad financiera debe proporcionar determinados datos sobre el movimiento realizado. Entre ellos pueden encontrarse el importe de la operación, su naturaleza, la fecha, la identificación de la persona que la realiza y la cuenta vinculada al movimiento.
El objetivo de esta obligación es que la Administración tributaria disponga de información sobre determinadas operaciones de efectivo. La comunicación del banco, por sí sola, no supone que exista fraude ni que vaya a imponerse una sanción.
¿Hacienda te investiga por ingresar más de 3000 euros?
Superar el umbral de 3000 euros activa una obligación de información para la entidad bancaria, pero no significa que Hacienda abra automáticamente una inspección contra la persona que realiza el ingreso. No existe una sanción automática por ingresar una cantidad superior.
La cuestión relevante puede aparecer si posteriormente la entidad financiera o la Administración solicita justificar el origen del dinero. En ese caso, será importante poder acreditar de dónde proceden los fondos.
Qué documentos pueden servir para justificar el origen del dinero
- Contrato de compraventa, si el dinero procede de la venta de un vehículo, inmueble u otro bien.
- Facturas o recibos, cuando el efectivo procede de una actividad profesional o empresarial.
- Justificantes de retiradas bancarias anteriores, si el dinero se había extraído previamente de una cuenta.
- Escritura o documentación de una herencia, junto con los justificantes fiscales correspondientes.
- Documento de donación, cuando el dinero procede de una entrega realizada por un familiar u otra persona.
- Nóminas o justificantes de ingresos, si permiten acreditar el origen de los fondos.
- Documentación de indemnizaciones o premios, cuando esa sea la procedencia del dinero.
- Contratos de préstamo, si el efectivo deriva de un préstamo entre particulares o de otra operación documentada.
- Declaraciones tributarias o modelos fiscales, cuando sirvan para demostrar que esos ingresos ya fueron declarados.
- Cualquier otro documento que permita vincular el efectivo con una operación lícita y acreditable.