La Cámara de Diputados avanza esta semana en uno de los debates más sensibles del año legislativo: cómo frenar el sobreendeudamiento de las familias argentinas, un fenómeno que ya alcanza a unos seis millones de personas en situación de mora.
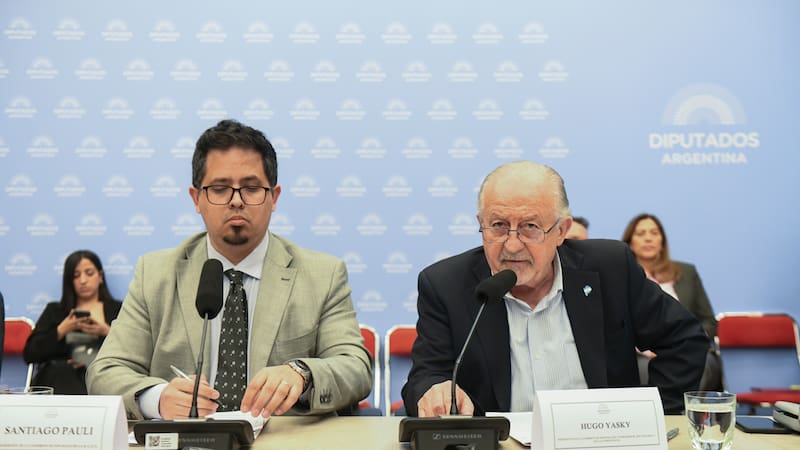
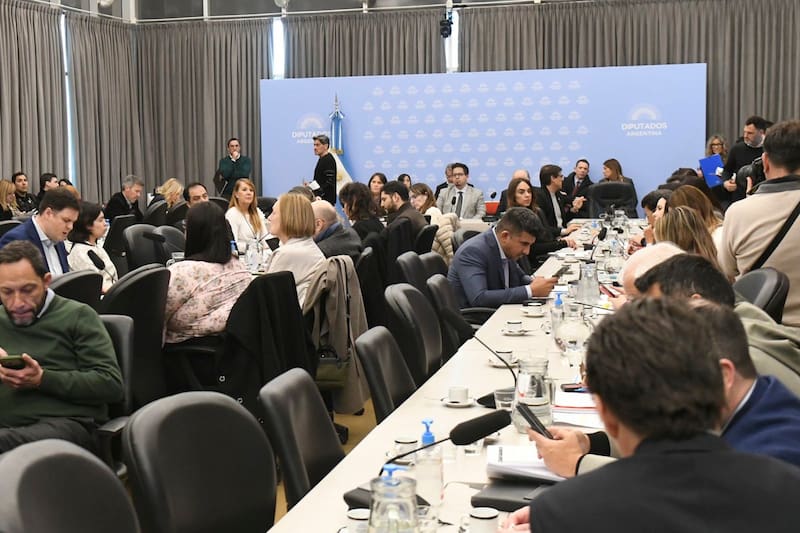
El plenario de Finanzas y Defensa del Consumidor, del Usuario y la Competencia recibió en las últimas semanas a especialistas, cámaras de comercio y organizaciones de endeudados, en el marco de un cronograma que prevé la firma del dictamen el martes 29 de septiembre.
Luego de la reunión que se llevó a cabo ayer, se consensuó volver a reunirse mañana para dar las puntadas finales al asunto, informaron a El Cronista fuentes parlamentarias.
Tras varias rondas de discusión, los bloques opositores quedaron a un paso de consensuar una única iniciativa.
Según pudo reconstruirse, el proyecto en el que confluirían Unión por la Patria, Provincias Unidas, el Frente de Izquierda y la Coalición Cívica consiste en una ley de emergencia por 180 días, prorrogable por un período igual, que combina varios ejes: un tope a la tasa de interés nominal que cobran tarjetas y billeteras virtuales; límites a los gastos y a las comisiones asociadas; y planes de refinanciación de hasta 36 meses, escalonados según el monto adeudado.
Un punto no menor es la eliminación del 100% de los intereses punitorios, respetando el capital y los intereses compensatorios ya devengados. También se contempla dar competencia a Defensa del Consumidor para exigir la apertura de los algoritmos de scoring que usan las billeteras a la hora de fijar tasas diferenciales según el perfil del cliente, con el objetivo de transparentar esas prácticas.
El armado del texto único no fue sencillo puertas adentro de Unión por la Patria, que debió compatibilizar más de 15 propuestas propias antes de someterlo al resto de los bloques.
Lo que sigue sin cerrarse es el valor exacto de la tasa de referencia sobre la que se calcularán los topes —vinculada a la TAMAR, la tasa mayorista que publica el Banco Central—, con el adicional de 25 puntos como uno de los números que circulan y que genera resistencia entre bancos, fintechs y cadenas comerciales con tarjetas propias, que argumentan que ese margen es el que les permite cubrir el costo de fondeo.
La magnitud del problema explica la urgencia: el ratio de morosidad se disparó desde fines de 2024 y hoy el 12,8% de los créditos bancarios y el 25% de los otorgados por billeteras y fintechs están en mora.
Entre febrero de 2024 y julio de 2026 la cantidad de créditos otorgados creció un 8%, mientras que la cantidad de personas endeudadas en mora se multiplicó casi al doble, de 3,3 a 6 millones.
Representantes del colectivo Endeudados Organizados que expusieron en el plenario coincidieron en que buena parte de esos créditos no financia consumo discrecional sino gastos esenciales —alquiler, alimentos, medicamentos— y reclamaron planes de pago acordes a los ingresos reales, más que quitas o condonaciones.
El segundo nudo, menos visible pero igual de determinante, es quién hará cumplir la ley una vez sancionada. Ninguno de los proyectos con más consenso resuelve del todo cuál sería la autoridad de aplicación: derivar los casos a la Justicia ordinaria luce poco viable frente al volumen de morosos, lo que deja abierta la pregunta de si ese rol debería recaer en Defensa de la Competencia u otro organismo.
También persisten dudas técnicas sobre un esquema en el que el cumplimiento de la norma sería obligatorio para quien prestó el dinero y optativo para el deudor en mora.
Por ahora, el oficialismo no giró un proyecto propio y negocia en paralelo con la UCR y el PRO para intentar sumarse a un texto común, sin una línea definida todavía. La condición que sí parece acordada entre los bloques es que ninguna medida implique costo fiscal para el Estado, un requisito pensado para evitar un eventual veto presidencial.
El debate por el sobreendeudamiento comparte agenda parlamentaria con otro tema caliente: la prórroga de la Emergencia en Discapacidad, que también busca dictamen esta semana y donde el oficialismo, según fuentes legislativas, incorporó buena parte de los reclamos de sus aliados para asegurarse mayoría en las comisiones de Discapacidad y de Presupuesto y Hacienda.
Ese frente aparece, para varios diputados, más reñido que el de la morosidad, donde la oposición ya casi tiene letra unificada y el oficialismo es quien todavía no fijó postura propia. directo con la sesión del 29.