En esta noticia
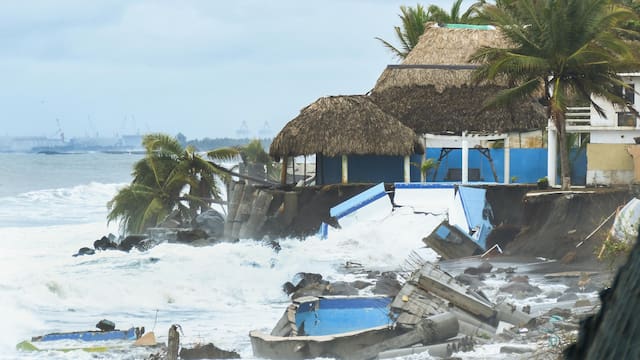
Las pérdidas económicas por fenómenos naturales y la falta de cobertura aseguradora ponen en riesgo la recuperación de las empresas tras un desastre. Ante este escenario, los seguros paramétricos pueden facilitar el acceso a recursos para reanudar operaciones después de eventos meteorológicos extremos, como el huracán Trudy en el Pacífico mexicano.
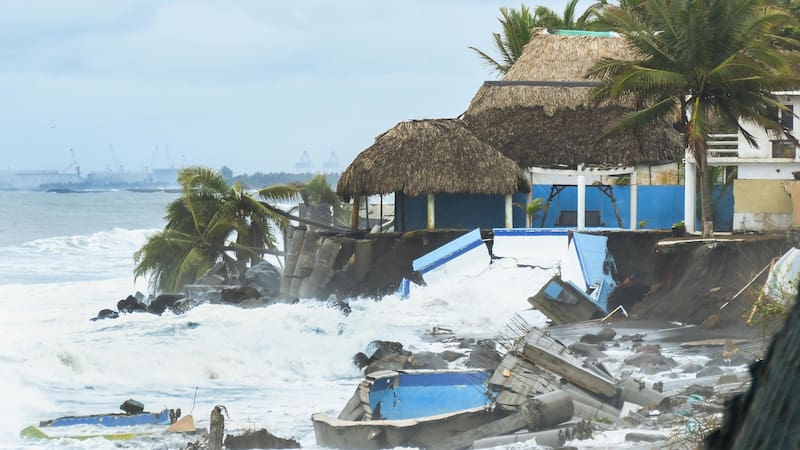
De acuerdo con la Comisión Nacional del Agua (Conagua), el fenómeno provocó lluvias intensas, vientos y oleaje en distintas regiones del país. Aunque el sistema se debilitó y se alejó gradualmente de las costas mexicanas, sus efectos evidencian la importancia de contar con mecanismos financieros para responder a este tipo de contingencias.
Las consecuencias de estos eventos pueden extenderse más allá de los daños físicos inmediatos, al afectar infraestructura, interrumpir actividades productivas y comprometer los ingresos de empresas ubicadas en zonas expuestas a amenazas naturales.
De acuerdo con Swiss Re, las catástrofes naturales generaron pérdidas económicas mundiales por u$s 220,000 millones en 2025, de las cuales u$s 113,000 millones no estaban asegurados. Esta brecha de protección refleja los riesgos financieros que enfrentan las empresas y comunidades ante desastres naturales.
Además, Swiss Re Institute estima que los factores estructurales que impulsan las pérdidas aseguradas por catástrofes naturales podrían contribuir a un crecimiento anual de entre 5% y 7% a largo plazo. Entre ellos se encuentran la concentración de activos e infraestructura en zonas vulnerables, particularmente en regiones costeras.
Seguros paramétricos: recursos para reactivar operaciones
Ante este panorama, los seguros paramétricos representan una alternativa para complementar las coberturas tradicionales. A diferencia de los seguros convencionales, estos productos permiten activar pagos cuando se cumplen parámetros previamente establecidos en el contrato, como una velocidad determinada del viento o un nivel específico de precipitación.
Este mecanismo puede facilitar el acceso a recursos financieros para atender necesidades inmediatas después de un fenómeno natural, sujeto a las condiciones pactadas en la póliza. De esta manera, las empresas pueden contar con una herramienta adicional para afrontar los costos derivados de una contingencia y avanzar en la recuperación de sus actividades.
Sectores como el turismo y la energía pueden beneficiarse de este tipo de instrumentos, debido a la exposición de su infraestructura a fenómenos meteorológicos extremos y a las consecuencias económicas que puede generar una interrupción de sus operaciones.
Sin embargo, los seguros paramétricos no sustituyen necesariamente las coberturas tradicionales. Su utilidad depende de los parámetros establecidos, los riesgos cubiertos y las condiciones contractuales, por lo que pueden funcionar como un complemento dentro de una estrategia de protección financiera.
Empresas buscan reducir los riesgos climáticos
La recuperación económica después de un desastre requiere combinar soluciones aseguradoras, instrumentos financieros y medidas de adaptación ante los riesgos climáticos.
Incorporar estas herramientas en la planeación financiera permite a las empresas anticipar posibles interrupciones, identificar los recursos que necesitarían para reanudar sus actividades y fortalecer su capacidad de respuesta ante eventos extremos.
En un contexto de pérdidas crecientes por catástrofes naturales, ampliar el acceso a mecanismos de protección financiera resulta relevante para reducir la exposición económica de los negocios y facilitar su recuperación después de un huracán.