En esta noticia
La bolsa de Brasil va rumbo al peor día en su historia, luego de la sorpresa que provocó la victoria de Lula en la segunda vuelta de las elecciones presidenciales.
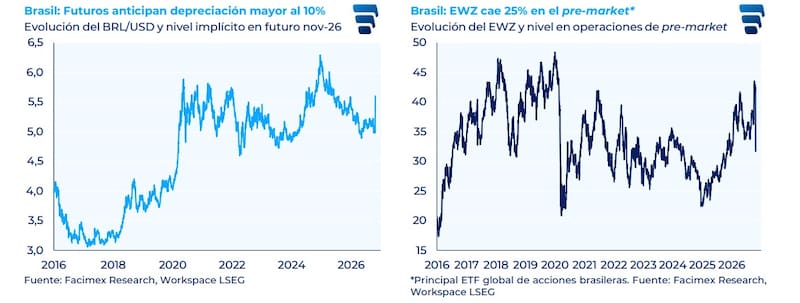
El mercado esperaba una victoria de Bolsonaro y, ante la sorpresa, las acciones caen más del 25% en Brasil. Esto provoca un efecto contagio en los bonos y en las acciones argentinas, las cuales aceleran su tendencia a la baja.
Arrastre de Brasil
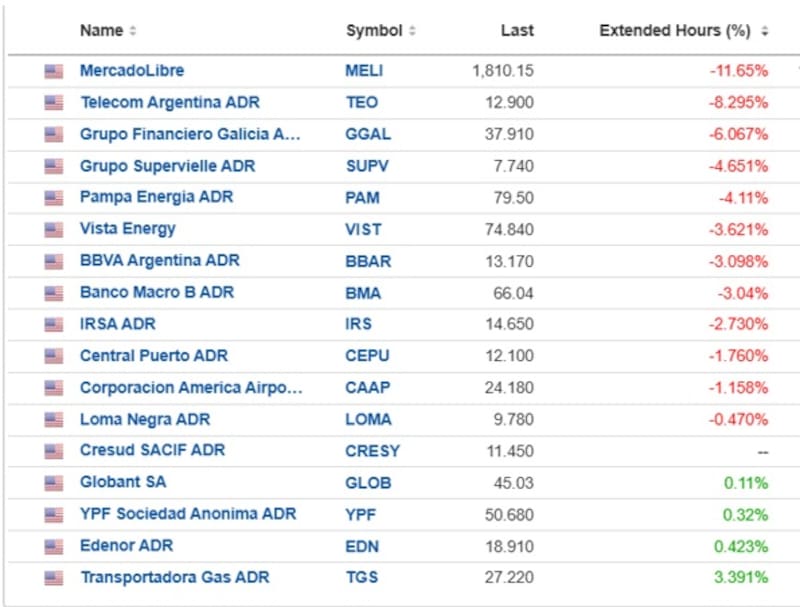
Contagiados por el fuerte desplome en las acciones de Brasil, que caen 25% en la previa de la apertura del mercado tras las elecciones presidenciales que dio a Lula como ganador, las acciones argentinas que cotizan en Wall Street operan también con fuertes pérdidas.
Las mayores caídas de las acciones argentinas se evidencian en MercadoLibre (MELI) que lidera las pérdidas, con un retroceso del 11,65%, seguida por Telecom Argentina (TEO), que cae un 8,29%, y Grupo Financiero Galicia (GGAL), con una baja del 6,06%.
La tendencia negativa también alcanza al sector financiero, con caídas del 4,65% en Grupo Supervielle (SUPV), del 3,09% en BBVA Argentina (BBAR) y del 3,04% en Banco Macro (BMA).
Por su parte, En el segmento energético, Pampa Energía (PAM) retrocede un 4,11%, Vista Energy (VIST) pierde un 3,62%.
Del lado positivo, YPF sube apenas 0,3%, mientras que también se destacan Transportadora de Gas del Sur (TGS), con un avance del 3,39%, Edenor (EDN), que sube un 0,42%, y Globant (GLOB), con una mejora del 0,11%.
El efecto contagio es claro ya que las acciones de Brasil muestran una importante caída después de que el presidente Luiz Inácio Lula da Silva lograra un sorprendente regreso para derrotar a Flávio Bolsonaro, el candidato de derecha preferido por muchos inversores.
El ETF de Brasil en Nueva York cae un 26% en las operaciones previas a la apertura del mercado.
A su vez, también se ve presión sobre el tipo de cambio y en el que se prevé una suba por encima de los 5,59 reales por dólar.
Caída en los bonos
La tendencia bajista también se trasladó a la deuda argentina.
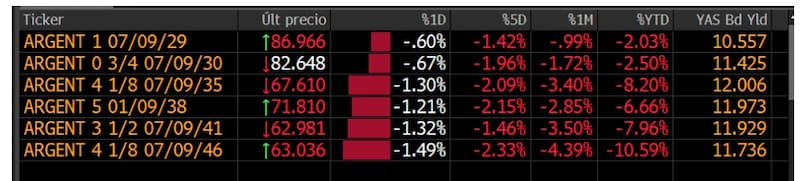
En el tramo corto, el Global 2029 (GD29) retrocede un 0,60% en el día, mientras que el Global 2030 (GD30) pierde un 0,67%.
La tendencia bajista se profundiza en los títulos de mayor duración: el Global 2035 (GD35) cae un 1,30%, el Global 2038 (GD38) baja un 1,21%, el Global 2041 (GD41) cede un 1,32% y el Global 2046 (GD46) registra una pérdida del 1,49%.
La tendencia negativa también se observa en el balance semanal y mensual.
En los últimos cinco días, los títulos acumulan retrocesos de entre el 1,42% y el 2,33%, mientras que en el último mes las bajas se ubican entre el 0,99% y el 4,39%. En lo que va de 2026, el desempeño continúa en terreno negativo, con caídas que van del 2,03% para el Global 2029 al 10,59% para el Global 2046.
Por lo tanto, los datos muestran una presión vendedora extendida sobre los bonos argentinos, con pérdidas más pronunciadas en los títulos de mayor duración y rendimientos de dos dígitos que reflejan la elevada prima de riesgo que todavía exige el mercado para mantener deuda soberana argentina.
En cuanto al impacto local, para Adrián Yarde Buller, economista jefe de Facimex Valores, tras el resultado electoral en Brasil, el programa enfrentará una nueva prueba de fuego.
“El mercado se enfocará en el impacto en el tipo de cambio, en medio del debate en torno al tipo de cambio real y su impacto en competitividad y actividad. El riesgo no está solamente ligado a la fuerte depreciación de la moneda de uno de nuestros grandes socios comerciales (primero en manufacturas), sino también al potencial contagio por la fuerte salida de capitales de la región que gatillará este resultado”, detalló.
No obstante, agregó que a un año de la elección en Argentina parece incluso más importante la lectura política.
“Predecir resultados electorales sigue teniendo una complejidad enorme cuando las preferencias sociales son tan volátiles, con cambios sustanciales en períodos muy cortos de tiempo. Por eso, asignar probabilidades extremadamente altas y bajas a eventos políticos es de una complacencia imperdonable”, afirmó Yarde Buller.
Factores locales empujan
Además del factor regional, también existen cuestiones domextias que explocan el deterioro en los activos locales.
El mercado tiene una coincidencia generalizada que el factor electoral está jugándole una mala pasada a la renta fija argentina, la cual viene descartando algunos buenos datos macroeconómicos recientemente publicados, tales como el equilibrio fiscal y externo, junto con las compras de dólares del BCRA.
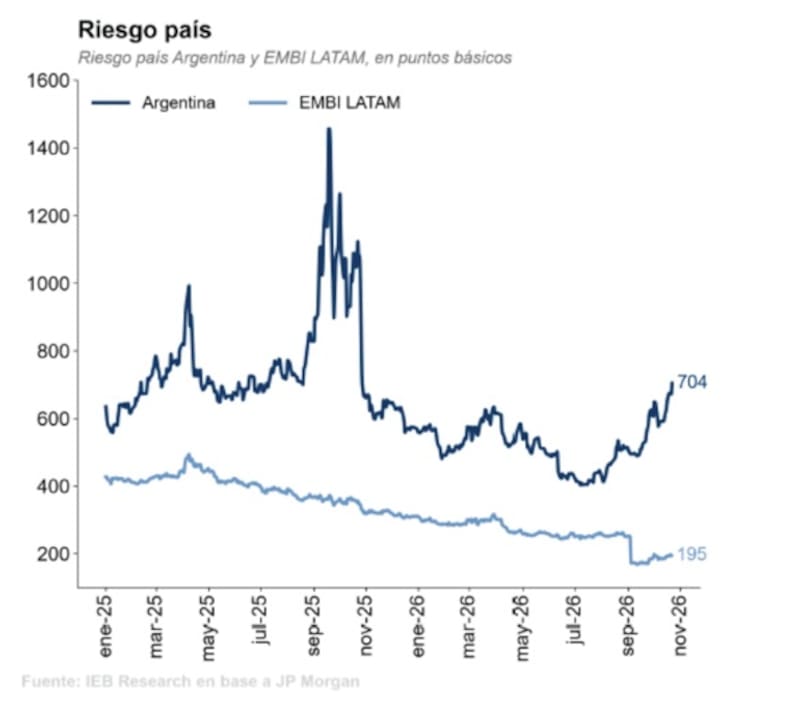
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que aun a pesar de algunos buenos datos como el superávit comercial, las compras de dólares del BCRA, un tipo de cambio estable e inflación moderada, baja de tasas de interés y mantenimiento de superávit fiscal, el mercado sigue incorporando riesgos en los bonos en dólares, empujando al riesgo país al alza y acciones a la baja.
“A nivel mercado, la dinámica de las variables con incidencia en el humor social serán clave. En ese sentido, el monitoreo de indicadores de confianza, así como de salarios reales y empleo, actividad económica en sectores trabajo-intensivos, inflación, marcha del crédito privado y la mora, serán cada vez más importantes (y ponderadas por el mercado) hacia los próximos meses”, sostuvo Franco.
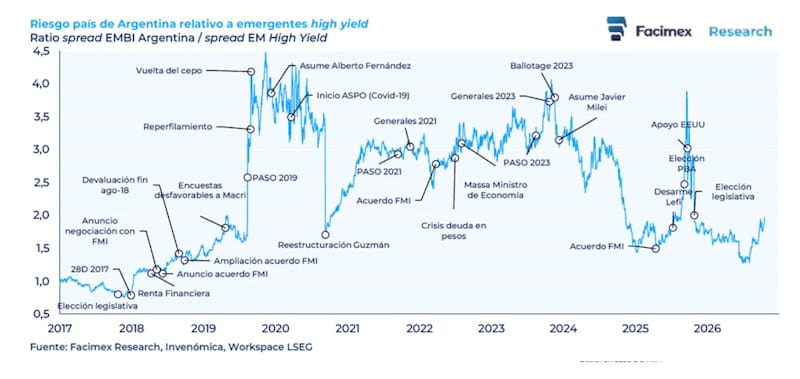
Una forma de verificar que el factor político está siendo incorporado en los precios es a través de analizar el diferencial de tasas entre los bonos que vencen antes y después del fin del mandato de Milei, el cual se ha ampliado, reflejando una mayor incertidumbre para los bonos post 2027.
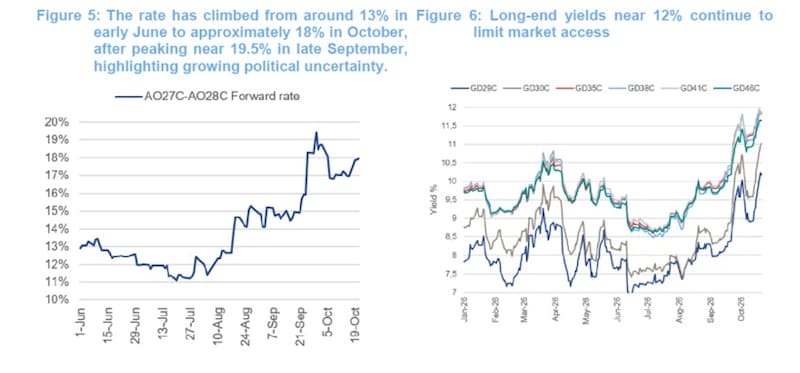
La tasa forward entre los bonos a 2027 y 2028 supo tocar niveles apenas por encima del 19%, regresando temporalmente al 17% y actualmente cotizando nuevamente al alza, en niveles del 18%, cerca de sus máximos.
Al analizar toda la trayectoria, desde julio hasta la actualidad, el mercado incorpora mayores riesgos crediticios antes y después de 2027, lo cual coincide con la fecha de las elecciones.
Maximiliano Tessio, asesor financiero, coincidió en que, que a pesar de sus buenos fundamentals, los bonos hard-dollar argentinos fueron particularmente castigados a la hora de comparar la dinámica de la deuda local contra la de emergentes.
Una de las causas que remarcó Tessio a la hora de explicar dicho castigo se debe al riesgo electoral.
“Con una forward entre el AO27 y el AO28 en torno a 20%, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso”, dijo Tessio
Desde Research Mariva también señalan al factor electoral como una variable clave por lo que remarcan que siguen monitoreando la tasa implícita a plazo (*forward*) entre el bono AO27 —con vencimiento en octubre de 2027— y el AO28 —con vencimiento en octubre de 2028—, utilizándola como indicador de la prima por riesgo político incorporada para el periodo posterior a 2027.
“Dicha tasa ha pasado de cerca del 13% a principios de junio a aproximadamente el 18% en octubre —tras haber alcanzado un pico cercano al 19,5% a finales de septiembre—, lo que pone de manifiesto la creciente incertidumbre política. Si bien las compras de divisas por parte del Banco Central se han acelerado en las últimas semanas y los salarios reales han continuado recuperándose, estas mejoras no han sido suficientes para revertir el deterioro en la confianza del mercado”, indicaron.
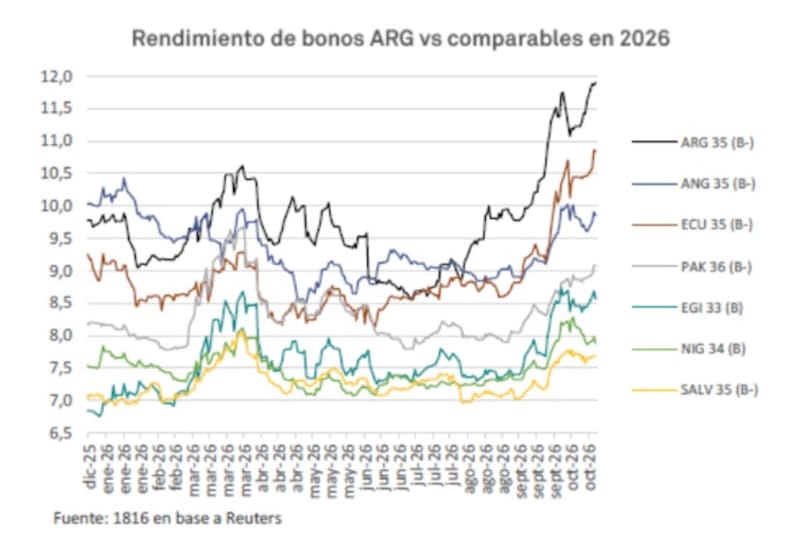
Además del efecto Brasil, la caída de los bonos se viene dando en las últimas semanas a partir de una pérdida de confianza sobre la reelección de Milei, provocando un espiral negativo en las expectativas.
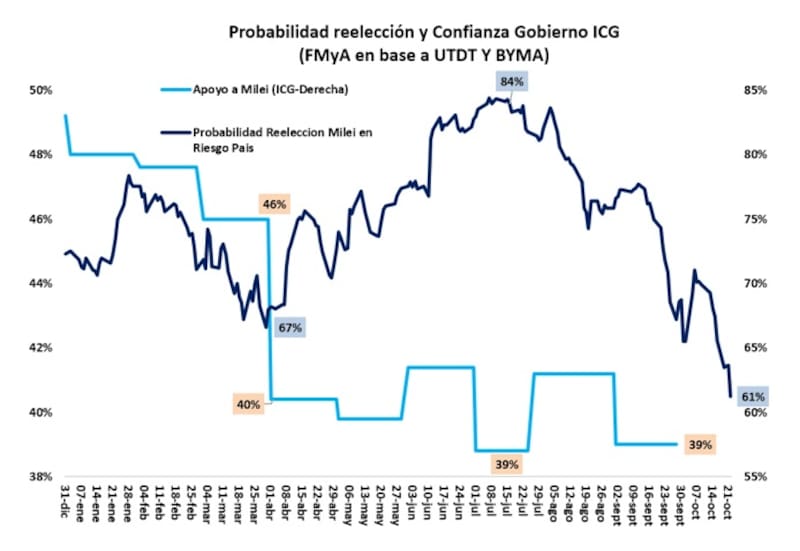
Según Fernando Marull, economista y director de FMyA, la probabilidad implícita de reelección del presidente, medida a través del indicador de riesgo país, descendió al 61%, su nivel más bajo desde julio y 23 puntos porcentuales por debajo del máximo del 84% alcanzado a mediados de ese mes.
La caída refleja un cambio significativo en las expectativas respecto de la continuidad del oficialismo en el poder después de las elecciones presidenciales de 2027.
Tras alcanzar niveles cercanos al 85% durante julio, la probabilidad de reelección inició una tendencia descendente que se profundizó durante septiembre y octubre.
En paralelo, el Índice de Confianza en el Gobierno (ICG) también exhibe un deterioro.
El indicador pasó del 46% al comienzo del período analizado al 39% en octubre, una caída de siete puntos porcentuales.
La evolución de ambas variables resulta relevante porque combina dos dimensiones diferentes: por un lado, la percepción de la sociedad sobre la gestión del Gobierno y, por otro, las expectativas del mercado sobre la continuidad política de Milei.
Si bien no son indicadores equivalentes ni necesariamente se mueven en forma sincronizada, el gráfico muestra que ambos registran un deterioro en el tramo final de la serie.
Los analistas de Max Capital coinciden en que la continuidad del Gobierno incorporada en los precios ahora está en torno al 63%, frente al 80% de julio.
“Estas probabilidades reflejan, en parte, el aumento de las primas de riesgo a nivel global y están vinculadas a una visión implícita de los inversores según la cual, en un escenario negativo, la probabilidad de default aumentaría gradualmente luego de un salto inicial, algo que puede observarse al analizar las valuaciones relativas”, explicaron.
Además, remarcan que las variables políticas en las próximas semanas serán importantes para la deuda.
“Las negociaciones para eliminar las PASO, una medida que la mayoría de los inversores considera positiva, están demorando más de lo previsto, mientras el Gobierno busca cerrar acuerdos electorales para 2027 y conseguir los votos necesarios. Los datos de actividad de agosto fueron un catalizador negativo. Estos datos solo son relevantes en la medida en que afecten el resultado electoral y, frente a una oposición débil y con antecedentes poco favorables, el presidente sigue siendo el favorito”, indicaron desde Max Capital.