En esta noticia
La calma cambiaria evidenciada a lo largo del año permitió que las inversiones en pesos se destaquen entre los retornos de distintos tipos de activos.
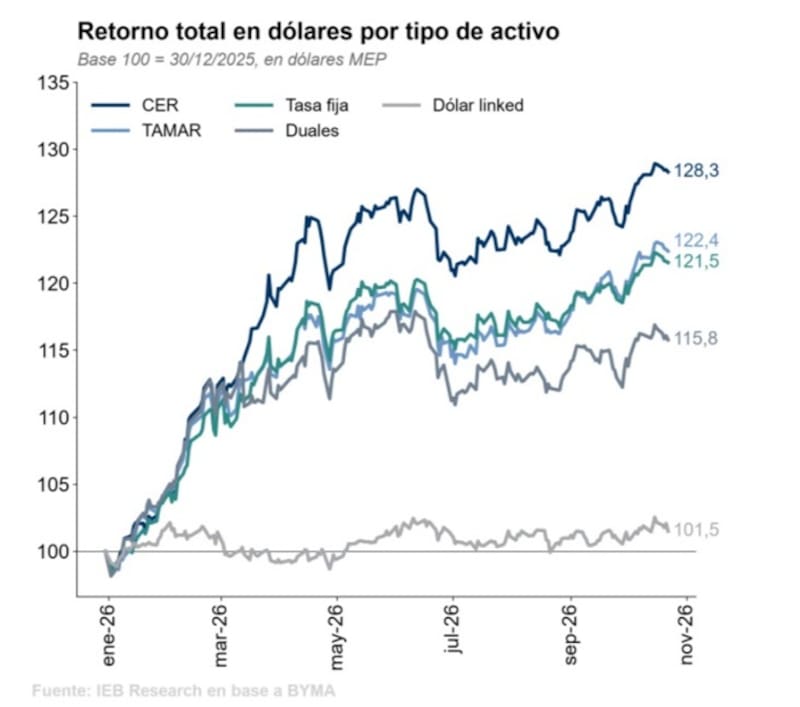
Dentro de ese universo, los instrumentos ajustados por inflación (CER) se consolidan como los de mejor desempeño, con una ganancia acumulada del 28,3%, por encima del resto de las alternativas de inversión en pesos.
En segundo lugar se ubican los instrumentos ajustados por la tasa TAMAR, que acumulan un retorno del 22,4% en dólares, seguidos por los títulos a tasa fija, con una suba del 21,5%.
De esta manera, las tres estrategias muestran rendimientos positivos y superiores al 20% en moneda dura, en un contexto en el que la evolución de los precios de los bonos en pesos y del tipo de cambio financiero resulta determinante para explicar los resultados.
Más atrás aparecen los bonos Duales, con una ganancia acumulada del 15,8% en dólares.
Inversiones ganadoras
Estos instrumentos, que combinan referencias de tasa fija y variable según las condiciones de emisión, muestran un desempeño inferior al de las principales alternativas de renta fija en pesos, aunque mantienen un retorno positivo en el período analizado.
En el extremo opuesto se ubican los instrumentos dólar linked, cuyo rendimiento acumulado apenas alcanza el 1,5% en dólares.
A diferencia de las estrategias anteriores, estos títulos buscan ofrecer cobertura frente a las variaciones del tipo de cambio oficial, por lo que su desempeño depende de la evolución de esa referencia y de la cotización de entrada.
El resultado evidencia que, durante el período analizado, esa cobertura cambiaria quedó muy por detrás de las alternativas de inversión en pesos, es decir, el que apostó al dólar perdió.
De esta manera, y a diferencia de la historia de los últimos años en Argentina, invertir en instrumentos en pesos permitió obtener ganancias significativas medidas en dólares, especialmente a través de los bonos CER.
Natalia Martín, economista Research PPI, consideró que mantener la exposición a CER en las carteras fue una estrategia acertada.
“Fue una de las alternativas con mejores retornos en dólares en lo que va del segundo semestre. Hacia adelante, seguimos viendo condiciones favorables para las estrategias en pesos, aunque la continuidad de ese desempeño dependerá en buena medida de la estabilidad cambiaria”, dijo Martín.
A su vez, destacó que al margen de los vaivenes que podría registrar el mercado cambiario esta semana tras el resultado electoral en Brasil, su visión para el tipo de cambio sigue siendo constructiva para los próximos meses.
“La depreciación del real agrega presión sobre la competitividad argentina y podría generar volatilidad en el corto plazo, a la que se suma el fixing de la letra dólar linked de octubre. Sin embargo, la fortaleza de la balanza comercial y la posible liquidación de parte de los dólares captados en las colocaciones internacionales de septiembre siguen dando sustento a las estrategias de carry en pesos”, detalló.
Rodrigo Benítez, economista jefe de Grupo ST, destacó que los fondos CER rindieron en promedio un 32% directo en el año, con movimientos del tipo de cambio que apenas cerraron arriba del 5%.
Según detalla Benítez, eso deja retornos en dólares para esos activos del 27% en menos de 10 meses.
Sin embargo, advierte que lo que pasó en lo que va del año, no necesariamente implica que se repita hacia adelante.
De cualquier manera, considera que, hacia adelante la demanda por opciones de cobertura, tanto dollar linked, como CER o tasa variable seguirán estando presentes.
“Los activos CER, con niveles actuales de tasas reales positivas son una muy buena opción de inversión para empresas e individuos que buscan preservar el poder adquisitivo de sus pesos”, sostuvo.
Expectativa cambiaria estable
El mercado espera que el dólar se mantenga estable hacia adelante y con una trayectoria cambiaria moderada.
Estos son datos clave para el posicionamiento en pesos hacia adelante.
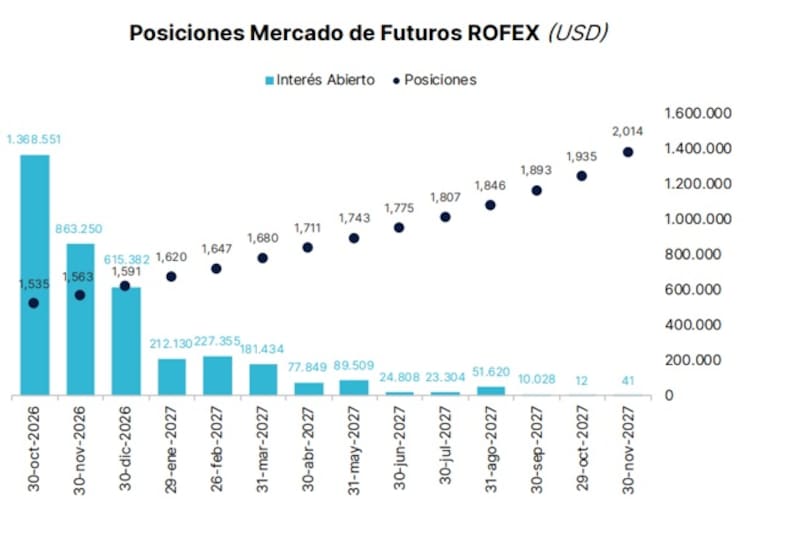
Los contratos de dólar futuro reflejan una trayectoria ascendente para el tipo de cambio mayorista durante los próximos meses, con una suba que se intensifica a medida que se extienden los plazos de vencimiento.
Con la divisa en $1.541, las cotizaciones negociadas en el mercado de futuros de ROFEX ubican al dólar en torno a los $1.563 para noviembre y $1.591 para diciembre de 2026, lo que representa aumentos del 1,4% y del 3,2%, respectivamente, frente al valor actual.
Para el primer trimestre de 2027, la curva anticipa una cotización de $1.620 en enero, $1.647 en febrero y $1.680 en marzo.
En términos porcentuales, estos precios implican diferencias del 5,1%, 6,9% y 9% respecto del dólar mayorista actual.
La tendencia alcista se profundiza hacia el segundo trimestre: los contratos de abril, mayo y junio operan en $1.711, $1.743 y $1.775, con brechas del 11%, 13,1% y 15,2%, respectivamente.
En la segunda mitad de 2027, las cotizaciones continúan escalando. El contrato de julio se negocia en $1.807, mientras que los vencimientos de agosto y septiembre alcanzan los $1.846 y $1.893.
Para octubre del 2027, el precio llega a $1.935, lo que supone una diferencia del 25,6% frente al nivel actual.
La mayor señal de aumento cambiario aparece en el contrato de noviembre de 2027, que se negocia en $2.014.
Ese valor se encuentra un 30,7% por encima de los $1.541 actuales y marca la mayor diferencia de toda la curva analizada.
Los analistas de Cohen señalaron que buena parte de la calma nominal actual se explica por la forma en que se están administrando los pesos.
“El BCRA viene comprando dólares a un ritmo récord, pero esa emisión no llega a la calle ya que el Tesoro la absorbe en las licitaciones, con renovaciones que superan holgadamente los vencimientos. A esto se suma la venta de cobertura cambiaria, que también retira pesos del mercado, y el resultado es una base monetaria que cae en términos reales”, explicaron.
En esa línea, agregaron que, con menos pesos disponibles, la demanda de dólares pierde impulso y el tipo de cambio puede correr por detrás de la inflación sin necesidad de fijarlo.
“La contracara son tasas que bajan más lentamente de lo que podrían y un crédito que no termina de recuperarse, algo que inevitablemente pesa sobre la actividad”, alertarn.
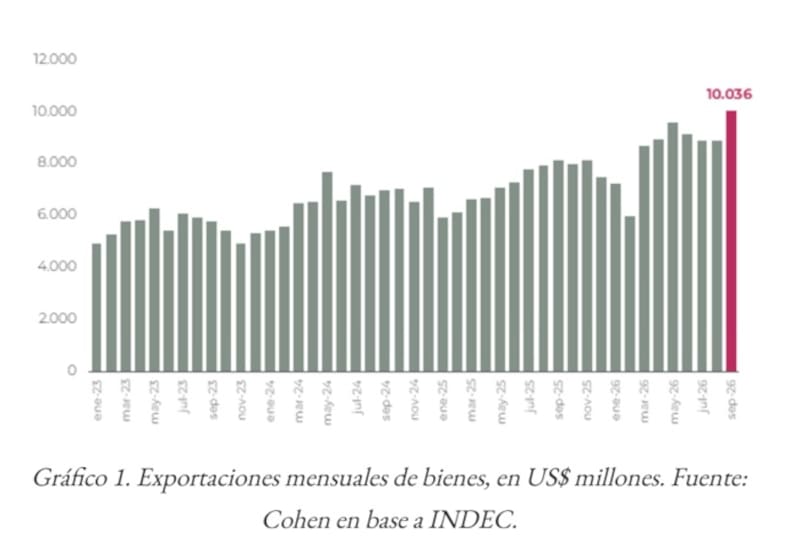
Por otro lado, y desde el lado de la oferta, desde Cohen resaltan que los dólares siguen llegando, con niveles récord en las exportaciones, que superaron por primera vez los u$s 10.000 millones en un mes.
Hacia adelante, desde Cohen señalan que, de cara a fin de año, el calendario juega a favor ya que la estacionalidad suele acompañar con una mayor demanda de pesos y el ingreso de la cosecha fina, mientras que el BCRA llega con poca exposición vendida en futuros.
Esta dinámica se tradujo con claridad en el rendimiento de los instrumentos en pesos.
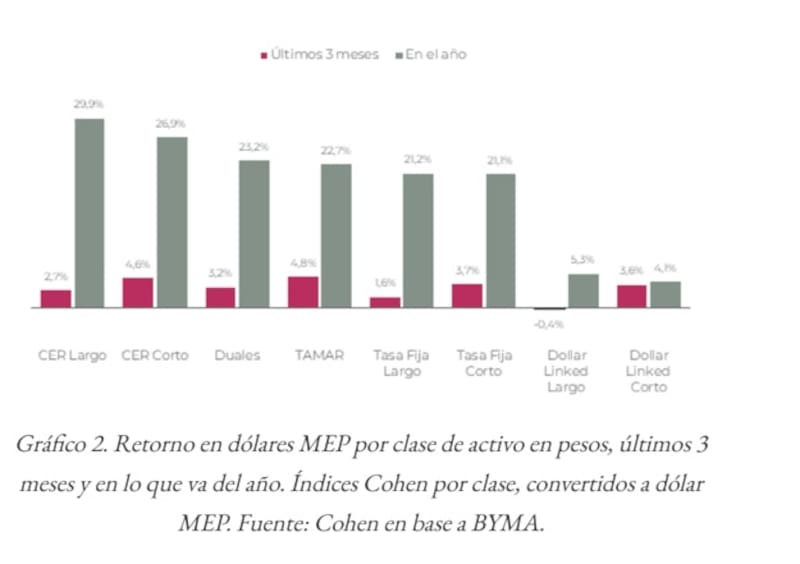
Medidos en dólares MEP, los instrumentos en pesos acumulan en el año retornos de entre 20% y 30%, con el CER a la cabeza.
“Los dollar-linked, en cambio, quedaron bastante rezagados por estar atados a un tipo de cambio que se movió poco. Incluso en los últimos tres meses, cuando el dólar tuvo un leve reacomodamiento, todas las clases en pesos, salvo el dollar-linked largo, siguieron ganándole al MEP”, remarcaron.
Inversiones en pesos
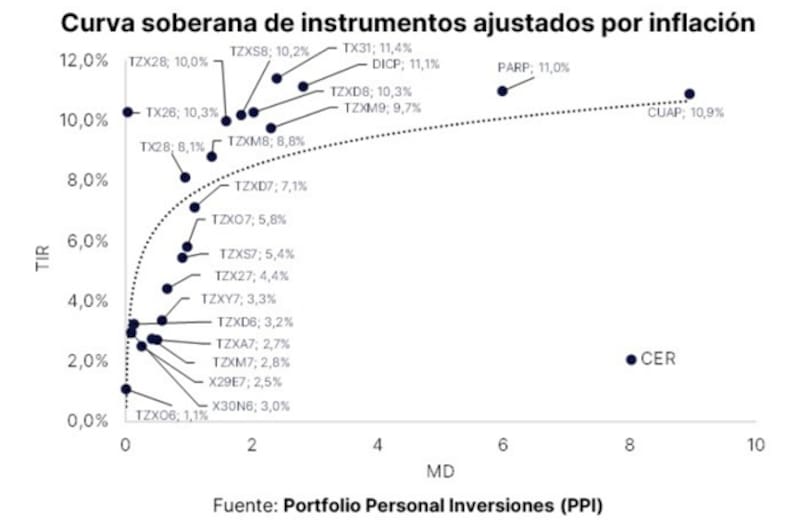
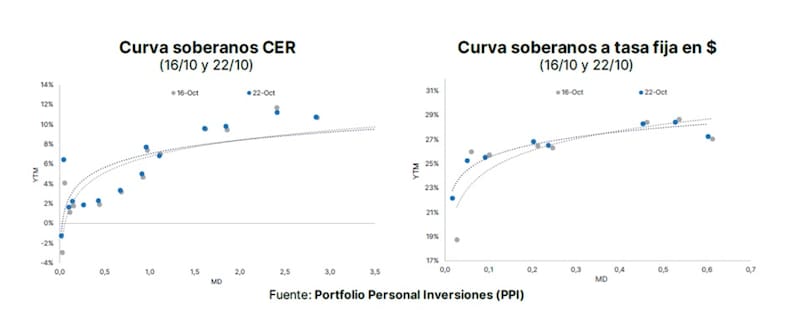
La curva CER muestra rendimientos que aumentan, en términos generales, a medida que se extiende el plazo de vencimiento.
En el tramo corto, las tasas presentan una mayor dispersión, con títulos que ofrecen rendimientos reales negativos o cercanos a cero y otros que ya se ubican en terreno positivo.
En los vencimientos intermedios, las tasas se ubican mayormente entre el 3% y el 8% real anual, mientras que en el tramo largo se observan rendimientos que superan el 10% y llegan aproximadamente al 12%.
Por su parte, los bonos soberanos en pesos a tasa fija presentan una curva con rendimientos nominales que aumentan desde la zona del 22%-24% anual en los vencimientos más cortos hasta niveles cercanos al 28%-29% en los tramos más largos.
En este segmento, la diferencia entre los extremos de la curva refleja que los inversores exigen una mayor rentabilidad nominal para comprometer sus pesos durante períodos más prolongados.
La comparación entre ambos segmentos permite identificar dos estrategias diferentes.
Los bonos CER ofrecen cobertura frente a la inflación y una tasa real adicional, mientras que los instrumentos a tasa fija permiten conocer de antemano el rendimiento nominal de acuerdo con sus condiciones de emisión.
La elección depende, fundamentalmente, de las expectativas de inflación y de la evolución de las tasas de mercado. Si la inflación termina siendo superior a la prevista, los títulos CER pueden ofrecer una mejor protección del poder adquisitivo. En cambio, si la inflación desacelera más de lo esperado, los instrumentos a tasa fija podrían resultar más atractivos, siempre que la tasa nominal pactada supere la inflación acumulada durante el período.
Matias Ballestrin, jefe de Inversiones de Banco Piano, favorece bonos CER.
“Consideramos bonos CER como buena opción para la posición en pesos de mediano plazo, a me entender tiene menor riesgo que el soberano hard dólar y a mostrado buena cobertura y si perder liquidez”, detalló.
Por su parte, Alejandro Fagan, Estratega en Balanz, explicó que la relativa estabilidad del tipo de cambio desde principios de año, sumada a una inflación que fue ajustándose al alza, hizo que la curva CER mostrara mejores retornos en dólares.
Hacia adelante, Fagan espera que la inflación implícita en las curvas en pesos relativamente en línea con sus estimaciones, por lo que los retornos de CER y de tasa fija deberían ser similares al vencimiento.
Sin embargo, Fagan cree que el tipo de cambio podría mantenerse estable, lo que haría que la inflación sorprenda a la baja.
“Es por eso que actualmente preferimos el boncap de fines de abril, que estaría menos expuesto a la volatilidad de las tasas y que vence cuando los flujos de la cosecha aún son altos”, detalló Fagan.
Expectativas inflacionarias
Otra variable clave para definir el futuro de las inversiones en pesos está relacionada con la dinámica inflacionaria.
En ese sentido, el mercado espera una baja gradual del IPC.
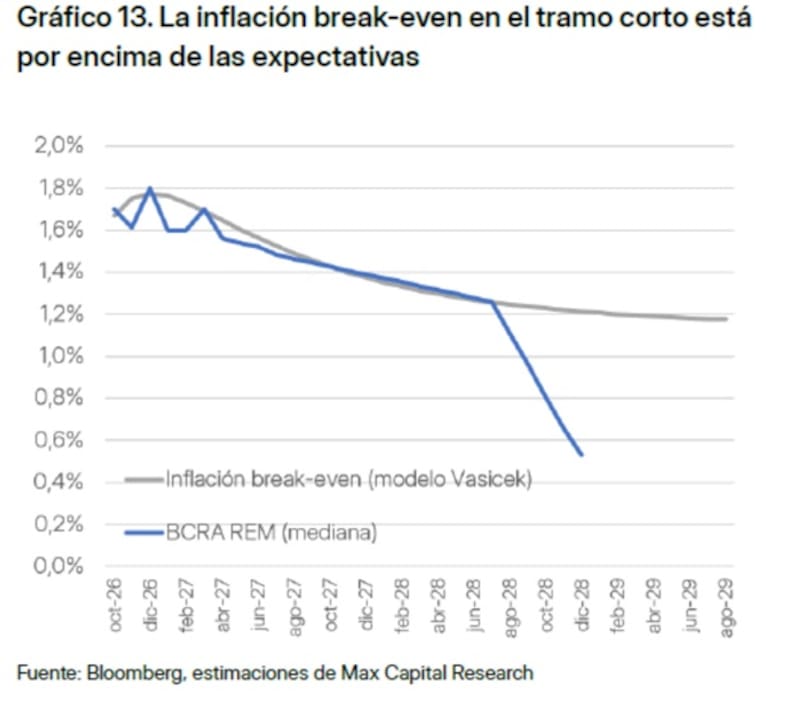
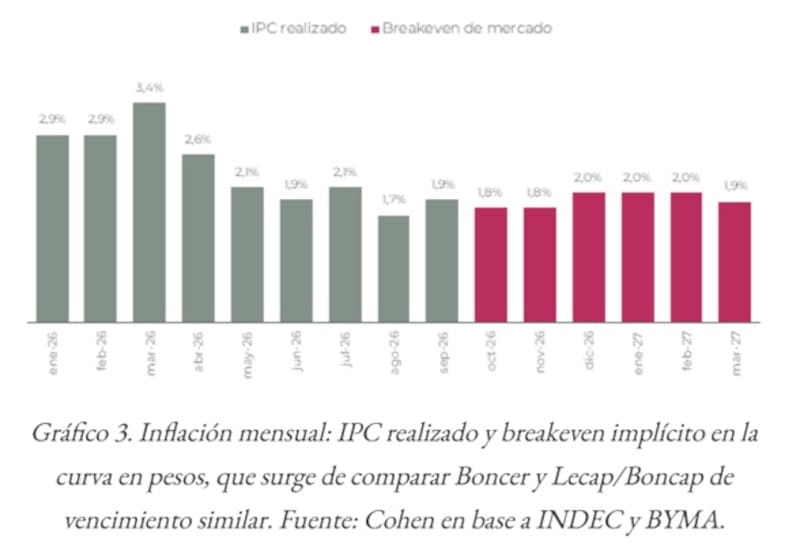
Las expectativas de inflación implícitas en los precios de los bonos en pesos anticipan una desaceleración gradual del ritmo de aumento de los precios, con registros mensuales que se mantendrían en torno al 2% durante los próximos meses.
Según el breakeven de mercado, que surge de comparar los rendimientos de los bonos ajustados por CER con los instrumentos a tasa fija de vencimientos similares, el mercado espera una inflación del 1,8% mensual para octubre y noviembre de 2026, antes de una aceleración al 2% en diciembre.
Las proyecciones implícitas en la curva de pesos ubican la inflación mensual en el 2% también para enero y febrero de 2027, mientras que para marzo se espera una moderación al 1,9%.
De esta manera, las expectativas del mercado muestran una relativa estabilidad en el ritmo de aumento de los precios, con variaciones mensuales que oscilarían entre el 1,8% y el 2% durante el período proyectado.
Los analistas de Max Capital esperan que la buena performance de los bonos CER se mantenga hacia adelante.
“Consideramos que el comportamiento de los bonos CER seguirá con una dinámica similar a la que venimos observando en las últimas semanas, con una curva teniendo un comportamiento más estable en la parte corta, mientras que en la parte larga probablemente se vea algo de volatilidad dada la duration”, dijeron.
De cualquier manera, favorecen bonos más cortos dentro de la curva.
“Creemos que luce más atractivo desde un punto de vista de riesgo-retorno posicionarse en los vencimientos de hasta el primer trimestre de 2027”, detallaron.
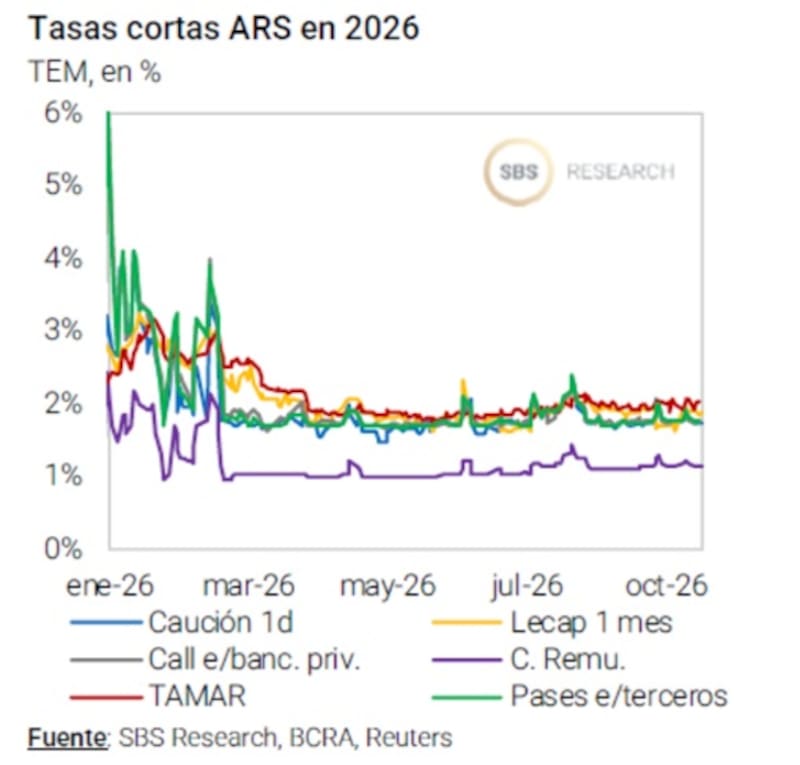
Por su parte, Juan Manuel Franco, economista jefe de Grupo SBS, estima que con la baja de las tasas cortas a la zona de 20% a 21% TNA y la ausencia de estrés tras la liquidación de la licitación configura un escenario estable de corto plazo.
En ese sentido, y para perfiles conservadores, Franco prioriza las Lecap cortas (hasta enero de 2027) como posición base.
Sin embargo, advierte que en términos de inflación, el dato de la mayorista afectado por la suba del petróleo lleva a la necesidad de seguir bien de cerca las cuestiones nominales en un contexto en que el pass-through energético podría trasladarse al minorista en caso de persistir el precio del barril en esos niveles.
Por lo tanto, Franco también destaca el atractivo de los bonos CER más cortos.
“El tramo corto CER gana atractivo como cobertura frente a un octubre en el que combustibles y regulados tendrían peso, siendo un buen complemento de una posición en tasa fija corta para aquellos menos constructivos en inflación. Los datos de alta frecuencia no sugieren de momento presiones importantes en lo que va del mes. En el tramo largo, los duales a diciembre de 2029 y junio de 2030 cerca de TAMAR+ 10% ofrecen una alternativa superadora a la tasa fija en lo que a estirar duration se refiere”, dijo.
Finalmente, y en cuanto a los bonos que favorece Martín, remarca bonos CER del tramo corto.
“Ante la estabilidad cambiaria, junto con la normalización de las tasas, nos lleva a en el margen preferir oportunidades en pesos antes que sumar exposición a soberanos en dólares. Dentro de las carteras, seguimos en el relativo priorizando CER, combinando posiciones cortas, como el TZXM7 que vence en marzo de 2027”, sostuvo.