En esta noticia
Organizar las finanzas personales comienza por conocer con precisión cuánto dinero entra y cuánto sale cada mes. Cuando existen varias obligaciones financieras, tener una visión completa del presupuesto permite identificar qué parte de los ingresos se destina al pago de deudas y cuánto queda disponible para cubrir los gastos cotidianos.
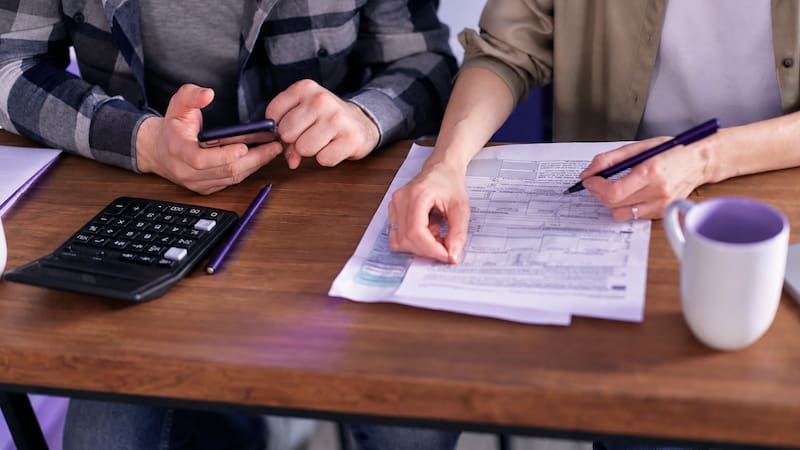
El primer paso consiste en elaborar un registro de las obligaciones vigentes. Para cada crédito conviene anotar el saldo pendiente, la tasa de interés, el pago mensual, la fecha de vencimiento y el plazo restante. Esta información permite establecer prioridades y detectar cuáles compromisos generan una mayor presión sobre el presupuesto.
La Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI) en colaboración con la Comisión Nacional Bancaria y de Valores (CNBV), mostró que 65.3% de la población de entre 18 y 70 años llevaba algún registro de sus gastos o los de su hogar. Dentro de ese grupo, 39.5% registraba recibos o deudas pendientes y 23.9% elaboraba un presupuesto o anotaba sus ingresos y gastos.
Qué señales pueden indicar un desequilibrio
El registro financiero también ayuda a detectar hábitos que pueden aumentar la presión sobre el presupuesto. Utilizar crédito de manera recurrente para cubrir gastos cotidianos, realizar únicamente pagos mínimos o recurrir a nuevas obligaciones para pagar compromisos anteriores son señales que justifican una revisión.
El pago mínimo puede mantener una tarjeta al corriente, pero no necesariamente representa la alternativa más económica para liquidar el saldo. Por ello, antes de utilizar nuevamente una línea de crédito conviene revisar cuánto se adeuda, cuánto se pagará en intereses y cuánto tiempo tomará liquidar el compromiso.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) recomienda comparar las opciones de crédito y revisar aspectos como el Costo Anual Total (CAT), las tasas de interés, las comisiones y las condiciones establecidas en el contrato. Esta información permite comparar financiamientos con una perspectiva más amplia que la de la mensualidad.
El Banco de México también publica información sobre las condiciones de distintos productos de crédito y las tasas de interés aplicables en el sistema financiero. Consultar información institucional puede servir como referencia antes de contratar un nuevo financiamiento y ayuda a entender que el costo de un crédito depende de distintos factores.
Cómo construir un plan para pagar las deudas
Una vez identificadas las obligaciones, el siguiente paso es establecer una estrategia que pueda mantenerse en el tiempo. El presupuesto debe contemplar primero los gastos esenciales y, a partir del dinero disponible, definir cuánto puede destinarse al pago de las deudas.
También resulta conveniente ordenar los créditos según factores como el costo financiero, el saldo pendiente y las fechas de pago. El objetivo es evitar retrasos y tomar decisiones con información suficiente. Si se analiza una alternativa para reorganizar varias obligaciones, es necesario comparar las condiciones actuales con las del nuevo financiamiento.
En este contexto, los expertos en deudas de Bravo contemplan un diagnóstico de la situación financiera y un plan de liquidación personalizado. De acuerdo con la información proporcionada por la compañía, el proceso incluye negociación con acreedores, acompañamiento y herramientas de educación financiera. La empresa señala que puede negociar descuentos de hasta 70% sobre la deuda, dependiendo de las condiciones de cada caso.
Sin embargo, cualquier estrategia debe evaluarse de acuerdo con la situación particular de cada persona. Una alternativa que reduce la presión mensual no necesariamente disminuye el costo total de la deuda. Por eso, antes de asumir una nueva obligación es importante revisar el plazo, la tasa, las comisiones y el monto final que deberá pagarse.
Organizar las finanzas personales no consiste solamente en reducir gastos. También implica conocer las obligaciones, establecer prioridades y tomar decisiones basadas en información confiable. Mantener un presupuesto actualizado puede ayudar a detectar problemas con anticipación y construir un plan de pago que sea compatible con los ingresos disponibles.
Este contenido patrocinado fue elaborado con inteligencia artificial generativa y contó con la supervisión, edición y validación de un periodista de El Cronista.