Taiwan Semiconductor (TSMC) volvió a dar una señal favorable para las empresas que abastecen a la industria de semiconductores: la demanda de inteligencia artificial sigue superando su capacidad de producción y la compañía prepara nuevas inversiones para atenderla.
Tras sus resultados del tercer trimestre, Goldman Sachs mantuvo su recomendación de compra para ASML, ASM International, BE Semiconductor Industries y Technoprobe, con potenciales de apreciación que llegan al 86%.
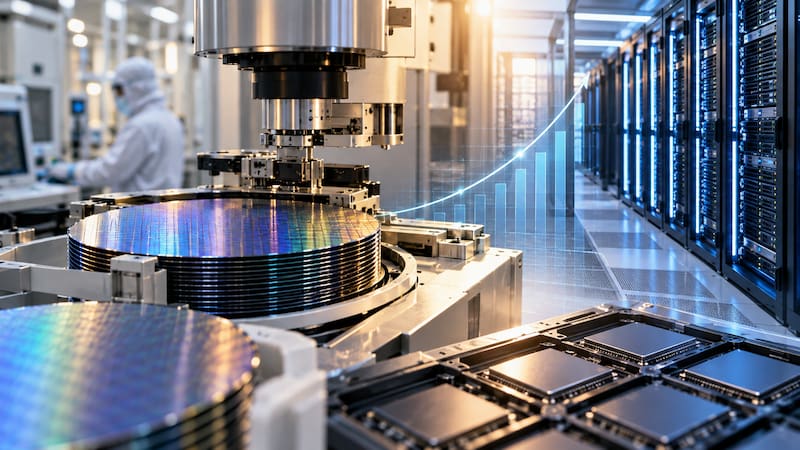
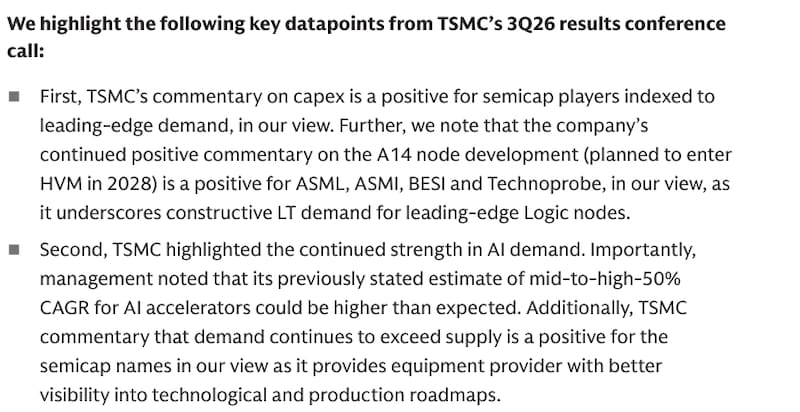
La apuesta se apoya en una conexión concreta: para producir más chips y avanzar hacia tecnologías más complejas, TSMC necesita ampliar y actualizar sus fábricas. Ese gasto representa una oportunidad para sus proveedores. En su último informe, Goldman considera que la fortaleza de la demanda, las nuevas instalaciones y el desarrollo de procesos de fabricación respaldan las perspectivas de esas cuatro compañías europeas.
Por su parte, Safra, gigante brasilero, llega a una conclusión compatible desde el análisis de TSMC. El banco considera que las mejores perspectivas de ventas y una expansión más prolongada de la capacidad avanzada refuerzan su visión favorable sobre la compañía.
También señala un cambio en la composición de la demanda: la IA requiere cada vez más procesadores y componentes de conectividad, además de los aceleradores que concentran buena parte de la atención del mercado.
Los números del balance ayudan a explicar el optimismo. Según el informe de Safra, TSMC registró ingresos por u$s 46.720 millones en el tercer trimestre, un aumento de 16,2% respecto del trimestre anterior y aproximadamente 2% por encima del máximo de su propia guía.
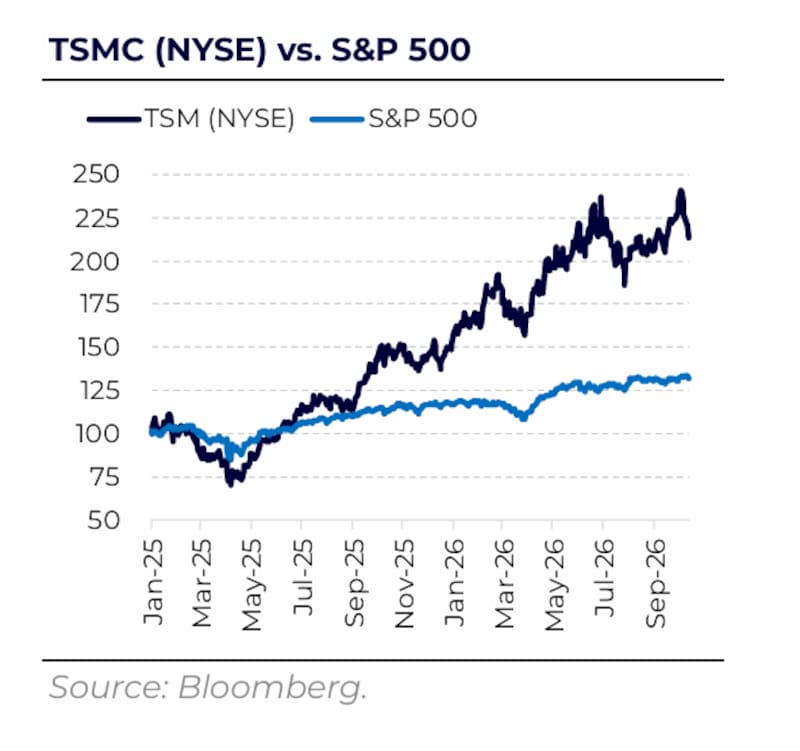
Para el cuarto trimestre, la compañía proyecta ventas de entre u$s 52.300 millones y u$s 54.300 millones. El punto medio, de u$s 53.300 millones, implica un crecimiento trimestral de 14,1%, superior al 10,4% que esperaba Safra. Además, elevó a alrededor de 44% su previsión de expansión de ingresos en dólares para todo 2026, desde algo más de 40%.
Esa mejora convive con un mercado desigual. Ambos informes recogen que los segmentos de consumo y los más sensibles a los precios siguen presionados por el encarecimiento de componentes y la incertidumbre macroeconómica. La fortaleza que sostiene las inversiones está especialmente concentrada en la infraestructura de IA y en las tecnologías de fabricación más avanzadas.
La computación de alto rendimiento, conocida como HPC y que incluye aplicaciones de inteligencia artificial, explicó 68% de las ventas trimestrales de TSMC, frente al 57% de un año antes. Sus ingresos crecieron 22% respecto del trimestre previo. El negocio de smartphones también avanzó, aunque a un ritmo menor: aumentó 10% y representó 21% de la facturación.
Para Goldman, esa demanda mejora la visibilidad de los proveedores de equipos sobre los próximos desarrollos tecnológicos y las necesidades de producción. La señal se vuelve más relevante porque TSMC combina la ampliación de instalaciones existentes con la preparación de nuevas generaciones de fabricación.
La compañía mantuvo su presupuesto de inversión de entre u$s 60.000 millones y u$s 64.000 millones para 2026 y anticipó que el gasto acumulado de 2026 a 2028 será significativamente superior al de los tres años anteriores. Safra estima desembolsos de u$s 64.000 millones este año, u$s 95.000 millones en 2027 y u$s 115.000 millones en 2028.
El total proyectado por el banco asciende a u$s 274.000 millones, aproximadamente 2,7 veces lo invertido en 2023–2025. Se trata de una estimación de Safra: TSMC comunicó la dirección de ese incremento, pero no anunció ese monto como un compromiso formal.
Dentro de esa expansión, la capacidad anual de N2, su tecnología de 2 nanómetros, debería más que duplicarse en 2027. Al mismo tiempo, TSMC suma capacidad de N3 y prepara A14, cuya producción en volumen está prevista para 2028. Safra interpreta que distintas generaciones pueden sostener demanda simultáneamente, porque los componentes migran hacia nuevos procesos a ritmos diferentes.
El análisis de Safra aporta otro argumento para sostener la duración del ciclo: la IA agéntica, capaz de ejecutar y coordinar tareas, requiere más CPU para organizar el trabajo y realizar procesamiento general, además de aceleradores y chips de redes.
Ese punto amplía el universo de demanda. La proyección de TSMC de crecimiento anual compuesto de ingresos por aceleradores de IA, en la franja media a alta del 50% entre 2024 y 2029, excluye las CPU. La compañía no puede distinguir de manera confiable cuáles de esos procesadores se destinan a servidores convencionales y cuáles apoyan cargas de inteligencia artificial.
Ambos informes recogen que el crecimiento de aceleradores podría superar el rango comunicado. Sin embargo, esa posibilidad todavía no equivale a una nueva guía formal. La lectura de Safra es que la exposición de TSMC a la IA resulta más amplia que la capturada por esa proyección específica.
El banco también destaca que TSMC envía equipos a centros de datos estadounidenses para verificar el avance de las obras y la disponibilidad de energía. Según su análisis, esas revisiones refuerzan la confianza en la demanda futura, incluso después de considerar posibles restricciones en memorias, conectividad y suministro eléctrico.
La expansión tiene un costo que modera el entusiasmo. El margen bruto del tercer trimestre fue de 66,4%, frente al 67% esperado por Safra. Para el cuarto trimestre, la compañía proyecta entre 65% y 67%. Así, aunque la guía de ventas supera las previsiones del banco, la ganancia operativa implícita queda prácticamente en línea debido a los menores márgenes.
Safra considera que la elevada utilización de las fábricas, los precios y las mejoras de productividad permitirán absorber buena parte de esos costos. Aun así, estima que la producción en el exterior, que actualmente resta alrededor de dos puntos porcentuales al margen bruto consolidado, podría restar entre tres y cuatro puntos hacia la parte final de la expansión.
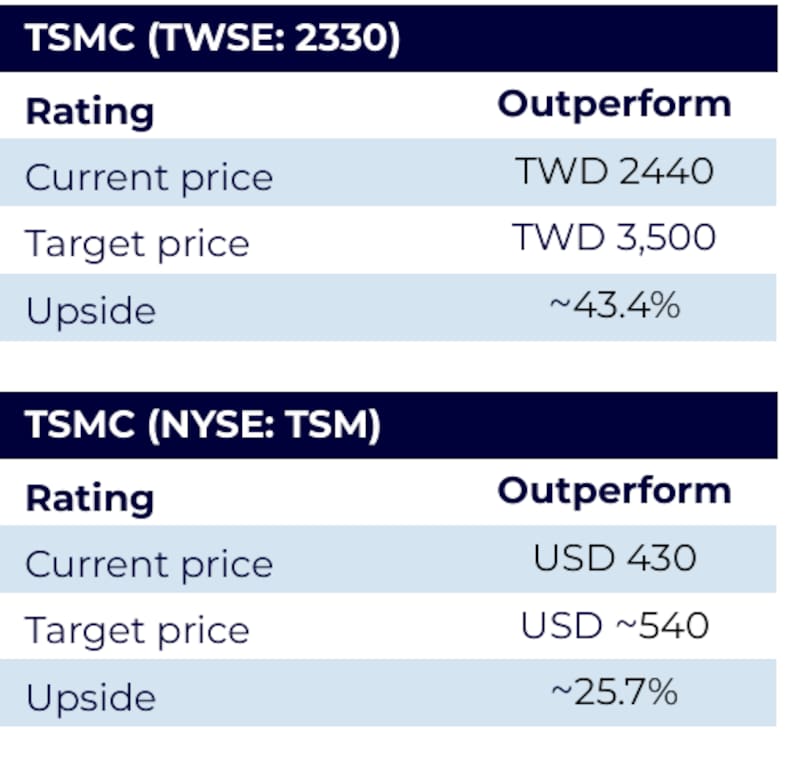
El banco mantiene su recomendación de desempeño superior al mercado para TSMC y un objetivo aproximado de u$s 540 para el ADR de Nueva York, frente a los u$s 430 utilizados como referencia: cerca de 26% de potencial.
Para las cuatro acciones elegidas por Goldman, la validación de la tesis dependerá de que la demanda se convierta en inversión efectiva y de que las nuevas tecnologías se incorporen en los plazos previstos. La guía de ventas de TSMC, la ejecución del presupuesto de capital y el avance de N2 y A14 serán las señales que permitan evaluar cuánto de esa oportunidad empieza a traducirse en negocio.